Закрытие периодов
Документ, которым заканчивают месяц, квартал или год. Три служебные операции, которые бухгалтер делает в конце периода, собраны в одном окне: переоценить валютные остатки, закрыть доходы и расходы на счета финрезультата и вывести прибыль или убыток на счёт 44. Каждая включается отдельной галочкой и создаёт собственную проводку датой документа.
Где искать: Модули → Финансы → Регистры → Закрытие периодов
Разбор на примере
Закрытие февраля 2027 в демо:
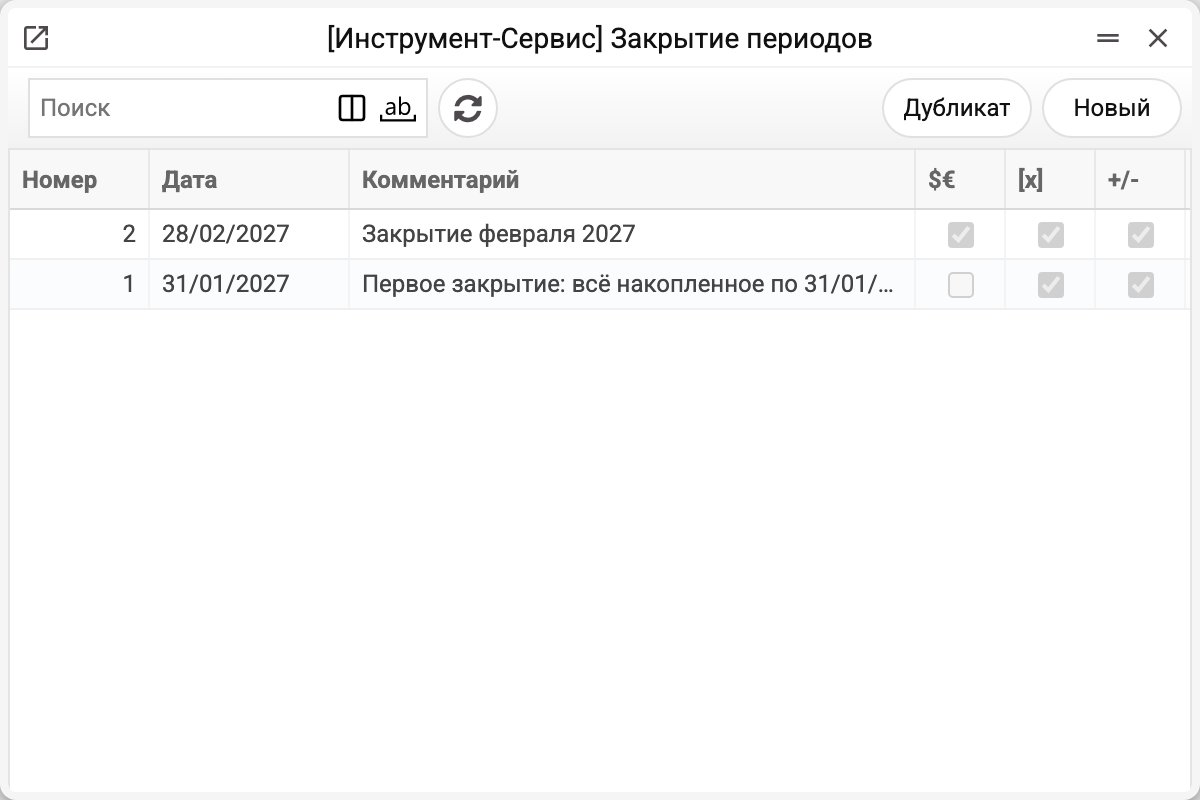
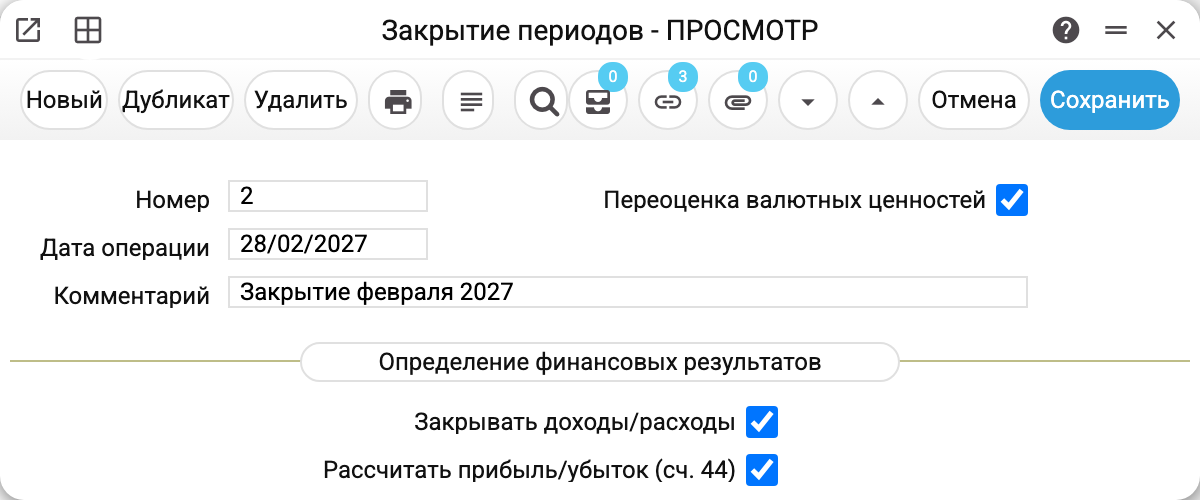
В окне — только номер, дата операции, комментарий и три галочки. Дата здесь главная: по ней берётся курс для переоценки, к ней считаются сальдо и ею датируются все созданные проводки.
Новый документ получает дату — последний день текущего месяца — и комментарий с названием этого месяца. Смена даты в окне составляет комментарий заново под новый месяц и затирает набранный вручную, так что свой комментарий вписывайте уже после даты.
В списке три последние колонки — это те же галочки: $€ переоценка, [x] закрытие доходов/расходов, +/- прибыль/убыток. В демо видно два документа: №1 от 31/01/2027 — первое закрытие, без переоценки; №2 от 28/02/2027 — полное закрытие февраля.
Три операции и их проводки
Операции выполняются именно в таком порядке — переоценка первой, потому что её курсовые доходы и расходы тоже должны закрыться на финрезультат.
1. Переоценка валютных ценностей. Каждый монетарный остаток в иностранной валюте пересчитывается по курсу на дату документа, разница с учётной суммой идёт на счета курсовых доходов/расходов. В феврале курс EUR вырос до 50,40:
| Дт | Кт | Сумма | Что переоценили |
|---|---|---|---|
| 312 | 714 | 300,00 | EUR на валютном счёте (1 000 EUR: с 50,10 до 50,40) |
Активы (деньги, долги клиентов) при росте курса дают доход, обязательства (долги поставщикам) — расходы.
2. Закрытие доходов/расходов. Сальдо каждого результатного счёта переносится на «свой» счёт финрезультата — пары берут из Сопоставления счетов:
| Дт | Кт | Сумма | Счёт |
|---|---|---|---|
| 714 | 791 | 300,00 | курсовые доходы |
| 791 | 921 | 2 250,00 | административные расходы (амортизация 2 000 + комиссия банка 250) |
| 791 | 942 | 400,00 | потери от покупки валюты |
После этого доходные и расходные счета обнулены, а весь результат собран на 791.
3. Прибыль/убыток. Сальдо каждого счёта финрезультата (791–794) закрывается на счёт 44: дебетовое сальдо — это убыток, кредитовое — прибыль.
| Дт | Кт | Сумма |
|---|---|---|
| 442 (непокрытые убытки) | 791 | 2 350,00 |
Проверка: 2 650,00 расходов минус 300,00 доходов = 2 350,00 убытка за февраль. Если бы вышла прибыль, проводка была бы зеркальной — Дт 791 / Кт 441.
Сальдо берутся накопительно, а не за месяц
Это самое важное в механике: закрытие считает сальдо на дату документа с начала учёта, а не оборот за месяц. Работает это так только потому, что предыдущее закрытие уже обнулило результатные счета — то есть «за месяц» получается автоматически, если периоды закрывать подряд.
Поэтому первое закрытие в базе сгребает вообще всё накопленное (в демо это документ №1 от 31/01/2027 — там и торговля, и зарплата, и услуги за все предыдущие месяцы), а каждое следующее берёт только новый период. Если пропустить месяц, следующий документ закроет оба сразу.
Пропущенный месяц потом отдельным документом не дозакрыть и не дооценить — программа этого не даст. Сальдо этого месяца уже забрала проводка более позднего, и ранняя операция посчитала бы ту же часть второй раз: курсовая разница или закрытие доходов и расходов удвоились бы. Поэтому операцию за месяц нельзя ни поставить, ни снять, пока за более поздний месяц проведена операция на том же месте цепочки или дальше; отказ называет номер и дату более позднего документа. Если ранний месяц всё же нужно провести, сначала снимите операции в более поздних документах, начиная с самого позднего, проведите ранний месяц и поставьте галочки в поздних снова по порядку дат.
Откуда берутся данные
- Пары «результатный счёт → счёт финрезультата» — настройка Сопоставление счетов. Счёта нет в парах — его сальдо не закроется и просто останется висеть.
- Счета 791–794 и 441/442 — Использование финансовых счетов, вкладка «Закрытие периодов»: четыре счёта результата (операционный, финансовый, прочей деятельности, чрезвычайных событий), «Нераспределённая прибыль» и «Непокрытые убытки».
- Курс для переоценки — Курсы валют: последний курс, дата которого не позже даты документа.
- Что переоценивать — все счета, у которых есть валютные обороты или валютные начальные сальдо, кроме перечисленных в Немонетарных счетах (товары, основные средства, авансы — то, что учитывается по исторической стоимости). Счёт с признаком «Только дебет» исключается лишь при дебетовом остатке — кредитовый переоценивается; «Только кредит» — наоборот; целиком исключается счёт без признака стороны. Счета типа «Доход» и «Расход» не переоцениваются: их гасит следующая операция, закрытие доходов и расходов.
- Счета курсовой разницы — сначала набор курсовых разниц, указанный в карточке счёта; если его нет или он закрыт — «Доход/Расход от курсовой разницы» с вкладки «Дебиторы» той же настройки «Использование финансовых счетов».
- Объекты аналитики при закрытии доходов и расходов: закрытие раскладывает сальдо счёта по объектам и закрывает каждый отдельной строкой, лишние типы отсекает маска объектов. Объекты стоят только на стороне закрываемого счёта — счёт финрезультата получает сумму без объектов. Переоценка валют объектов не несёт: курсовая разница проводится по счёту в целом, без разбивки по объектам.
Частые ситуации
Документ без единой галочки сохраняется как черновик: проводок у него нет. Его можно поправить, удалить или позже поставить нужные галочки.
«В этом периоде уже проведена переоценка валютных ценностей!» (так же для закрытия счетов и прибыли/убытка). Контроль смотрит на другие документы того же календарного месяца. Если в одном из них уже закрыты доходы/расходы или рассчитана прибыль, в любом другом документе этого месяца не включится ни одна галочка — даже операции, которой ещё не было; переоценка в другом документе запрещает только вторую переоценку. Поэтому все операции месяца делайте в одном документе: исправляйте существующий, а не создавайте второй.
Нужно переделать закрытие. Снимите галочку — проводка операции удаляется полностью. Поправьте данные и поставьте снова. Документ без единой галочки можно удалить; если у отмеченных операций есть проводки, удаление откажет и попросит сначала снять все операции одним сохранением.
Операции идут цепочкой: переоценка → закрытие доходов и расходов → прибыль/убыток, и каждая считается от уже проведённых предыдущих. Поэтому раннюю операцию нельзя ни снять, ни поставить, пока проведена более поздняя: сохранение откажет и назовёт галочку, которую снять первой. Переделывая переоценку, снимите сначала «Рассчитать прибыль/убыток (сч. 44)», затем «Закрывать доходы/расходы» (или все три галочки одним сохранением), поправьте данные и поставьте галочки снова. Позднюю можно ставить в том же сохранении, что и раннюю: её посчитают после. То же правило действует, когда операции месяца разнесены по двум документам: раннюю не снять, пока в другом документе проведена более поздняя, и отказ назовёт его номер и дату.
«Сначала снимите операции документа: их проводки датированы 28/02/2027 и на новую дату сами не переносятся!» Дата документа — вход каждой операции: по ней берутся курс и сальдо, ею датируются проводки. Пока проведена хоть одна операция, дату не изменить. Снимите галочки (можно тем же сохранением, что и смену даты) и поставьте их снова — проводки лягут на новую дату.
Номер документа с проведёнными операциями не сменить. Снятие галочки ищет проводку по номеру документа, поэтому, пока операции проведены, нового номера программа не примет — даже тем же сохранением, которое снимает галочки. Нужен другой номер — сначала снимите операции и сохраните, потом смените номер и поставьте галочки снова.
«Пустая матрица!» при расчёте прибыли/убытка. На дату документа счета результата (791–794) имеют нулевое сальдо — выводить на счёт 44 нечего: доходы и расходы ещё не закрыты или прибыль уже выведена. Сохранение откатывается целиком, не проводятся и другие галочки. Поставьте «Закрывать доходы/расходы» вместе с прибылью или снимите галочку прибыли.
«Введите объект типа …» при закрытии доходов/расходов. Закрываемый счёт требует объект этого типа (контроль типов объектов), а часть его сальдо лежит без такого объекта — или его отсекла маска объектов. Закрытие отказывает, и вместе с ним не сохраняется весь документ. Разнесите сальдо по объектам нужного типа или поправьте маску.
Закрытие не показало часть расходов. Счёта нет в Сопоставлении счетов — именно там перечень того, что закрывается.
Переоценка ничего не создала. Либо нет валютных остатков на дату, либо все валютные счета перечислены как немонетарные.
«Курсы валют не заполнены!» с кодом валюты и датой. Для валюты с остатком нет курса на дату документа или раньше — переоценка отказывает, а если в документе отмечены и закрытие с прибылью, не выполняются и они. Заведите курс и сохраните документ ещё раз.
Прибыль вышла не та, что в Отчёте о финансовых результатах. Отчёт считает за период и по своему набору счетов, а закрытие — накопленное сальдо на дату. Расхождение обычно означает, что предыдущий период не закрыт.