Закриття періодів
Документ, яким закінчують місяць, квартал чи рік. Три службові операції, які бухгалтер робить наприкінці періоду, зібрані в одному вікні: переоцінити валютні залишки, закрити доходи і витрати на рахунки фінрезультату і вивести прибуток або збиток на рахунок 44. Кожна вмикається окремою галочкою і створює власну проводку датою документа.
Де шукати: Модулі → Фінанси → Регістри → Закриття періодів
Розбір на прикладі
Закриття лютого 2027 у демо:
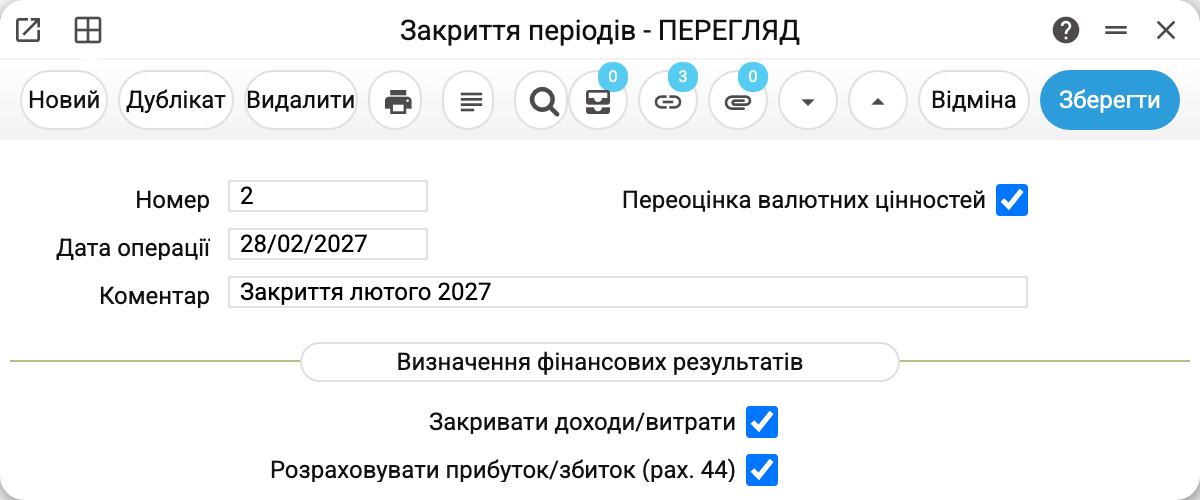
У вікні — тільки номер, дата операції, коментар і три галочки. Дата тут головна: за нею береться курс для переоцінки, до неї рахуються сальдо і нею датуються всі створені проводки.
Новий документ отримує дату — останній день поточного місяця — і коментар із назвою цього місяця. Зміна дати у вікні складає коментар заново під новий місяць і затирає набраний вручну, тож свій коментар вписуйте вже після дати.
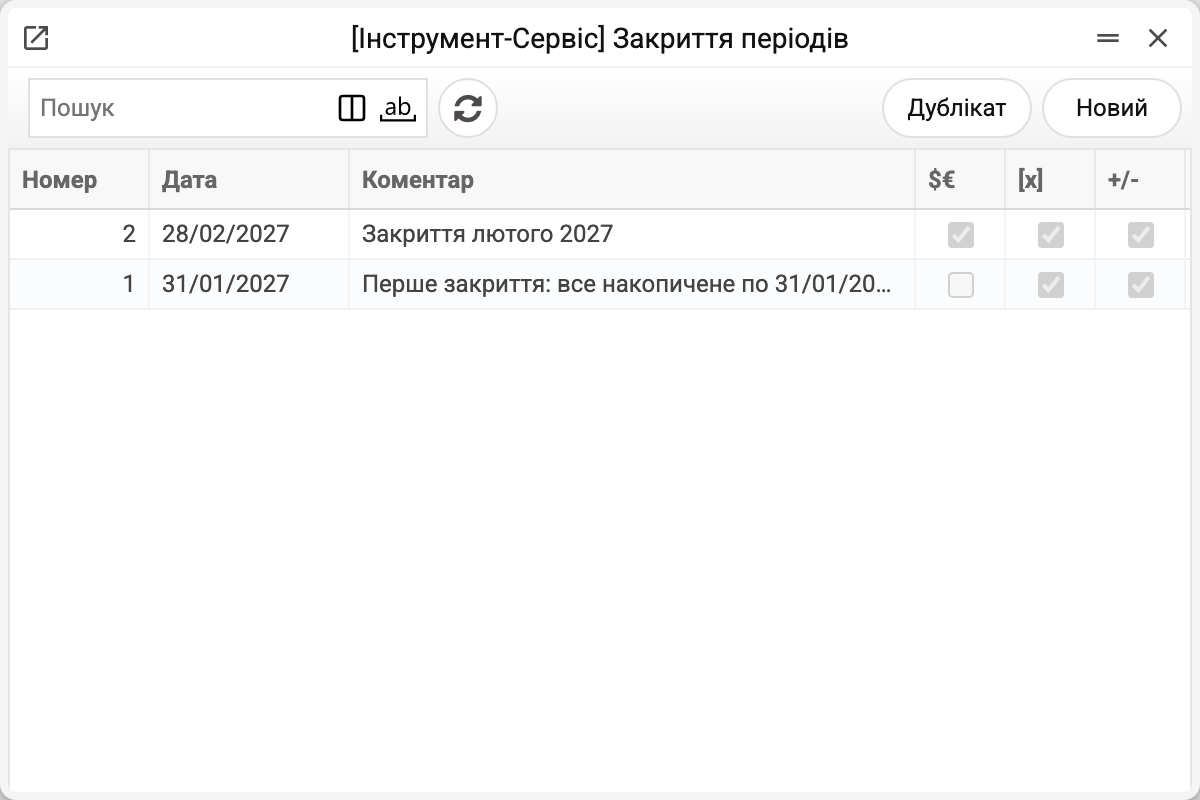
У списку три останні колонки — це ті самі галочки: $€ переоцінка, [x] закриття доходів/витрат, +/- прибуток/збиток. У демо видно два документи: №1 від 31/01/2027 — перше закриття, без переоцінки; №2 від 28/02/2027 — повне закриття лютого.
Три операції та їх проводки
Операції виконуються саме в такому порядку — переоцінка першою, бо її курсові доходи й витрати теж мають закритися на фінрезультат.
1. Переоцінка валютних цінностей. Кожен монетарний залишок в іноземній валюті перераховується за курсом на дату документа, різниця з обліковою сумою йде на рахунки курсових доходів/витрат. У лютому курс EUR виріс до 50,40, USD — 41,95:
| Дт | Кт | Сума | Що переоцінили |
|---|---|---|---|
| 312 | 714 | 2 226,00 | EUR на валютному рахунку |
| 312 | 714 | 1 277,10 | USD на валютному рахунку |
| 361 | 714 | 1 541,53 | борг клієнта в EUR |
| 945 | 632 | 6 171,65 | борг постачальнику в EUR |
| 945 | 301 | 252,62 | каса в EUR |
| 945 | 301 | 477,70 | каса в USD |
Активи (гроші, борги клієнтів) при зростанні курсу дають дохід, зобов'язання (борги постачальникам) — витрати. Разом за лютий: доходу 5 044,63, витрат 6 901,97.
2. Закриття доходів/витрат. Сальдо кожного результатного рахунку переноситься на «свій» рахунок фінрезультату — пари беруть із Співставлення рахунків:
| Дт | Кт | Сума | Рахунок |
|---|---|---|---|
| 714 | 791 | 5 044,63 | курсові доходи |
| 791 | 921 | 2 250,00 | адміністративні витрати |
| 791 | 942 | 400,00 | втрати від купівлі валюти |
| 791 | 945 | 6 901,97 | курсові втрати |
Після цього доходні й витратні рахунки обнулені, а весь результат зібраний на 791.
3. Прибуток/збиток. Сальдо кожного рахунку фінрезультату (791–794) закривається на рахунок 44: дебетове сальдо — це збиток, кредитове — прибуток.
| Дт | Кт | Сума |
|---|---|---|
| 442 (непокриті збитки) | 791 | 4 507,34 |
Перевірка: 9 551,97 витрат мінус 5 044,63 доходів = 4 507,34 збитку за лютий. Якби вийшов прибуток, проводка була б дзеркальною — Дт 791 / Кт 441.
Сальдо беруться накопичено, а не за місяць
Це найважливіша річ у механіці: закриття рахує сальдо на дату документа з початку обліку, а не оборот за місяць. Працює це так лише тому, що попереднє закриття вже обнулило результатні рахунки — тобто «за місяць» виходить автоматично, якщо періоди закривати підряд.
Тому перше закриття в базі згрібає геть усе накопичене (у демо це документ №1 від 31/01/2027 — там і торгівля, і зарплата, і послуги за всі попередні місяці), а кожне наступне бере тільки новий період. Якщо пропустити місяць, наступний документ закриє обидва разом.
Пропущений місяць потім окремим документом не дозакрити й не доцінити — програма цього не дасть. Сальдо цього місяця вже забрала проводка пізнішого, і рання операція порахувала б ту саму частину вдруге: курсова різниця чи закриття доходів і витрат подвоїлися б. Тому операцію за місяць не можна ні поставити, ні зняти, поки за пізніший місяць проведено операцію на тому самому місці ланцюжка чи далі; відмова називає номер і дату пізнішого документа. Якщо ранній місяць таки треба провести, спершу зніміть операції в пізніших документах, починаючи з найпізнішого, проведіть ранній місяць і поставте галочки в пізніших знову за порядком дат.
Звідки беруться дані
- Пари «результатний рахунок → рахунок фінрезультату» — налаштування Співставлення рахунків. Рахунку немає в парах — його сальдо не закриється і просто залишиться висіти.
- Рахунки 791–794 і 441/442 — Використання фінансових рахунків, вкладка «Закриття періодів»: чотири рахунки результату (операційний, фінансовий, іншої діяльності, надзвичайних подій), «Нерозподілений прибуток» і «Непокриті збитки».
- Курс для переоцінки — Курси валют: останній курс, дата якого не пізніша за дату документа.
- Що переоцінювати — усі рахунки, у яких є валютні обороти чи валютні початкові сальдо, окрім перелічених у Немонетарних рахунках (товари, основні засоби, аванси — те, що обліковується за історичною вартістю). Рахунок з ознакою «Тільки дебет» виключається лише за дебетового залишку — кредитовий переоцінюється; «Тільки кредит» — навпаки; повністю виключається рахунок без ознаки сторони. Рахунки типу «Дохід» і «Витрати» не переоцінюються: їх гасить наступна операція, закриття доходів і витрат.
- Рахунки курсової різниці — спершу набір курсових різниць, указаний у картці рахунку; якщо його немає або він закритий — «Дохід/Витрати від курсової різниці» з вкладки «Дебітори» того ж налаштування «Використання фінансових рахунків».
- Об'єкти аналітики при закритті доходів і витрат: закриття розкладає сальдо рахунку по об'єктах і закриває кожен окремим рядком, зайві типи відсікає маска об'єктів. Об'єкти стоять лише на боці закриваного рахунку — рахунок фінрезультату отримує суму без об'єктів. Переоцінка валют об'єктів не несе: курсова різниця проводиться по рахунку загалом, без розбивки за об'єктами.
Часті ситуації
Документ без жодної галочки зберігається як чернетка: проводок у нього немає. Його можна поправити, видалити або згодом поставити потрібні галочки.
«У цьому періоді валютні цінності вже переоцінено!» (так само для закриття рахунків і прибутку/збитку). Контроль дивиться на інші документи того ж календарного місяця. Якщо в одному з них уже закрито доходи/витрати або розраховано прибуток, у будь-якому іншому документі цього місяця не ввімкнеться жодна галочка — навіть операції, якої ще не було; переоцінка в іншому документі забороняє лише другу переоцінку. Тому всі операції місяця робіть в одному документі: виправляйте наявний, а не створюйте другий.
Треба переробити закриття. Зніміть галочку — проводка операції видаляється повністю. Поправте дані й поставте знову. Документ без жодної галочки можна видалити; якщо в позначених операцій є проводки, видалення відмовить і попросить спершу зняти всі операції одним збереженням.
Операції йдуть ланцюжком: переоцінка → закриття доходів і витрат → прибуток/збиток, і кожна рахується від уже проведених попередніх. Тому ранню операцію не можна ні зняти, ні поставити, поки проведена пізніша: збереження відмовить і назве галочку, яку зняти першою. Переробляючи переоцінку, зніміть спершу «Розраховувати прибуток/збиток (рах. 44)», потім «Закривати доходи/витрати» (або всі три галочки одним збереженням), поправте дані й поставте галочки знову. Пізнішу можна ставити в тому самому збереженні, що й ранню: її порахують після. Те саме правило діє, коли операції місяця рознесено по двох документах: ранню не зняти, поки в іншому документі проведена пізніша, і відмова назве його номер і дату.
«Спершу зніміть операції документа: їхні проводки датовано 28/02/2027, і на нову дату вони самі не переносяться!» Дата документа — вхід кожної операції: за нею беруться курс і сальдо, нею датуються проводки. Поки проведена хоч одна операція, дату не змінити. Зніміть галочки (можна тим самим збереженням, що й зміну дати) і поставте їх знову — проводки ляжуть на нову дату.
Номер документа з проведеними операціями не змінити. Зняття галочки шукає проводку за номером документа, тож, поки операції проведені, нового номера програма не прийме — навіть тим самим збереженням, що знімає галочки. Потрібен інший номер — спершу зніміть операції й збережіть, потім змініть номер і поставте галочки знову.
«Пуста матриця!» при розрахунку прибутку/збитку. На дату документа рахунки результату (791–794) мають нульове сальдо — виводити на рахунок 44 нічого: доходи й витрати ще не закриті або прибуток уже виведено. Збереження відкочується цілком, не проводяться й інші галочки. Поставте «Закривати доходи/витрати» разом із прибутком або зніміть галочку прибутку.
«Введіть об'єкт типу …» при закритті доходів/витрат. Закриваний рахунок вимагає об'єкт цього типу (контроль типів об'єктів), а частина його сальдо лежить без такого об'єкта — або його відсікла маска об'єктів. Закриття відмовляє, і разом із ним не зберігається весь документ. Рознесіть сальдо по об'єктах потрібного типу або поправте маску.
Закриття не показало частину витрат. Рахунку немає в Співставленні рахунків — саме там перелік того, що закривається.
Переоцінка нічого не створила. Або немає валютних залишків на дату, або всі валютні рахунки перелічені як немонетарні.
«Курси валют не заповнені!» з кодом валюти й датою. Для валюти із залишком немає курсу на дату документа чи раніше — переоцінка відмовляє, а якщо в документі позначено й закриття з прибутком, не виконуються і вони. Заведіть курс і збережіть документ ще раз.
Прибуток вийшов не той, що у Звіті про фінансові результати. Звіт рахує за період і за своїм набором рахунків, а закриття — накопичене сальдо на дату. Розбіжність зазвичай означає, що попередній період не закритий.