Переоцінка складу
Товар лежить на складі, але стільки вже не коштує. Переоцінка змінює його собівартість, не чіпаючи кількість.
Де шукати: Модулі → Склад → Регістри → Переоцінка складу
Це єдиний документ, який так уміє: кількість на складі лишається та сама, змінюється тільки сума, в яку ці запаси оцінені. Списання прибирає товар, переміщення переносить його разом із вартістю, а переоцінка працює з однією лише ціною.
Потрібна вона у двох випадках. Товар подешевшав — залежався, вийшла нова серія, змінився курс закупівлі, — і тримати його в обліку за старою ціною означає завищувати вартість запасів. Або навпаки: у собівартість не потрапили витрати, які мали туди ввійти.
Документ живе в модулі Склад і створюється вручну.
Що воно робить при проведенні
- змінює собівартість товару на складі: усі його партії на цьому складі зливаються в одну за новою собівартістю — після проведення розбивки за партіями вже немає;
- не чіпає кількість — скільки лежало, стільки й лежить;
- робить проводку на різницю: вона відноситься на рахунок із поля «Рахунок різниці», а вартість запасів змінюється на ту саму суму: при проведенні система звіряє рядки із залишком.
Розбір на прикладі
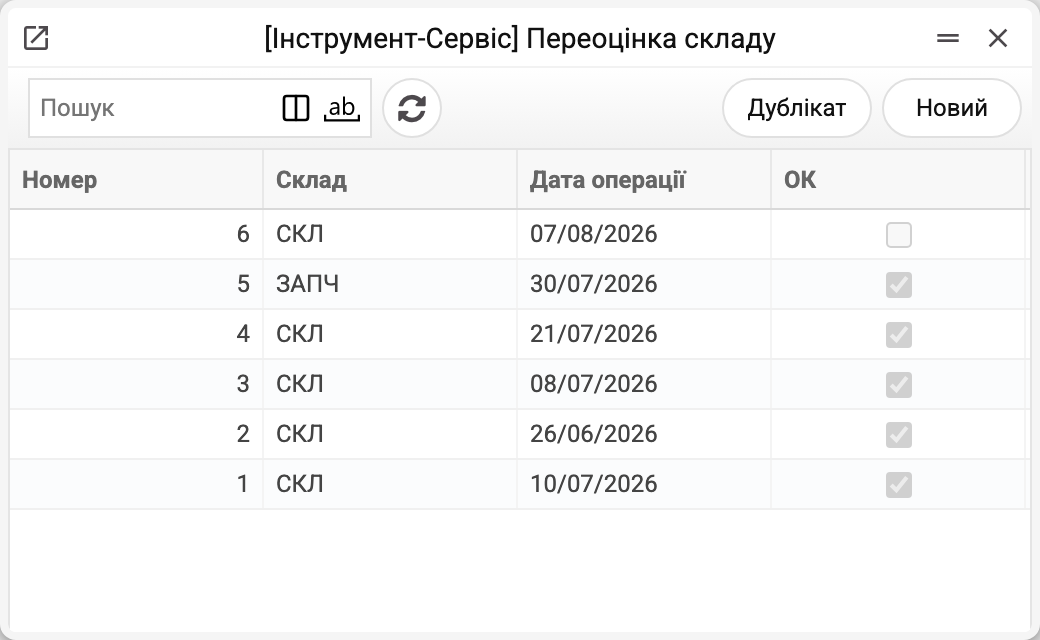
У журналі — номер, склад, дата операції і затвердження. №6 ще не затверджена — вартість запасів вона змінить лише при проведенні. Розберемо №2 від 26/06/2026.
Зубила залежалися, і тримати їх в обліку за колишньою ціною більше не можна.
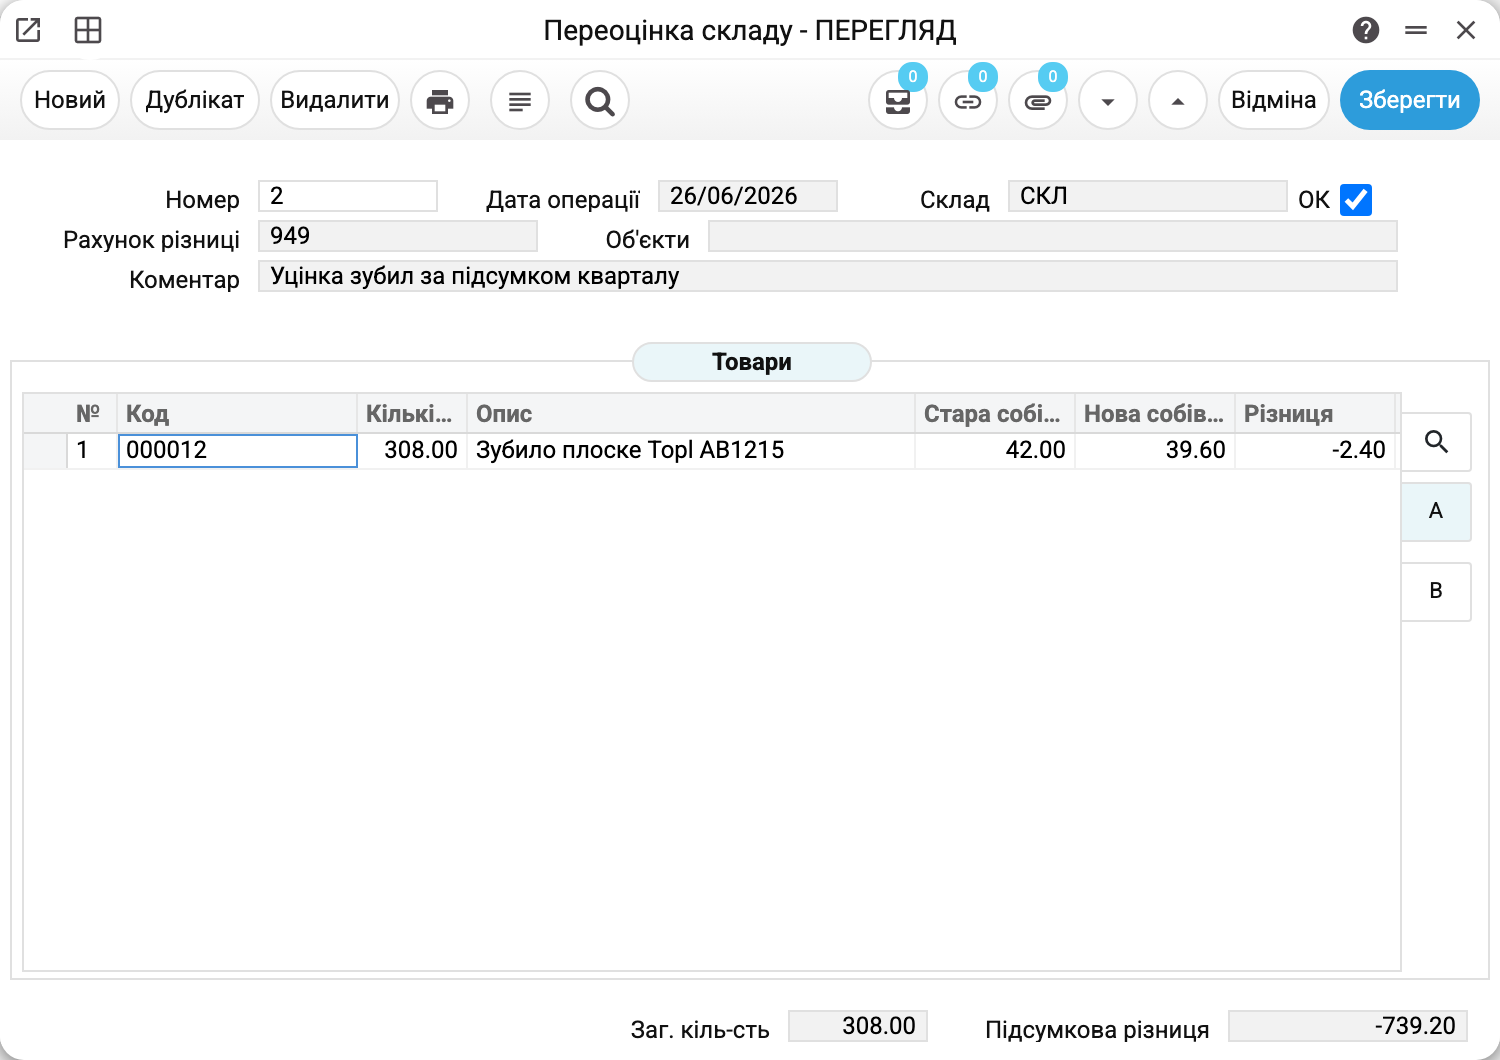
У шапці:
- «Склад» СКЛ — де лежить переоцінюваний товар. Щоб переоцінити кілька складів, залиште склад у шапці порожнім — тоді в документі будуть рядки за всіма складами, де є товар. Міняти склад у рядку (вкладка B) при заповненій шапці не варто: кількість і стара собівартість лишаються від складу шапки, а переоцінено буде склад рядка. Якщо ж змінити склад у шапці, рядки з іншим складом зникнуть;
- «Рахунок різниці» — куди ляже уцінка. Від рахунку залежить, як різниця покажеться у звітності;
- «Дата операції» 26/06/2026 — дата проводки. Переоцінюється залишок, який лежить на складі на мить проведення: відвантаження, проведені пізніше, візьмуть нову собівартість навіть із ранішою датою, а вже проведені лишаються за старою;
- «Коментар» — обґрунтування. Воно відповідає на питання, чому ціна змінилася, — а це питання обов'язково поставлять.
У рядку три числа, і читаються вони зліва направо як історія:
- «Стара собівартість» 42,00 — середня ціна одиниці за всім залишком товару на складі; підставляється в мить вибору товару й далі сама не оновлюється;
- «Нова собівартість» 39,60 — скільки коштуватиме;
- «Різниця» −2,40 — на скільки подешевшала одна штука. Мінус означає уцінку, плюс — дооцінку.
Унизу — «Заг. кіль-сть» 308,00 і «Підсумкова різниця» −739,20: триста вісім зубил по −2,40. Саме ця сума піде у проводку.
Що змінилося після проведення
Зубил на складі так само 308. Але коштують вони тепер 12 196,80 замість 12 936,00, а 739,20 пішли на рахунок різниці. Коли ці зубила поїдуть клієнту, у відвантаженні собівартість буде вже 39,60 — тобто переоцінка змінює і майбутній прибуток від продажу.
Які проводки робить документ
Проводка переоцінки складається з трьох рядків (рядок із нульовою сумою не пишеться: якщо стара собівартість була нульова, рядків два), і разом вони розповідають ту саму історію, що й рядок документа: скільки товар коштував, скільки коштує тепер і куди поділася різниця.
| Рахунок | Дт | Кт | Що це |
|---|---|---|---|
| 281 | 12 196,80 | нова вартість трьохсот восьми зубил | |
| 281 | 12 936,00 | колишня вартість, знята з обліку | |
| 949 | 739,20 | різниця, що пішла у витрати |
Зверніть увагу: складський рахунок бере участь двічі — повною новою сумою і повною старою, а не однією різницею. За залишком рахунку підсумок той самий, але у проводці видно, з чого різниця вийшла.
Звідки беруться рахунки
Рахунок різниці стоїть у шапці, але підставився сам — при створенні документа він береться з налаштування «Використання фінансових рахунків», закладка «Склад», поле «Рахунок різниці переоцінки»; у прикладі це 949 «Інші витрати операційної діяльності». Змінити його в документі можна, а іноді й треба: уцінка залежаного товару і переоцінка після помилки в надходженні — різні за змістом події. При уцінці рахунок іде в дебет, тобто у витрати; при дооцінці різниця стане в кредит і збільшить вартість запасів. Знак документ визначає сам за числами в рядках.
Складський рахунок у документі не показано — він обчислюється при проведенні, за кожним рядком окремо, за ланцюжком:
- картка товару;
- група товарів;
- картка складу (того, що вказаний у рядку, а якщо там порожньо — із шапки);
- налаштування «Використання фінансових рахунків» → «Склад» → «Рах. вартості ТМЦ».
У межах однієї трійки складський рахунок завжди той самий — трійки й будуються за рахунком (див. нижче); у прикладі рядок документа один, тому й трійка одна.
Звідси правило групування: рядки збираються за складським рахунком і об'єктами аналітики, на кожне таке поєднання приходить своя трійка рядків, і різниця лягає на рахунок різниці з тими самими об'єктами. Якщо в документі різні рахунки або різні об'єкти, трійок буде кілька, і в кожній — своя різниця. Тому підсумкова сума на рахунку різниці збігається з полем «Підсумкова різниця», а от розбивка за рядками може виглядати не так, як у картці документа.
Проводки не буде, якщо різниця нульова на кожному складському рахунку (і за кожним набором об'єктів). Уцінка й дооцінка товарів із різними складськими рахунками можуть стояти в одному документі: проводка запише обидві, навіть коли в підсумку вони гасять одна одну. Проводки не буде й тоді, коли в налаштуванні «Записи із підсистем» на вкладці «Логістика» знято позначку «Переоцінка складу» — тоді документ проводиться без запису операцій і без попередження.
Порядок роботи
1. Створити документ
Модуль Склад → реєстр «Переоцінка складу» → «Новий».
2. Заповнити шапку
Склад (з картки користувача, якщо він там указаний), дата (сьогоднішня) і рахунок різниці (з налаштування) уже стоять — перевірте їх і допишіть коментар з обґрунтуванням. Без рахунку різниці чернетка збережеться, а провести її не вийде.
3. Внести рядки
Товар і нову собівартість. «Кількість» і «Стара собівартість» підставляться самі й лише для читання, «Нова собівартість» спочатку дорівнює старій, різниця порахується. Товар без залишку на складі шапки ляже з нульовою кількістю — переоцінювати нічого; з порожньою шапкою такий товар у документ не потрапить зовсім. З порожнім складом у шапці в документі буде рядок на кожен склад із залишком, і прибрати такий рядок не можна — збереження відмовить: «Не всі залишки задіяні в переоцінці!»
4. Провести
ОК і зберегти. Якщо тим часом на склад щось прийшло чи звідти пішло, система не проведе документ: кількість у рядку вже не дорівнює залишку. Виберіть товар у цьому рядку ще раз, і кількість зі старою собівартістю оновляться. Запаси переоцінено, різниця в обліку.
Як переконатися, що документ правильний
- Нова собівартість введена за одиницю, а не за всю партію. Перевірте по колонці «Різниця»: вона теж за штуку, і підсумок унизу має зійтися з кількістю.
- Знак різниці відповідає задуму: уцінка — мінус, дооцінка — плюс.
- Склад у шапці — той, де лежить переоцінюваний товар.
- Кожен товар стоїть одним рядком на склад: повтор того самого товару на тому самому складі система не проведе.
- Для товару із серійним обліком у рядку вказано номер: без нього система не проведе документ. «Кількість» і «Стара собівартість» підставляться для цього номера, і переоціниться лише він; на кілька номерів — по рядку на кожен.
- Рахунок різниці узгоджений із бухгалтером: переоцінка впливає на фінансовий результат періоду.
- Коментар пояснює причину зміни ціни. Це той документ, до якого найчастіше повертаються з питанням «на якій підставі».
Часті ситуації
Треба змінити кількість, а не ціну. Переоцінка так не вміє. Нестача — списання, надлишок — оприбуткування, помилка складу — переміщення.
Собівартість виявилася нульовою ще в надходженні. Переоцінка це лагодить: ви задаєте правильну ціну, і різниця ляже на рахунок. Але краще розібратися, чому надходження пройшло з нулем, інакше історія повториться.
Товар лежить на кількох складах. Документ із заповненою шапкою переоцінює склад шапки; з порожньою шапкою — усі склади із залишком, по рядку на кожен. Склад, якого в документі немає, збереже стару собівартість — і ціна роз'їдеться по місцях зберігання.
Проведений документ треба виправити чи видалити. Не вийде, доки стоїть ОК. Виправлення відмовить: «Спочатку зніміть прапорець ОК для внесення змін до затвердженого документа», видалення — «Цей запис неможливо видалити! Зніміть позначку ОК перед видаленням».
Переоцінили, а потім захотіли повернути як було. Зняти ОК можна лише з двома правами ролі: «Знімати ОК із документів» і «Можливість знімати 'ОК' зі всіх складських документів»; за замовчуванням немає жодного. Без другого збереження відмовить: «Не можна розтвердити складський документ! Потрібен дозвіл canUnOkStockDock. Зверніться до адміністратора». І лише доки переоцінений товар нікуди не пішов: щойно його хоч частково відвантажили, перемістили, списали чи переоцінили знову — «Товари зі списку документа вже були відвантажені, переміщені або списані». Звичайний хід — зустрічна переоцінка на колишню ціну; в обліку лишаться обидві.
Довідник полів
Шапка
| Поле | Опис |
|---|---|
| Номер | Номер документа, присвоюється автоматично |
| Дата операції | Дата проводки; переоцінюється залишок на мить проведення |
| Склад | Місце зберігання переоцінюваного товару |
| Рахунок різниці | Рахунок, на який відноситься різниця; обов'язковий для проведення |
| Коментар | Обґрунтування переоцінки |
| Об'єкти | Об'єкти аналітики документа |
| ОК | Проведення: змінює собівартість і робить проводку |
Рядки товарів
| Поле | Опис |
|---|---|
| Код, Опис | Позиція та її назва |
| Кількість | Залишок товару на складі в мить вибору товару; лише для читання |
| Стара собівартість | Середня ціна одиниці за залишком у мить вибору товару; лише для читання |
| Нова собівартість | Ціна одиниці після переоцінки |
| Різниця | Зміна ціни однієї одиниці |
Підсумки документа
| Поле | Опис |
|---|---|
| Заг. кіль-сть | Кількість переоціненого товару |
| Підсумкова різниця | Сума проводки — на стільки зміниться вартість запасів |