Розмитнення
Імпортна партія стає на склад не за тією ціною, за якою її купили. До ціни постачальника додаються мито, акциз, перевезення, послуги брокера — і всі ці суми стосуються партії загалом, а не окремої коробки. Щоб кожна позиція потрапила на склад за своєю справжньою ціною, витрати на партію треба розкласти по товарах.
Де шукати: Модулі → Склад → Регістри → Розмитнення
Розмитнення — документ, який це робить. Він приймає інвойс постачальника, паперову ВМД і рахунки за послуги, а на виході дає дві речі:
- Надходження товарів — товар на складі з повною собівартістю;
- Рахунок на митні витрати — борг перед митницею і ПДВ, сплачений при ввезенні.
Документ живе в модулі Склад. Створюється він лише із затвердженого Замовлення постачальнику; кнопка «Новий» у розмитненні недоступна — без замовлення немає з чим пов'язати товари і немає від чого рахувати курс.
Що на що перетворюється
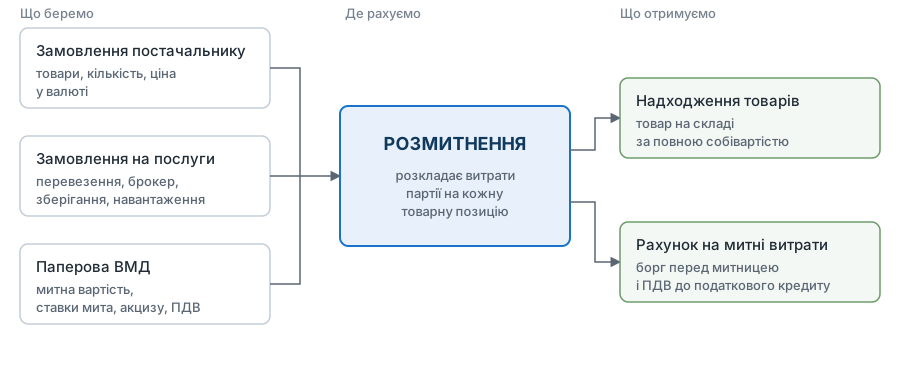
Порядок такий: спершу в системі з'являється замовлення на товар, потім — замовлення на послуги з його доставки, і лише тоді, коли товар уже пройшов митницю і на руках є паперова ВМД, створюється Розмитнення. Воно нічого не оприбутковує і нікому не платить: його робота — правильно порахувати. Оприбутковує товар Надходження, а розрахунки з митницею веде Рахунок на митні витрати; обидва створюються з меню Розмитнення після його затвердження.
З чого складається собівартість
| Доданок | Звідки береться | Чи входить у собівартість |
|---|---|---|
| Фактурна вартість | ціна із Замовлення постачальнику × курс валюти | так |
| Мито | ставка за кодом УКТЗЕД × митна вартість | так |
| Акциз | ставка × митна вартість, якщо товар підакцизний | так |
| Додаткові витрати | замовлення постачальникам послуг, суми без ПДВ | так |
| ПДВ, сплачений на митниці | (митна вартість + мито + акциз) × ставка ПДВ | ні — іде в податковий кредит |
ПДВ при ввезенні платить і платник ПДВ, і неплатник — але розпоряджаються ним по-різному. Платник ставить його в податковий кредит, тому в ціну товару ПДВ не входить: для цього й створюється Рахунок на митні витрати. Якщо ж компанія не є платником ПДВ, зарахувати податок немає з чим, і він лягає в собівартість разом із митом.
Підсумкова формула на одну позицію:
Собівартість одиниці = ціна у валюті × курс + (мито + акциз + дод. витрати, що припадають на рядок) ÷ кількість
Митна вартість — це не те саме, що фактурна. Фактурна вартість — скільки заплатили постачальнику. Митна — база, від якої митниця нараховує платежі; вона береться з паперової ВМД і зазвичай більша за фактурну, бо включає доставку до кордону. Система не обчислює її сама і не підставляє: її вводить людина, переписуючи з декларації.
Розбір на прикладі
Далі — справжній документ із демонстраційного стенда: партія інструменту з Польщі. Спершу він цілком, потім покроково.
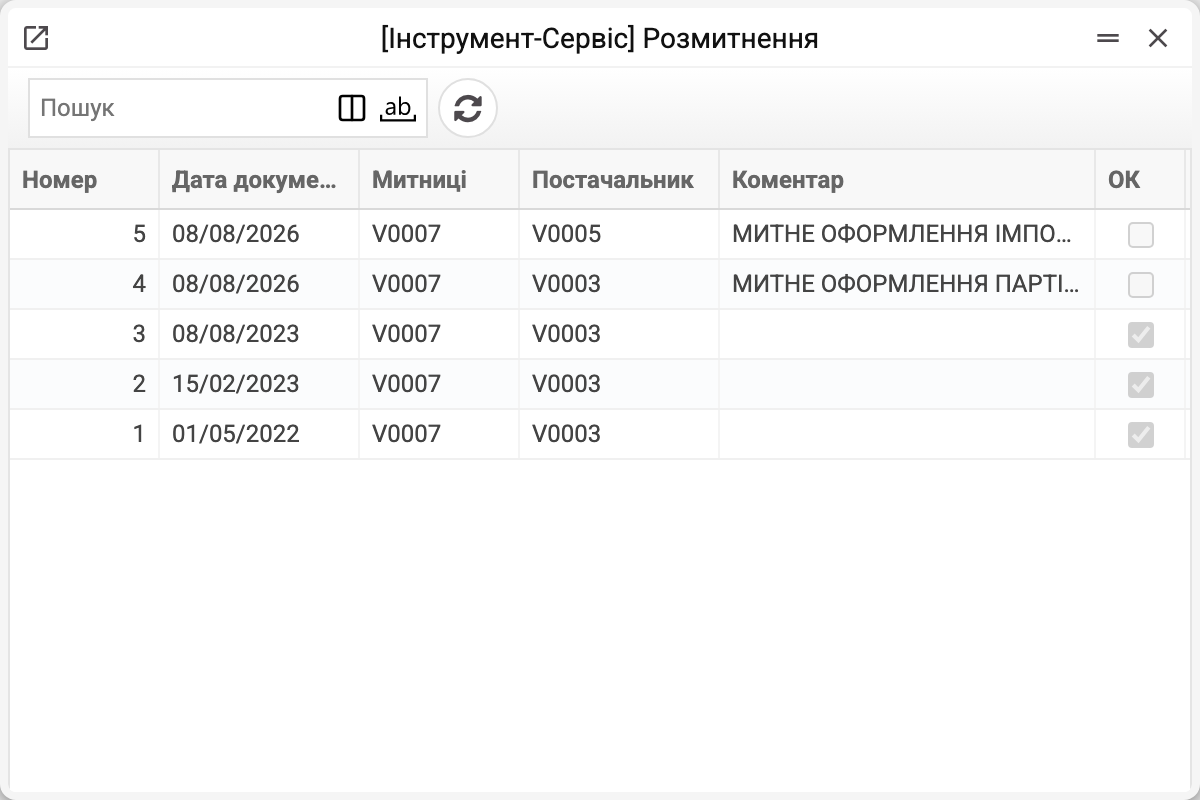
У журналі — номер і дата документа, митниця, постачальник, коментар і позначка OK. Розберемо документ на партію з Польщі.
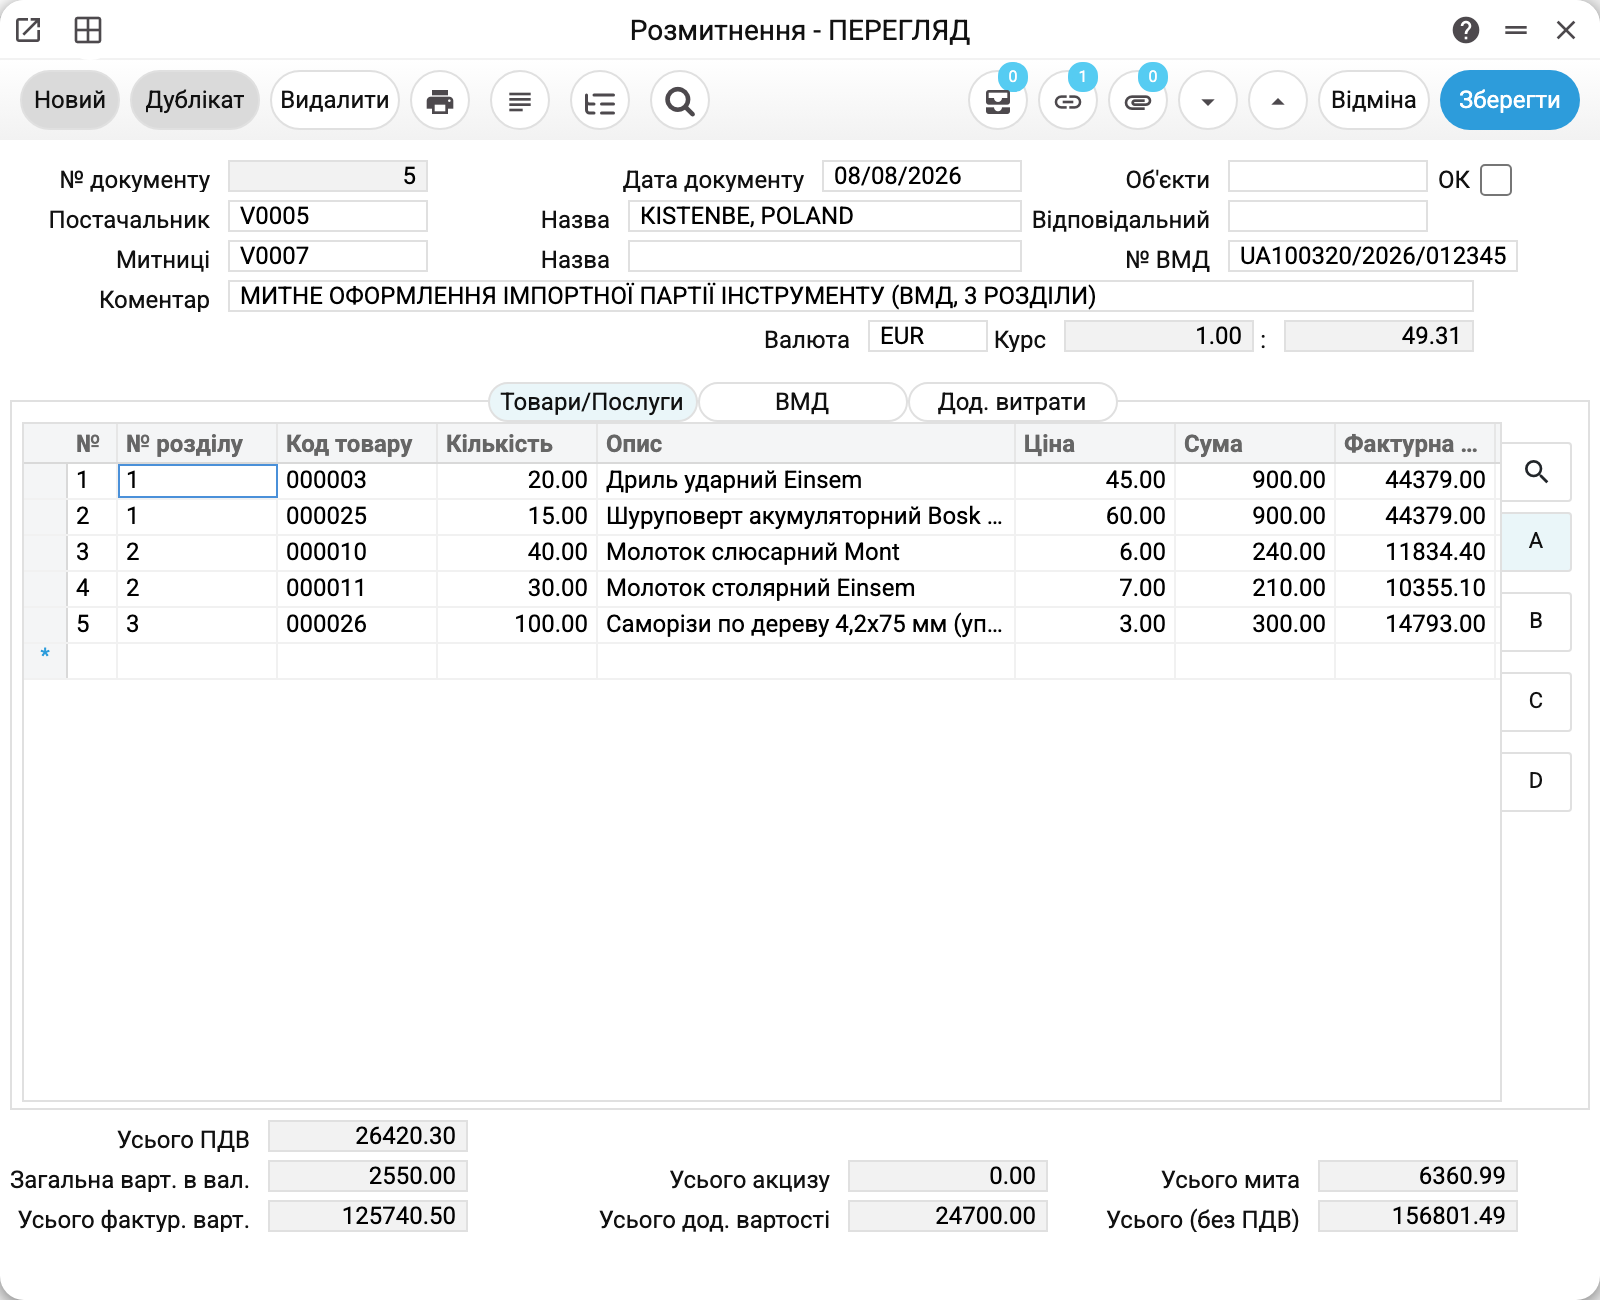
У шапці все, що визначає розрахунок: постачальник, валюта EUR, курс 49,31, номер паперової ВМД. Нижче — три вкладки, по одній на кожне джерело даних, і підсумки внизу.
Крок 1. Що купили
Вкладка «Товари/Послуги», закладка A. П'ять позицій перенеслися із Замовлення постачальнику разом із кількістю і ціною в євро.
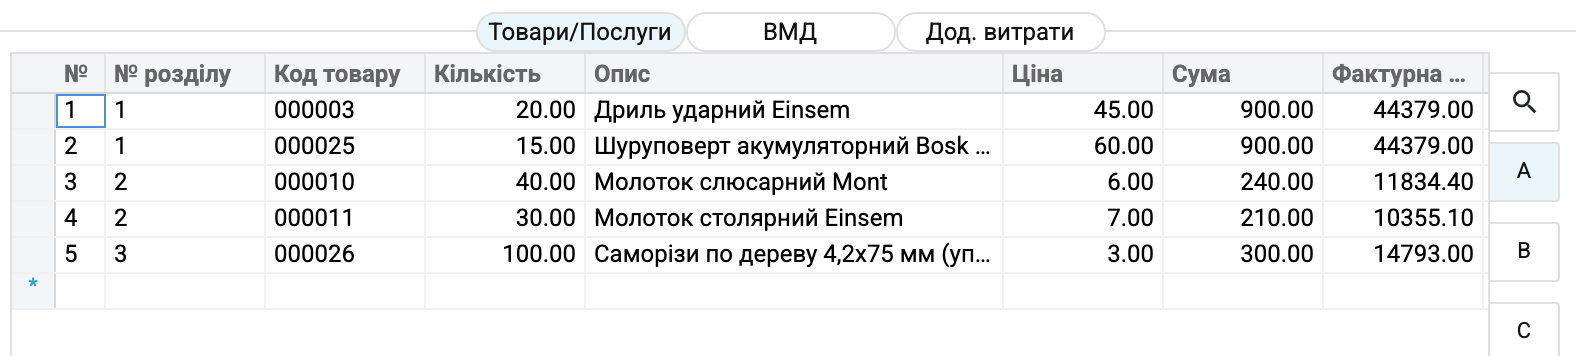
Остання колонка, «Фактурна вартість товару», — сума рядка за курсом документа: «Сума» 900 EUR × 49,31 = 44 379. Сума по всіх п'яти рядках, 125 740,50, стане базою для всіх подальших розподілів.
Колонка «№ розділу» вже заповнена: система розклала товари по розділах декларації, орієнтуючись на код УКТЗЕД із картки товару. Дриль і шуруповерт потрапили в перший розділ, молотки — у другий, саморізи — у третій.
Крок 2. Як митниця поділила партію
Вкладка «ВМД». Митниця рахує платежі не по товарах, а по розділах декларації: товари з однаковим кодом УКТЗЕД ідуть одним рядком зі своєю ставкою. У нашій партії вийшло три розділи — електроінструмент, молотки і саморізи.
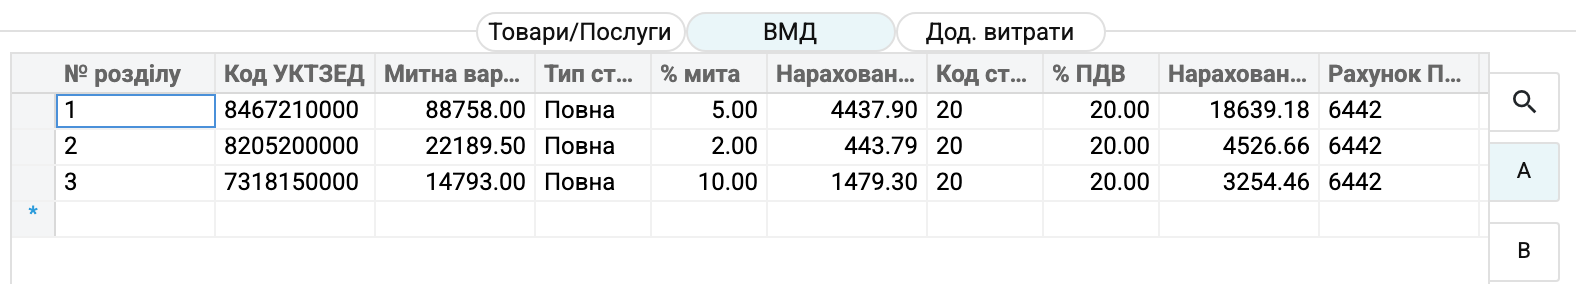
З паперової декларації людина переписує «Митну вартість» і, якщо треба, відсотки. Решту система рахує сама:
- «Нараховано мита» = митна вартість × % мита. Перший розділ: 88 758 × 5 % = 4 437,90.
- «Нараховано ПДВ» = (митна вартість + мито + акциз) × % ПДВ. Перший розділ: (88 758 + 4 437,90) × 20 % = 18 639,18.
Ставки в розділів різні — 5 %, 2 % і 10 %, — тому й ділити платежі між товарами доведеться не по всій партії одразу, а всередині кожного розділу окремо.
У цьому прикладі митна вартість розділів збіглася з фактурною: доставка до кордону входила в ціну постачальника, додавати до бази не було чого. Якщо за умовами постачання транспорт до кордону оплачується окремо, митна вартість буде більшою — і переписати її з паперової ВМД тим більше обов'язково.
Крок 3. Скільки коштувала доставка
Вкладка «Дод. витрати». Сюди підбираються замовлення постачальникам послуг, прив'язані до цієї партії: замовлення 46 — перевізнику, замовлення 47 — митному брокеру.
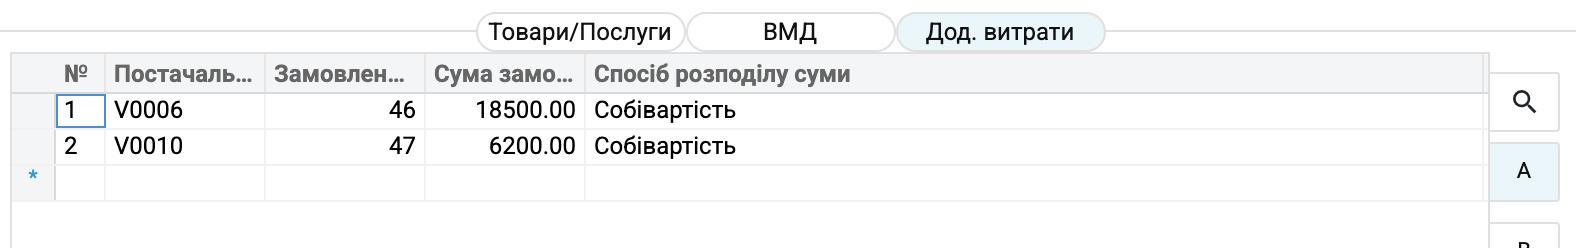
«Сума замовлення (без ПДВ)» підставляється сама: 18 500 і 6 200, разом 24 700. У колонці «Спосіб розподілу суми» стоїть «Собівартість» — її система ставить сама під час вибору замовлення; витрати ляжуть на товари пропорційно їхній вартості. Другий варіант, «Кількість», ділить суму порівну на кожну одиницю товару; так рахують, коли ціна речі не впливає на вартість її перевезення.
Крок 4. Як усе це лягло на товари
Повертаємось на вкладку «Товари/Послуги». Закладка B показує, скільки мита й акцизу припало на кожен рядок.
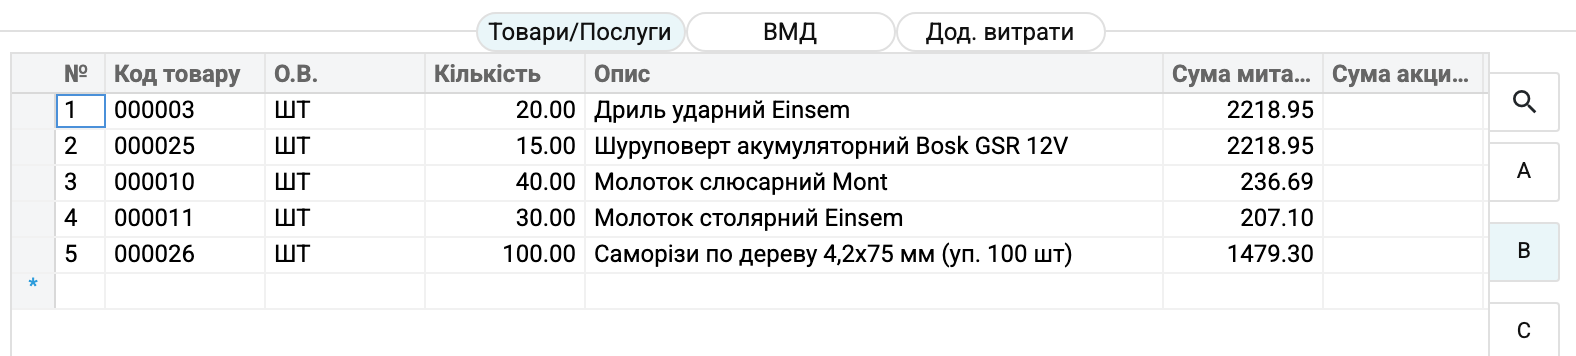
Усередині розділу платіж ділиться пропорційно фактурній вартості рядка. Дрилі й шуруповерти дали в перший розділ порівну — по 44 379 із 88 758, — тому й мито розділу поділили навпіл: по 2 218,95. Саморізи в третьому розділі самі, і все його мито, 1 479,30, дісталося їм цілком.
Закладка C — ПДВ і додаткові витрати.
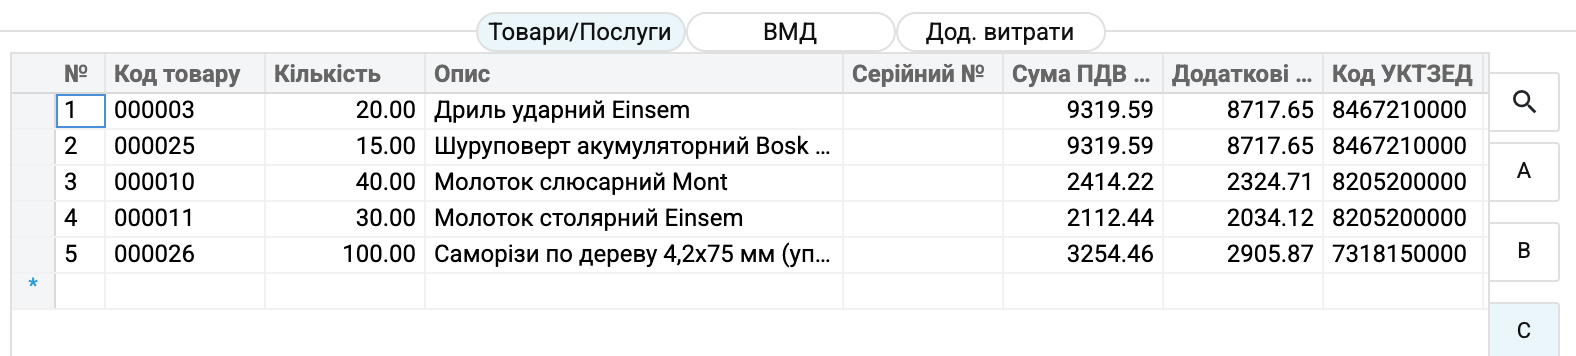
Доставка ділиться інакше: не всередині розділу, а по всій партії одразу. Частка дрилів у ній — 44 379 зі 125 740,50, тобто 35,3 %; рівно стільки ж вони отримали від 24 700 витрат на перевезення і брокера — 8 717,65.
Копійки від ділення не губляться: залишок округлення система додає до рядка з найбільшою кількістю (серед рядків, де ця сума не нульова), щоб сума по товарах зійшлася з підсумком документа до копійки.
Крок 5. Що вийшло в підсумках документа
Нижня частина картки — перевірка всієї роботи.
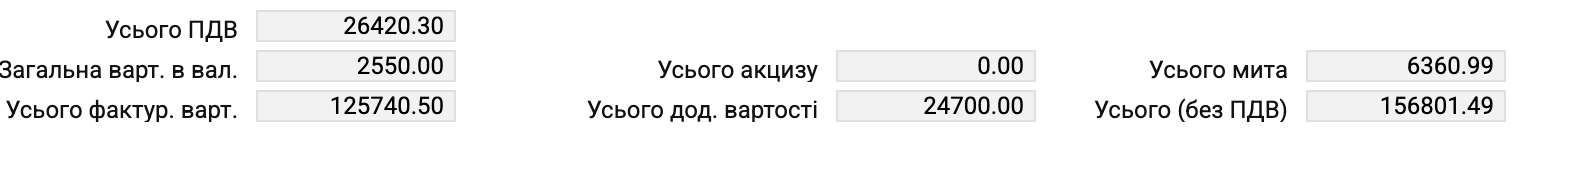
Читаються вони так: до фактурної вартості 125 740,50 додалися мито 6 360,99 і додаткові витрати 24 700,00 — вийшло «Усього (без ПДВ)» 156 801,49. Це і є повна собівартість партії, і саме ця сума піде в Надходження товарів. Акциз нульовий: підакцизних товарів у партії немає. «Усього ПДВ» 26 420,30 стоїть окремо від цієї суми — він піде в Рахунок на митні витрати.
Партія обійшлася на 24,7 % дорожче за ціну постачальника — і тепер ця різниця лежить не спільним казаном, а всередині ціни кожного дриля і кожного саморіза.
Проводок розмитнення не робить
У реєстрі «Записи операцій» після нього не з'явиться нічого, і це не упущення. Розмитнення — розрахунковий документ: воно не рухає ні склад, ні гроші, а лише розподіляє суми по позиціях майбутньої партії.
В облік усе це потрапить двома іншими документами:
- надходження візьме готову собівартість і, коли його затвердять, поставить товар на склад. Мито, акциз і додаткові витрати в ньому окремими сумами не йдуть — вони вже всередині собівартості рядків. Тому проводка надходження — на всю суму рядка: дебет — рахунок запасів, кредит — рахунок із колонки «Рахунок» рядка Замовлення постачальнику, а якщо там порожньо — «Контр. рахунок закупівель» із налаштування «Використання фінансових рахунків»;
- рахунок на митні витрати створить борг перед митницею: мито й акциз — на «Контрольний рахунок» із картки митниці, ПДВ — на «Рахунок ПДВ» розділів декларації.
Звідси практичний висновок: якщо сума лягла не на той рахунок, шукати помилку треба не в розмитненні, а в колонці «Рахунок» рядків замовлення (чи в «Контр. рахунок закупівель»), у «Контрольний рахунок» картки митниці і в «Рахунок ПДВ» розділів.
Порядок роботи
1. До розмитнення: замовлення на послуги
Поки товар їде, на кожного виконавця — перевізника, брокера, склад тимчасового зберігання — заводиться окреме замовлення. Робиться це із замовлення на товар, командою меню «Ств. замовл. на додатк. посл. по розмитненню»: так система запам'ятовує, до якої партії належать витрати. Замовлення на послуги, створене саме по собі, у список вибору розмитнення не потрапить; номер вибирайте саме зі списку, а не вписуйте вручну.
2. Створити розмитнення
У реєстрі замовлень постачальникам знайдіть замовлення, за яким товар пройшов митницю, і в меню документа виберіть «Створити розмитнення». Замовлення має бути затверджене — інакше система відповість «Будь ласка, затвердіть документ!»; якщо розмитнювати вже нічого, — «Всі товари розмитнено». У новий документ переносяться постачальник, валюта, курс і всі ще не розмитнені товари замовлення. В імпортному замовленні ціну вводьте без ПДВ — інакше ПДВ потрапить у фактурну вартість.
3. Привести список товарів до факту
Розмитнення описує те, що фактично розмитнено. Якщо прийшла частина партії — зайві рядки треба видалити, а в неповних виправити кількість. Залишок можна розмитнити пізніше: система пам'ятає, скільки за кожним рядком замовлення вже внесено в розмитнення — і затверджені, і ще ні, — і в наступне розмитнення з того самого замовлення підставить лише решту. Код товару тут не міняйте: надходження бере товар із рядка замовлення, тож якщо прийшов інший товар, виправляйте замовлення.
Тут же перевірте колонку «№ розділу». Нуль означає, що в товару не заповнено код УКТЗЕД, і такий товар до жодного розділу декларації не потрапить. Перевірте й вкладку «ВМД»: розділу з порожнім «Код УКТЗЕД» там бути не повинно. Код проставляється в картці товару; можна вказати його і просто в розмитненні — на закладці C вкладки «Товари/Послуги», і під час збереження розмитнення цей код запишеться в картку товару.
4. Заповнити вкладку «ВМД»
Розділи система збирає сама — за кодами УКТЗЕД із карток товарів. Людина переписує з паперової декларації те, чого система знати не може:
- митну вартість кожного розділу;
- відсоток мита, якщо він відрізняється від підставленого (ставка береться з картки коду УКТЗЕД за типом ставки, а тип — із картки постачальника);
- відсоток акцизу на закладці B — лише для підакцизних товарів;
- відсоток ПДВ, якщо він відрізняється від звичайного. Його задає колонка «Код ставки мита»: попри назву, це код ставки ПДВ із довідника ставок, і вибраний код ставить свій «% ПДВ». Коду, якого в довіднику немає, система не прийме — наприклад, «Код ПДВ '20' не знайдено».
Замість відсотка можна ввести й саму суму — «Нараховано мита», «Нараховано ПДВ», «Нараховано акцизу», — відсоток перерахується. Суми перераховуються одразу після введення — і по розділах, і по товарах. «Рахунок ПДВ» підставляється з поля «Рахунок ПДВ в Розмитненні» налаштування «Налаштування курсу надходження», а якщо воно порожнє — 6442.
Якщо в товарів одного коду УКТЗЕД різні ставки ПДВ, під час створення розмитнення система попередить «Різні коди ставок ПДВ у картках товарів! Перевірте відсотки ПДВ (вкладка ВМД).» і поставить у такому розділі «% ПДВ» нуль — введіть правильний. Змінили «Код УКТЗЕД» розділу — звірте його «% ПДВ» із декларацією.
5. Підтягнути додаткові витрати
На вкладці «Дод. витрати» в кожному рядку виберіть чергове замовлення на послуги. Сума без ПДВ і спосіб «Собівартість» підставляться самі; за потреби змініть спосіб на «Кількість». Замовлення, прив'язані до цієї партії, треба внести всі, крім уже внесених в інше затверджене розмитнення, — інакше документ не затвердиться. Замовлення на послуги можна поділити між кількома розмитненнями, але лише в межах його суми: якщо рядки цього замовлення в проведених документах і в цьому разом більші за суму замовлення без ПДВ, документ не затвердиться — система відповість «Замовлення постачальнику послуг …: в інших проведених документах уже …, у цьому … — більше за суму замовлення …» і запропонує зменшити суму в рядку або повернути інший документ у чернетку. Так витрата не може двічі лягти в собівартість.
Способи в рядках можна змішувати: кожен рядок витрат ділиться своїм способом, і частка товару — сума його часток за рядками «Собівартість» і за рядками «Кількість». Так само витрати перераховуються і після видалення рядка на вкладці «Товари/Послуги» чи «Дод. витрати».
6. Перевірити і затвердити
Заповніть у шапці «Митниці» (контрагент, якому піде рахунок) і «№ ВМД», звірте підсумки з паперовою декларацією, поставте позначку ОК і збережіть. Без митниці документ із митом, акцизом чи ПДВ не затвердиться — «Поле «Митниця (запис Контакти)» — обов'язкове!». Після затвердження матриці закриваються на редагування.
7. Створити документи-продовження
З меню розмитнення:
- «Створити надходження» — надходження за розрахованою собівартістю; товар стане на склад, коли надходження затвердять. Якщо за замовленням усе вже отримано, система відповість «Всі товари надійшли»;
- «Створити рахунок на митні витрати» — рахунок-фактура на контрагента-митницю із сумами мита, акцизу і ПДВ. Створюється один раз на розмитнення; у картці митниці має бути заповнений «Контрольний рахунок», інакше система відмовить: «Контрольний рахунок повинен бути вказаний у картці митного контрагента (вкладка "Головна книга")».
Рахунки перевізнику й брокеру створюються окремо — з їхніх власних замовлень на послуги.
Як переконатися, що документ заповнено правильно
- У колонці «№ розділу» немає жодного нуля.
- «Усього мита», «Усього акцизу» та «Усього ПДВ» збігаються з паперовою ВМД до копійки. Якщо ні — розходиться митна вартість або ставка в якомусь розділі.
- «Усього дод. вартості» дорівнює сумі всіх рахунків за доставку й оформлення партії.
- «Усього (без ПДВ)» — це те, у скільки партія обійшлася. Звірте з очікуваним.
- Після створення надходження сума в ньому збігається з «Усього (без ПДВ)»; менша вона, лише якщо частину товару за замовленням уже отримали раніше — тоді надходження бере тільки решту. Якщо система показала «Перевірте ціни в надходженні» — у якомусь рядку нульова ціна.
Хід оформлення партії загалом показує звіт «Статус митного оформлення» — він викликається з меню документа.
Часті ситуації
Прийшла частина партії. Оформлюйте розмитнення на те, що фактично розмитнено, зайві рядки видаліть. Коли прийде залишок — створіть із того самого замовлення друге розмитнення: у нього потрапить лише не оформлене раніше.
Рахунок за послуги ще не прийшов. Розмитнення все одно не можна затвердити, поки в нього не внесені всі замовлення на послуги за цією партією — система відповість «Додайте всі замовлення постачальникам послуг до таблиці додаткових витрат». Заведіть замовлення на послугу з очікуваною сумою: воно і є підставою, рахунок-фактура з'явиться пізніше. Замовлення, уже внесені в інше затверджене розмитнення цієї партії, вносити вдруге не треба. Ту саму відповідь дасть і «Створити надходження», якщо замовлення на послуги з'явилося вже після затвердження.
«Товар не прив'язаний до жодного розділу митної декларації». У товару порожній код УКТЗЕД або в декларації немає розділу з таким кодом. Перевірте закладку C вкладки «Товари/Послуги» і вкладку «ВМД».
Треба виправити документ після ОК. Зняти позначку може лише користувач із правом «Знімати ОК із документів» і лише поки з розмитнення нічого не створено. Якщо надходження або рахунок уже є, система відмовить — «Є створені надходження» чи «Є створені рахунки-фактури»: спершу видаліть їх. Затверджене розмитнення видалити не можна — «Ви не можете видалити підтверджені митні витрати!».
Товари із серійним обліком. «Створити розмитнення» ставить серійний товар окремим рядком на кожну одиницю. Серійні номери можна внести на закладці C вкладки «Товари/Послуги» — тоді вони перейдуть у надходження. Можна й не вносити: у надходженні їх усе одно можна буде заповнити. Розмитнювати серійний товар можна й частинами: наступне «Створити розмитнення» запропонує лише ті одиниці, яких ще немає в жодному розмитненні.
Звідки береться курс. Під час створення розмитнення — за перемикачем «Курс валюти в надходженні» налаштування «Налаштування курсу надходження» модуля Склад: «Із замовлення постачальнику» — курс замовлення; «З надходження» — курс на дату документа; «Значення з урахуванням передплат» — курс з урахуванням уже зроблених передплат за цим замовленням. Поле «Курс» у вікні лише для читання: курс оновлюється, коли змінюєте «Дата документу» (крім варіанта «Із замовлення постачальнику») або «Валюта» (тоді береться курс на дату документа), — і фактурна вартість та всі розрахунки перераховуються. За двома останніми варіантами надходження з розмитнення отримує його курс і дату.
Компанія не платить ПДВ. Тоді ПДВ із митниці включається в собівартість товару, і сума надходження буде більшою за «Усього (без ПДВ)» рівно на «Усього ПДВ». Рахунок на митні витрати при цьому проводить ПДВ на «Рахунок ПДВ» розділів — узгодьте цей рахунок із бухгалтером, щоб ПДВ не опинився і в собівартості, і в податковому кредиті.
Довідник полів
Шапка
| Поле | Опис |
|---|---|
| № документу | Номер розмитнення, присвоюється автоматично |
| Дата документу | Дата оформлення |
| Коментар | Довільний текст |
| Постачальник | Постачальник товару, переноситься із замовлення |
| Митниці | Контрагент, якому буде виставлено рахунок на митні платежі |
| Об'єкти | Об'єкти аналітики, передаються в надходження |
| Відповідальний | Користувач, відповідальний за документ; вибирається вручну |
| № ВМД | Номер паперової вантажної митної декларації |
| Валюта | Валюта закупівлі, переноситься із замовлення |
| Курс | Курс до основної валюти, лише для читання; правило підстановки — у розділі «Звідки береться курс» вище |
| ОК | Ознака затвердження документа |
Вкладка «Товари/Послуги»
| Поле | Закладка | Опис |
|---|---|---|
| № розділу | A | Розділ ВМД, до якого віднесено товар. Проставляється за кодом УКТЗЕД. 0 — товар не прив'язаний |
| Код товару | A | Код із замовлення постачальнику |
| Кількість | A | Фактично розмитнена кількість |
| Опис | A | Назва товару |
| Ціна | A | Закупівельна ціна у валюті, із замовлення |
| Сума | A | Сума рядка у валюті |
| Фактурна вартість товару | A | Сума рядка в основній валюті за курсом документа |
| О.В. | B | Одиниця виміру з рядка замовлення |
| Сума мита по товару | B | Мито, що припадає на рядок |
| Сума акцизу по товару | B | Акциз, що припадає на рядок |
| Серійний № | C | Серійний номер одиниці, передається в надходження |
| Сума ПДВ по товару (рядку) | C | ПДВ, що припадає на рядок |
| Додаткові витрати | C | Частка перевезення, брокерських та інших послуг |
| Код УКТЗЕД | C | Код УКТЗЕД товару; під час збереження записується в картку товару |
Вкладка «ВМД»
| Поле | Закладка | Опис |
|---|---|---|
| № розділу | A | Номер розділу декларації |
| Код УКТЗЕД | A | Код УКТЗЕД розділу |
| Митна вартість | A | База нарахування платежів, вводиться з паперової ВМД |
| Тип ставки мита | A | Повна, пільгова або преференційна; підставляється з картки постачальника |
| % мита | A | Ставка з картки коду УКТЗЕД або введена вручну |
| Нараховано мита | A | Митна вартість × % мита; можна ввести суму — відсоток перерахується |
| Код ставки мита | A | Попри назву — код ставки ПДВ із довідника ставок; задає «% ПДВ» |
| % ПДВ | A | Ставка ПДВ розділу |
| Нараховано ПДВ | A | (Митна вартість + мито + акциз) × % ПДВ |
| Рахунок ПДВ | A | Рахунок ПДВ у рахунку на митні витрати; підставляється з «Рахунок ПДВ в Розмитненні», порожнє — 6442 |
| % акциз | B | Ставка акцизу для підакцизних товарів |
| Нараховано акцизу | B | Митна вартість × % акцизу |
Вкладка «Дод. витрати»
| Поле | Закладка | Опис |
|---|---|---|
| Постачальник послуги | A | Виконавець послуги, підставляється за вибраним замовленням |
| Замовлення постачальнику | A | Замовлення на послуги, прив'язане до цієї партії |
| Сума замовлення (без ПДВ) | A | Вартість послуг без ПДВ в основній валюті |
| Спосіб розподілу суми | A | «Собівартість» (ставиться сама) або «Кількість» |
| Рахунок розрахунків з контрагентами | B | Довідково: рахунок розрахунків із картки виконавця |
| Рахунок складу контрольний | B | Довідково: «Контрольний рахунок» із картки виконавця |
Підсумки документа
| Поле | Опис |
|---|---|
| Загальна варт. в вал. | Сума товарів у валюті закупівлі |
| Усього фактур. варт. | Те саме в основній валюті за курсом документа |
| Усього мита | Мито по всіх розділах |
| Усього акцизу | Акциз по всіх розділах |
| Усього ПДВ | ПДВ по всіх розділах |
| Усього дод. вартості | Сума всіх додаткових витрат |
| Усього (без ПДВ) | Повна собівартість партії |