Використання фінансових рахунків
Налаштування, з якого документи беруть бухгалтерські рахунки, коли їм більше нема звідки їх узяти. Кожне проведення — фактури, оплати, надходження, списання — шукає рахунки за ланцюжком «рядок документа → картка товару → група товарів → це вікно», і саме тут ланцюжок закінчується: що записано в цих вкладках, те і є «рахунки за замовчуванням» усієї компанії. Рахунок вартості ТМЦ між групою і цим вікном шукається ще в картці складу; у виручки й рахунку витрат ланцюжки свої — див. Групи товарів.
Де шукати: Модулі → Фінанси → Налаштування → Використання фінансових рахунків
Розбір на прикладі
Вкладка «Дебітори» демо-бази:
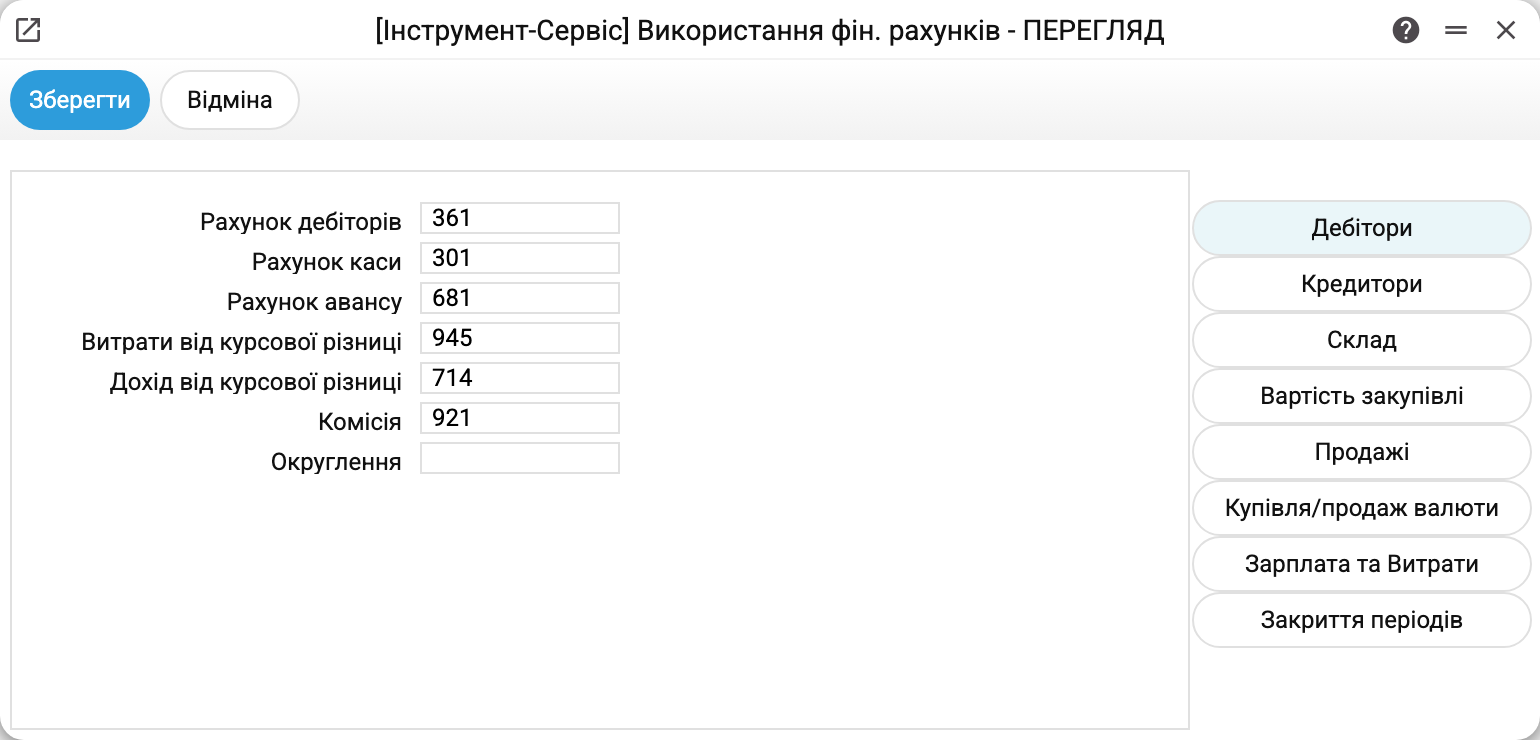
Рахунок дебіторів 361, аванси 681, курсові різниці 945/714, комісія 921. На знімку ще видно «Рахунок каси» — у серпні 2026 його зняли з вікна (див. нижче); натомість на вкладці тепер стоять «Рахунок прибутку від округлення» й «Рахунок збитку від округлення» (на них іде залишок округлення сум рядків надходження) та галочка «Заборонити переплату по рахунку-фактурі». Це ті числа, які ви бачите у проводках фактур і оплат у Записах операцій: фактура дебетує 361 у кореспонденції з доходом — «361» вона взяла звідси.
Вкладка «Продажі»:
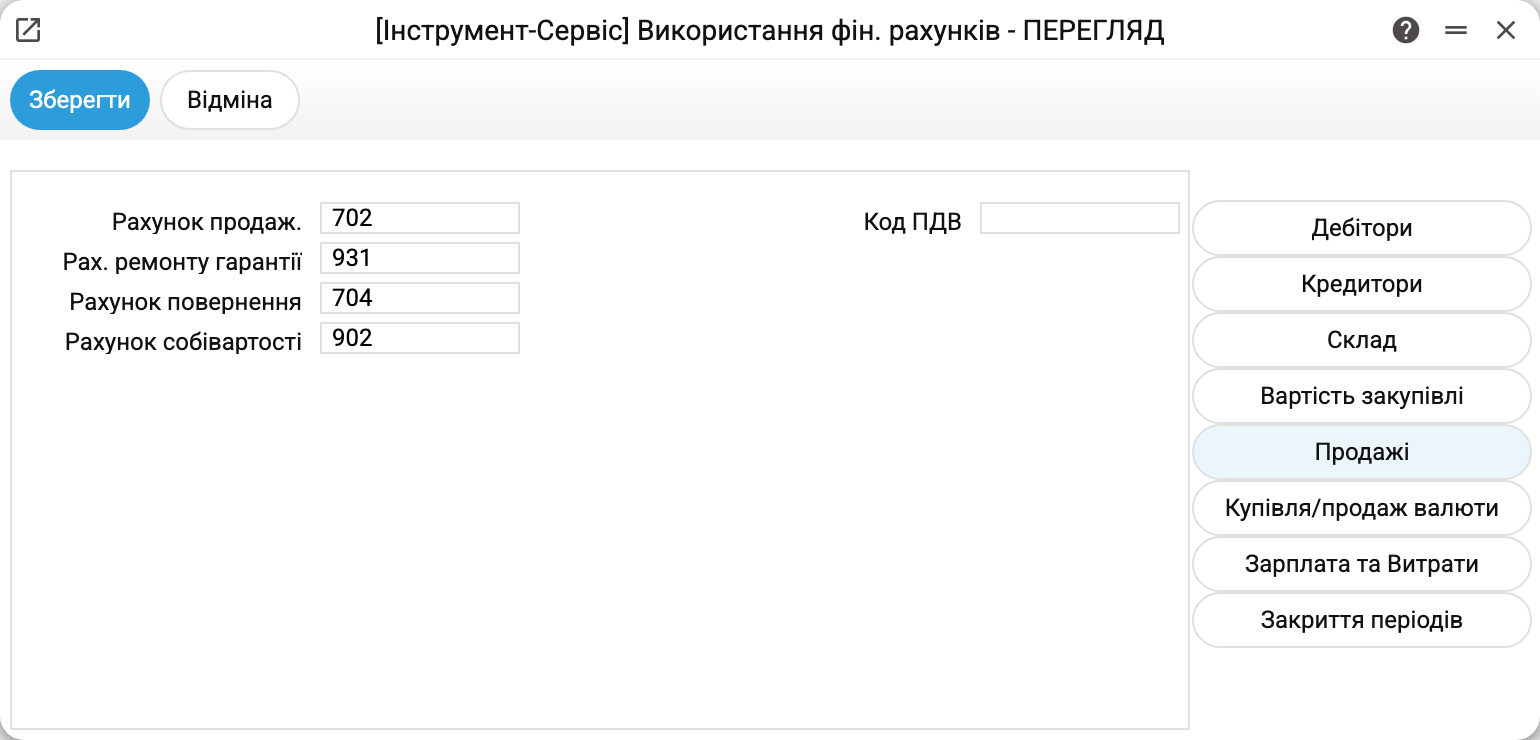
Рахунок продажів 702, повернення 704, собівартість 902, гарантійний ремонт 931. «Код ПДВ» — ставка з налаштування ПДВ, яку документи підставляють, коли її не задано ні в товарі, ні в контрагенті.
Кредит-нота сторнує там, де виручку проведено: заповнений «Рахунок продаж.» рахунку-фактури вона бере собі, а без нього дебет іде на рахунок повернення. Галочка «Кредит-нота — на рахунок повернення, а не на рахунок продаж рахунку-фактури» — для тих, хто ставить рахункам свій рахунок продажу, а повернення хоче бачити на рахунку повернення. Вона судить лише рахунок із рахунку-фактури: рахунок кредитових умов оплати, рядка і групи товару діє, як і без неї.
Вкладка «Склад»:
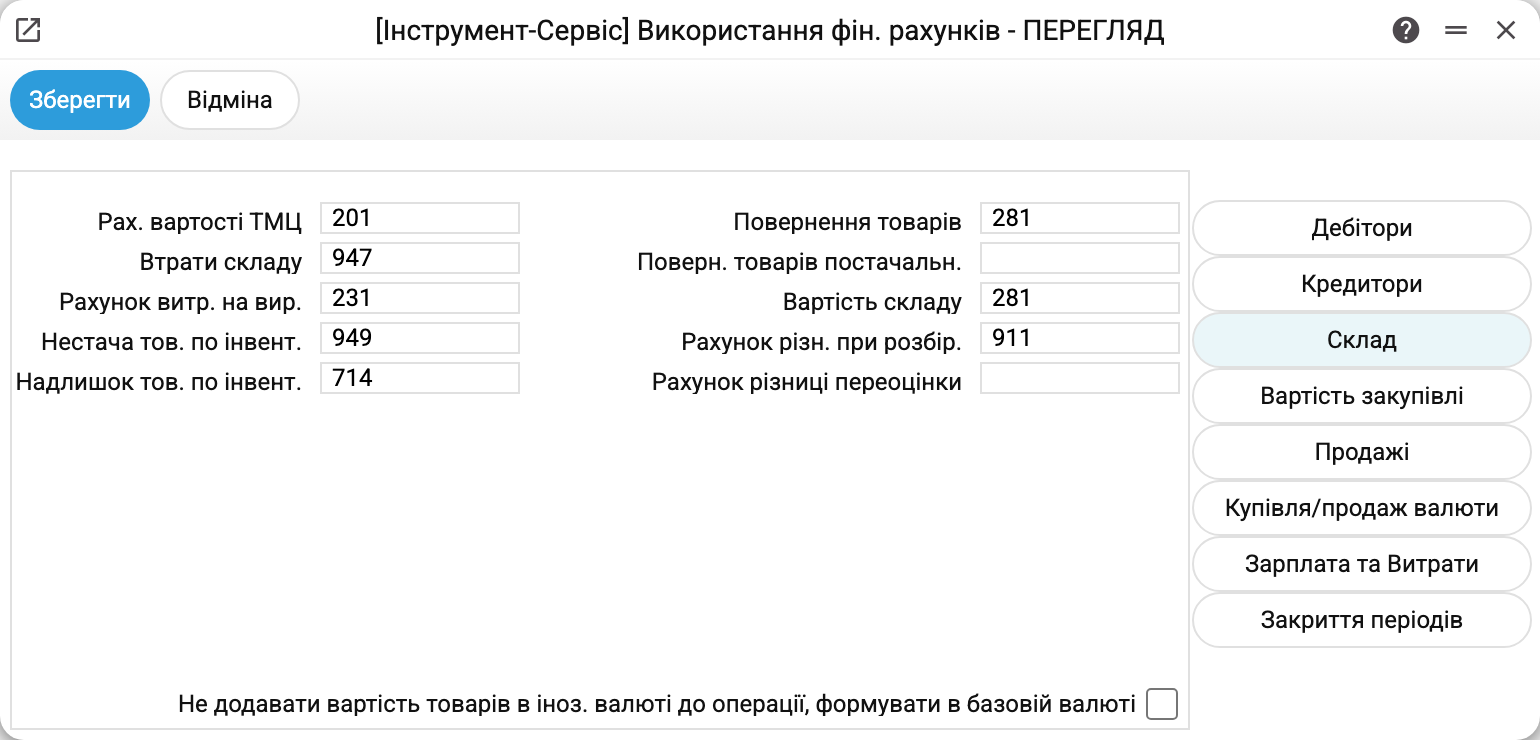
Вартість ТМЦ 201, втрати складу 947 — типовий рахунок нового списання, нестачі/надлишки інвентаризації 949/714, різниці розбирання 911 (розбирання у виробництві). Нестачі й надлишки проводить не сама інвентаризація — вона цього налаштування не читає, — а служба «Порівняння інвентаризації»: списання на нестачі й надходження на надлишки вона створює саме з цими рахунками, а без них відмовляє. «Рахунок різниці переоцінки» підставляється в новий документ переоцінки складу; «Вартість складу» вимагає проведення надходження — порожнє поле дає відмову «Рахунок вартості складу не визначено».
Раніше у вікні стояли ще чотири рахунки («Повернення товарів», «Повернення тов-ів постачальнику», «Рахунок каси», «Використання прибутку у звітному періоді») — їх не читала жодна проводка, і у серпні 2026 їх зняли з вікна (#4266). Повернення від клієнта будує проводку дзеркально до відвантаження — складський рахунок за складом і товаром, рахунок вартості з рядка або з картки товару; каса бере рахунок зі способу оплати; використання прибутку бухгалтер проводить вручну в записах операцій. Виняток з вересня 2026 — повернення постачальнику в даних, перенесених із SERP: якщо в налаштуванні заповнено рахунок відхилення повернення постачальнику, проводка знову бере збережене значення «Повернення тов-ів постачальнику» (чи, за ознакою з перенесених даних, рахунок кредиту рядка) і відносить різницю цін на рахунок відхилення. Полів у вікні немає — режим вмикають лише перенесені дані.
Вкладка «Закриття періодів»:
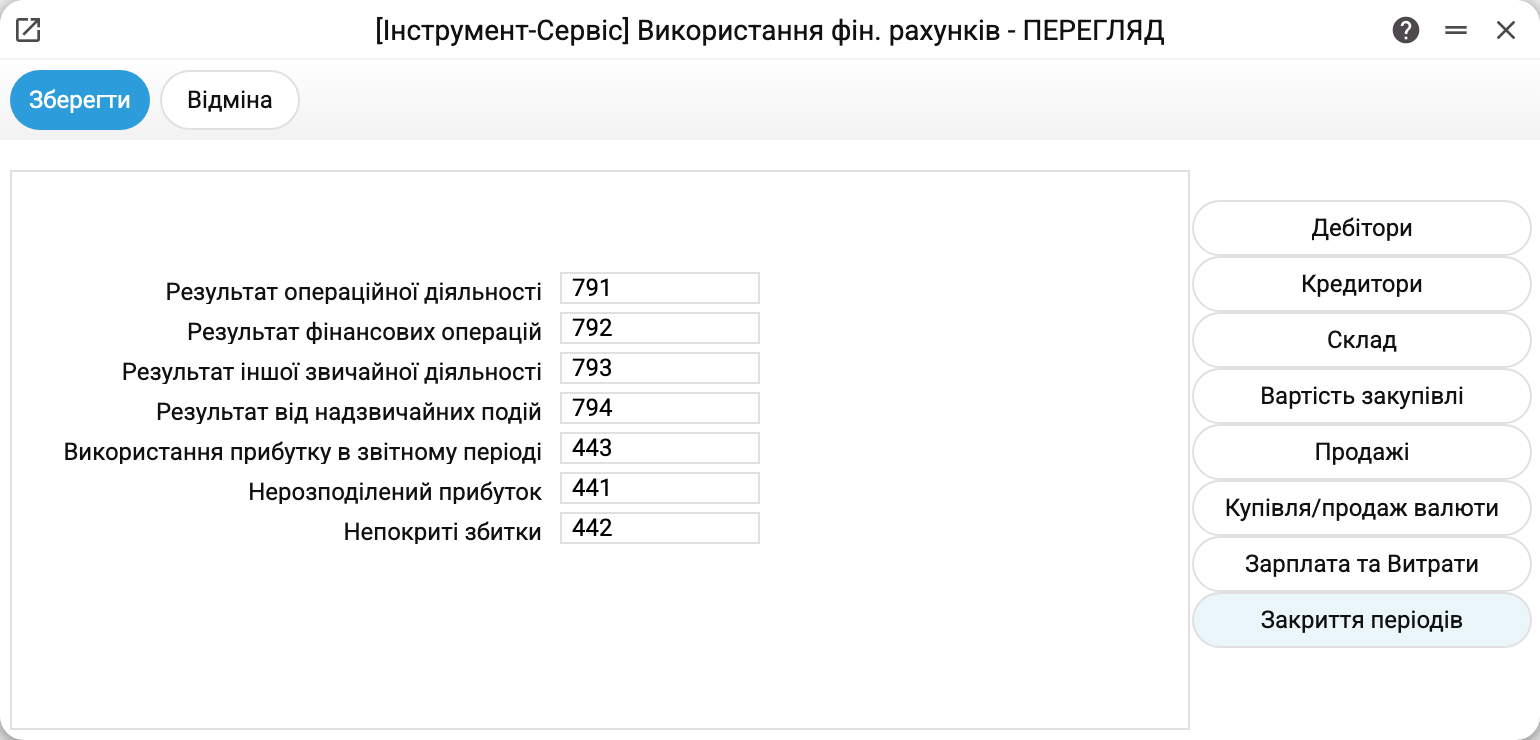
Чотири рахунки фінансового результату 791–794 (операційна діяльність, фінансові операції, інша звичайна, надзвичайні події) і рахунки капіталу 441/442 — саме ними закриття періодів виводить прибуток або збиток.
Решта вкладок за тим самим принципом: Кредитори (постачальники, видані їм аванси, комісія банку), Вартість закупівлі (надходження і додаткові витрати), Купівля/продаж валюти (рахунки етапів документа обміну валюти), Зарплата і витрати (нарахування, підзвітні особи).
Як рахунок потрапляє в проводку
Пріоритет завжди від конкретного до загального:
- рахунок, вписаний у рядку документа руками (у фактурі так задають рахунок виручки рядка);
- рахунок із картки товару: «Рахунок собівартості» — для собівартості, «Рахунок вартості ТМЦ» — для складу; у виручки рівня товару немає;
- рахунок групи товарів — «Рахунок виручки» (виручка), «Рахунок собівартості» (собівартість), «Рахунок вартості ТМЦ» (склад); у фактурі між рядком і групою стоїть ще поле «Рахунок продаж.» у її шапці — заповнене, воно перебиває рахунок групи; для складу після групи йде рахунок складу;
- рахунок із цього налаштування.
Тому правку тут відчують лише документи, яким рахунок ніде вище не задали, — і навпаки: «чому фактура взяла не той рахунок» найчастіше означає, що на якомусь рівні вище стоїть свій.
Два рахунки звідси — дебіторів і продажів — обов'язкові: без них фактура не проведеться зовсім («Рахунок дебіторів не визначено» / «Рахунок реалізації не визначено»).
Заборона переплати рахунку-фактури
Галочка «Заборонити переплату по рахунку-фактурі» на вкладці «Дебітори». Коли її ввімкнено, платіж клієнта і кредит-нота не проводяться, якщо знімають з боргу рахунку більше, ніж він винен. Приклад: борг за рахунком 1 000 грн.
- Платіж на 1 200 не проведеться: «Сума перевищує суму рахунку-фактури! 1200 > 1000 UAH» і підказка «Зменшіть суму або оформіть надлишок 200 як передплату». Платіж на 1 000 проведеться і закриє рахунок.
- Після платежу на 400 (борг 600) наступний платіж на 700 не проведеться: надлишок 100.
- Кредит-нота на 1 200 не проведеться («Кредит-нота перевищує залишок боргу за рахунком»), на 300 — проведеться, борг стане 700. Порівнюється підсумок кредит-ноти з рядків, а не число в шапці.
Що варто знати:
- Судиться проведення, а не збереження: чернетку з переплатою записати можна (її створюють і автоматично — імпорт банківської виписки, повернення), з боргом вона нічого не робить.
- Оплата видимої суми боргу переплатою не є: якщо гроші округлюються до цілих, а борг 100,50, платіж 101 рахунок закриває.
- Рахунок у валюті: сума платежу переводиться у валюту рахунку і порівнюється з боргом у ній.
- Галочка вимкнена — переплата проводиться, як і раніше: борг рахунку стає відʼємним, тобто це кредит клієнта.
- Діє одразу, без перезапуску; у мультикомпанійній базі — окремо в кожній компанії.
- Платежів постачальникам ця галочка не стосується: платіж постачальнику понад відкритий борг рахунку не проводиться незалежно від неї.
Часті ситуації
«Рахунок дебіторів не визначено» при проведенні. Порожнє поле «Рахунок дебіторів» на вкладці «Дебітори». Заповніть і проведіть документ ще раз.
«Проводка не збалансована на … у базовій валюті: заповніть «Округлення»…» при проведенні рахунку. Дебет і кредит проводки рахунку в базовій валюті розійшлися на округленні, а поле «Округлення» на вкладці «Дебітори» порожнє. Так буває з рахунком у валюті на крихітну суму за малим курсом: рядок, чия сума в базовій валюті округлюється до нуля, отримує найменшу суму за правилом округлення (0,01), щоб сума у валюті не зникла з проводки, і різницю закриває рядок на рахунок округлення. Заповніть поле рахунком округлення й проведіть документ ще раз.
Змінив рахунок у налаштуванні — старі документи не змінились. І не мають: рахунок читається в момент проведення. Нове значення підхоплять лише наступні проведення (та перепроведення).
Фактура бере не той рахунок продажів. Дивіться ланцюжок пріоритету: у рядку фактури, у полі «Рахунок продаж.» її шапки чи в групі товару («Рахунок виручки»), найпевніше, заданий власний рахунок. Налаштування — лише останній рівень.
«Рахунок операційних збитків не визначено» при збереженні виплати персоналу. Порожнє поле «Комісія банку» на вкладці «Кредитори». Виплата персоналу зі способом оплати без нього не зберігається навіть чернеткою, хоча в її проводку цей рахунок не йде. Заповніть поле.
Кожна компанія — свої рахунки. У мультикомпанійній базі це вікно заповнюється окремо в кожній компанії; плани рахунків можуть відрізнятись.