Відомість амортизації ОЗ та НА
Головний звіт модуля: у ньому видно, скільки коштував кожен об'єкт спочатку, скільки зносу нарахували за період і що лишилося на кінець.
Де шукати: Модулі → Основні засоби → Звіти → Відомість амортизації ОЗ та НА
Розбір на прикладі
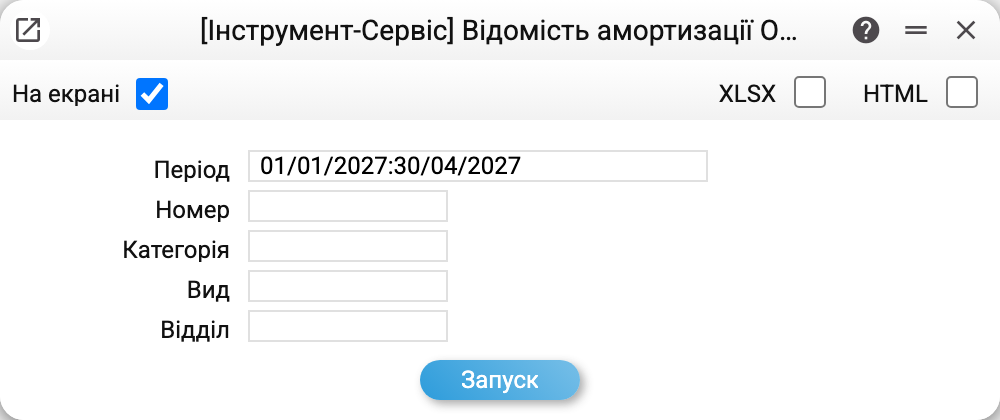
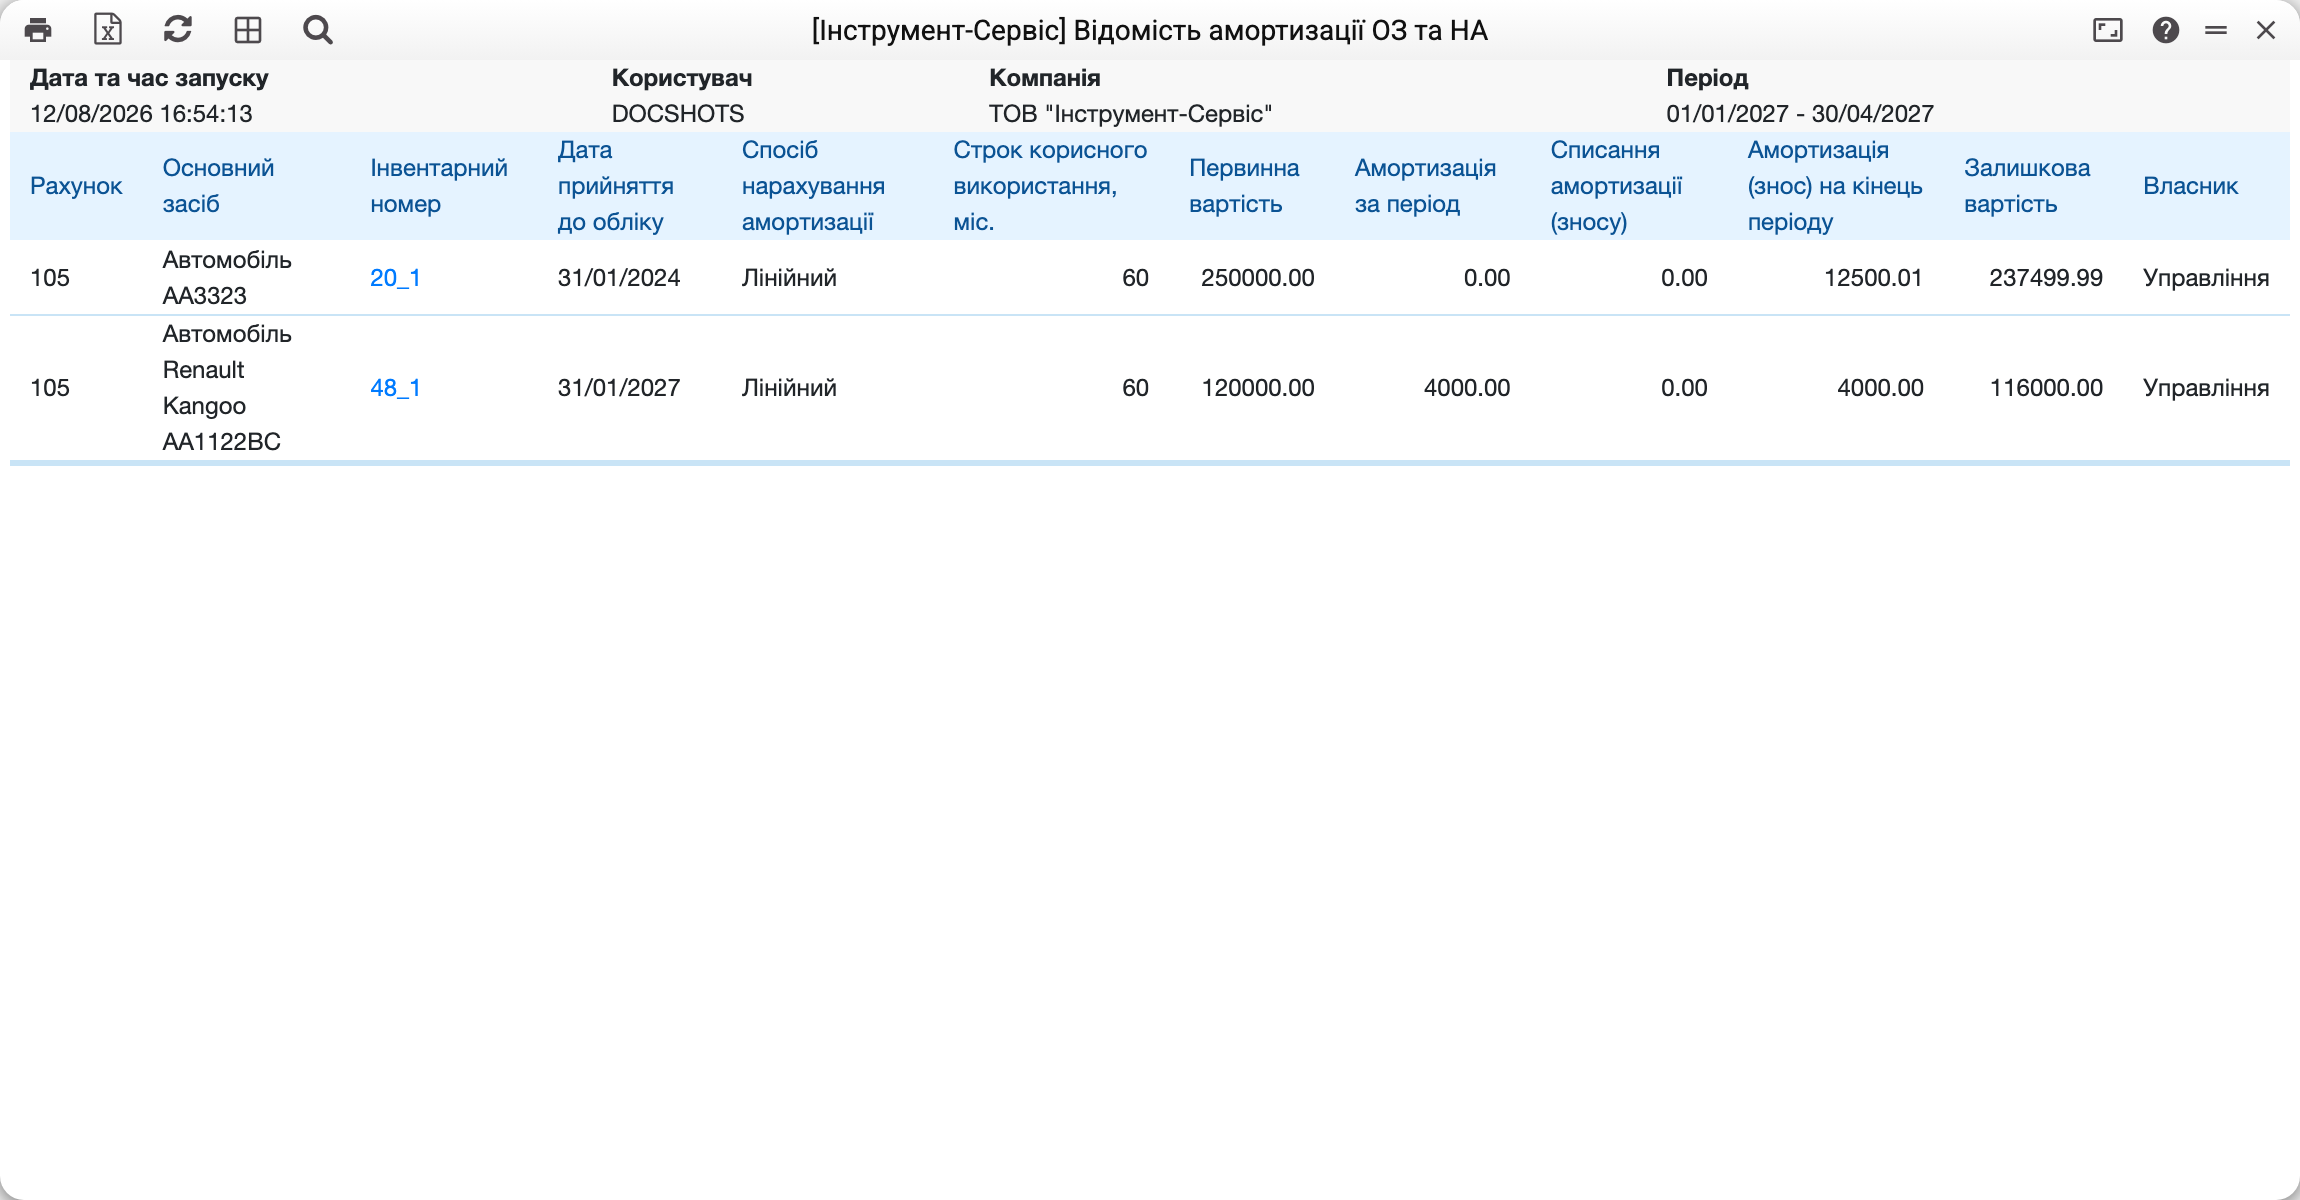
Період — перші чотири місяці 2027 року, і два автомобілі поводяться по-різному:
| 20_1 | 48_1 | |
|---|---|---|
| Первісна вартість | 250 000 | 120 000 |
| Амортизація за період | 0.00 | 4 000 |
| Знос на кінець періоду | 12 500.01 | 4 000 |
| Залишкова вартість | 237 499.99 | 116 000 |
Перший узятий на облік ще у 2024-му, і за цей період амортизацію не нараховували — знос на кінець є, а руху за період немає. Другий прийнято до обліку в січні 2027-го, і всі 4 000 його зносу зароблені саме тут.
Як читати рядок
Зліва направо він розповідає історію об'єкта: рахунок обліку, інвентарний номер, дата прийняття, спосіб нарахування (у прикладі — лінійний) і строк корисного використання в місяцях. Далі — гроші: первісна вартість, рух за період, накопичений знос і залишкова вартість. Наприкінці — власник, тобто підрозділ, за яким закріплений об'єкт.
Первісна вартість — усієї картки: ціна за одиницю × кількість (у картки на 4 шт. по 200 000 — 800 000, як і її введення в експлуатацію; до 05.10.2026 відомість показувала тут ціну однієї штуки). Залишкова вартість — первісна мінус знос на кінець; якщо об'єкт вибув за актом вибуття, відомість віднімає ще й списану вартість (а знос на кінець уже зменшено на списаний знос): в об'єкта, що вибув цілком, залишкова 0, хоча первісна в рядку лишається повною. Об'єкта, що вибув цілком раніше за початок періоду, у відомості немає взагалі. Якщо до періоду вибула лише частина кількості, рядок є і рахується так само: залишкова — решти (до 11.10.2026 будь-який акт, датований раніше за період, прибирав із відомості всю картку, навіть коли вибула одна штука з чотирьох).
За якою моделлю
Модель відомості — з налаштування основних засобів: «Модель 2» — відомість паралельного (напр., податкового) обліку, інакше — модель 1. Усе в рядку тоді однієї моделі: дата прийняття — «Використовується з» цієї моделі, спосіб і строк — з її моделі амортизації, рахунок — її основний рахунок із виду, нарахування — її проводки («Амортизація ОЗ» чи «Амортизація ОЗ (модель 2)»). Виняток — знос, списаний актом вибуття: його пораховано за моделлю, що стояла в налаштуванні, коли заповнювали рядок акта, і віднімається він від зносу будь-якої вибраної моделі — перемкнули модель після акта, і рядок вибулого об'єкта розійдеться. У відомість потрапляють об'єкти, введені в експлуатацію саме цією моделлю.
Типові ситуації
Амортизація за період нульова. Або нарахування не запускали, або об'єкт уже самортизований повністю, або проводку нарахування зробили не службою «Амортизація ОЗ»: відомість рахує проводки нарахування з інвентарним номером картки (так їх пише служба) або пов'язані з карткою. До 01.11.2026 вона рахувала лише пов'язані, і проводка служби без зв'язку з карткою у відомість не потрапляла.
Об'єкта немає у відомості. Перевірте дату прийняття до обліку: якщо вона пізніша за період, рядка не буде. Не буде його й тоді, коли об'єкт цілком вибув раніше за період. Для відомості моделі 2 дивіться дату «Використовується з» саме моделі 2 — об'єкт, введений лише моделлю 1, у ній не з'явиться.
Знос більший за очікуваний. Дивіться в моделі амортизації спосіб нарахування, строк використання і період амортизації (місяць, день, квартал або рік) — разом вони задають суму одного нарахування: лінійно 120 000 на 5 років — це 2 000 за місячний крок і 24 000 за річний.
Куди дивитися далі
- Статус ОЗ — та сама інформація, але по одному об'єкту з документами.
- Інвентаризація активів — бланк для перерахунку.
- Налаштування основних засобів — за якою моделлю (1 чи 2) будується відомість.