Моделі розрахунку амортизації
Правила, за якими дешевшають основні засоби: метод, строк служби і крок нарахування. Модель заводиться раз і вішається на картки (прямо або через категорію), а служба амортизації читає її при кожному нарахуванні.
Де шукати: Модулі → Основні засоби → Регістри → Моделі розрахунку амортизації
Розбір на прикладі
Модель 5 демо-бази — «5 років лінійно»:
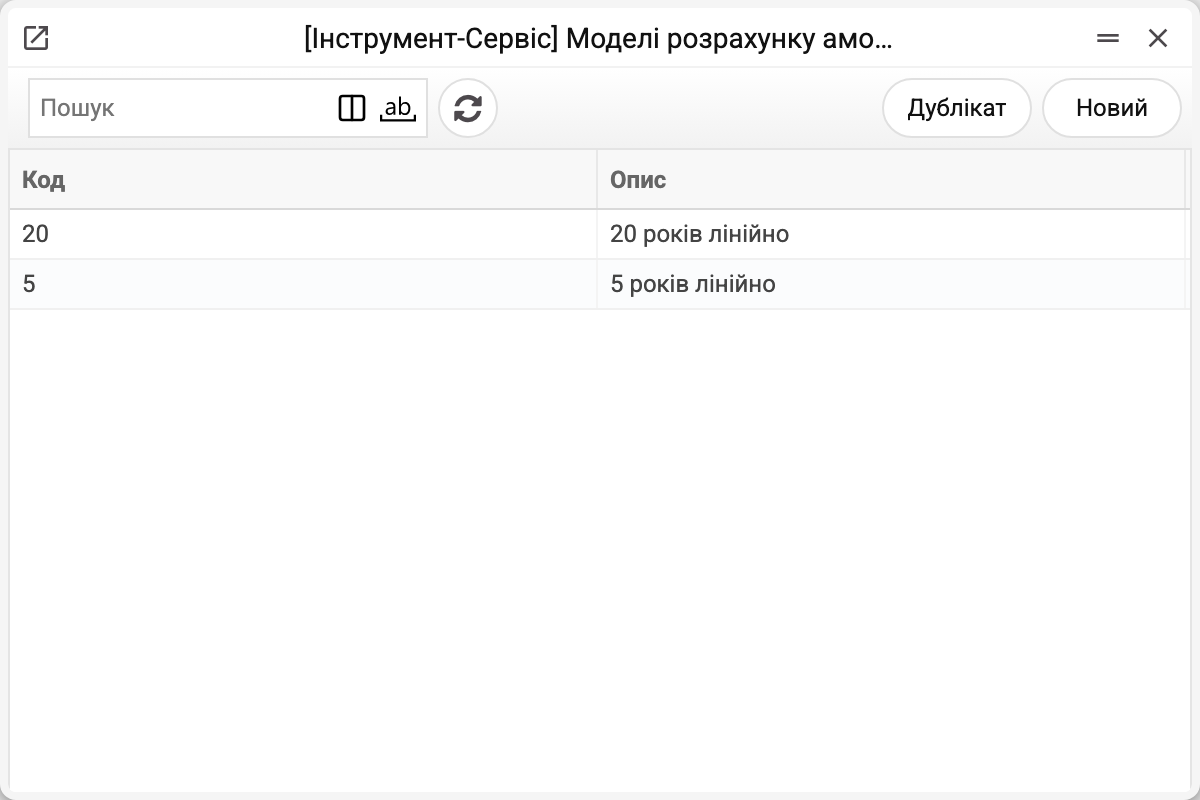
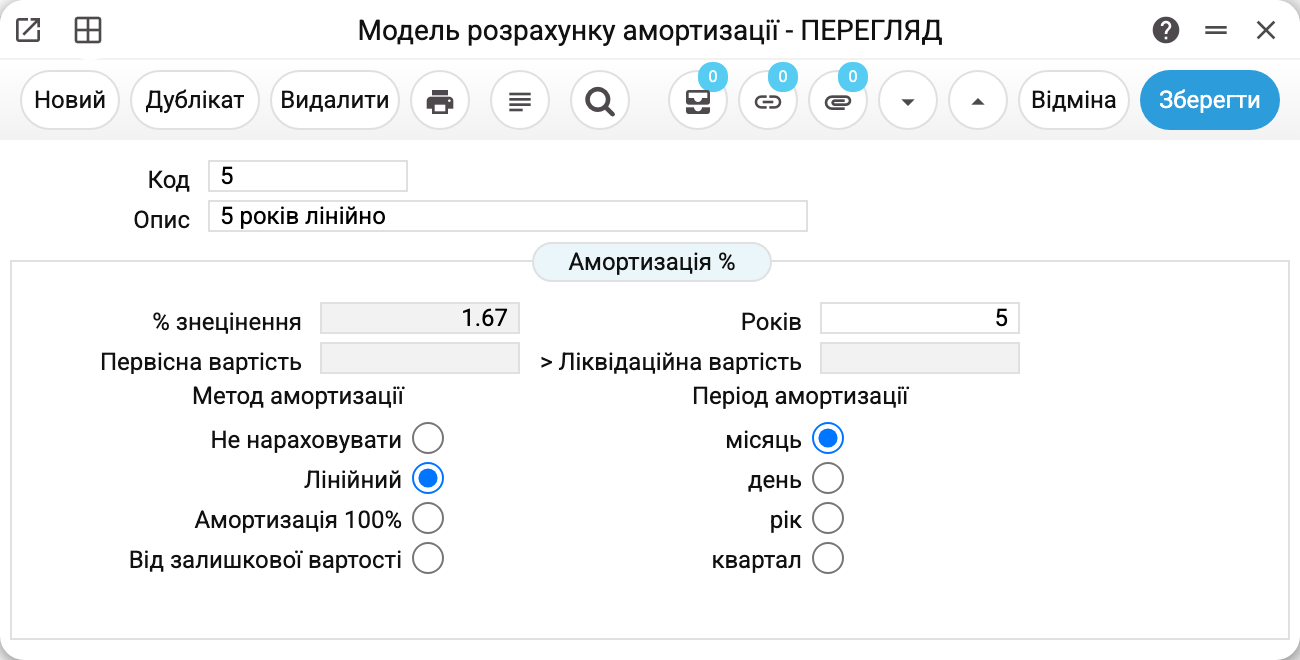
- Років 5, метод Лінійний, період місяць → щомісяця списується 1/60 первісної вартості. «% знецінення» 1,67 — це той самий крок у відсотках (100 % ÷ 5 років ÷ 12 місяців), поле рахується само й лише показує крок: суму служба рахує з років і періоду.
- Для авто за 250 000 крок = 4 166,67 на місяць — саме ці суми в історії картки демо-бази.
Методи
- Не нараховувати — модель-заглушка: об'єкт обліковується, але не дешевшає (земля, музейні цінності).
- Лінійний — рівними частками: («Вартість закупівлі (од.)» картки × «Кількість» картки − «Лікв. вартість» картки) ÷ строк ÷ кроків у році, тож до ліквідаційної вартості картка доходить рівно за строк. Поле «Років» у такої моделі не лишайте порожнім чи нулем: служба амортизації за такою моделлю нічого не нарахує й відмовить по картці — «Не вдалося обробити основний засіб».
- Амортизація 100% — весь залишок до ліквідаційної вартості картки одним нарахуванням: малоцінка, яку списують у витрати першим же місяцем.
- Від залишкової вартості — прискорений метод: подвоєна лінійна ставка від залишку, більше на початку строку, менше в кінці. Поля «Первісна вартість» і «Ліквідаційна вартість» у моделі можна лишити порожніми: нарахування бере обидві суми з картки ОЗ. Якщо первісну вказано, ліквідаційна має бути меншою.
Нижче ліквідаційної вартості картки ОЗ не опускає жоден метод: останнє нарахування підрізається так, щоб залишок ліг рівно на неї. Картка з ліквідаційною 1 000 і залишком 10 000 за «100 %» дасть нарахування 9 000.
Період амортизації — крок нарахування: місяць (звичний облік), день, квартал або рік. Модель, збережена без вибору періоду, рахується помісячно. Він же — знаменник кроку: «5 років, місяць» = 60 кроків, «5 років, рік» = 5. За моделлю служба нараховує не частіше, ніж раз на період, і вперше — у наступному періоді після введення в експлуатацію («100 %» — можна й у періоді введення). Один запуск — один крок: пропущений місяць наступний запуск не доганяє, тож запускайте службу щоперіоду.
Змінні друку
Значення, доступні в шаблонах друкованих форм цього документа. Як записати змінну в шаблоні — див. Друковані форми.
Поля заголовка:
| Змінна | Що підставляється |
|---|---|
| Dep_No | Код |
| Dep_Desc | Опис |
| Dep_PoD | % знецінення |
| Dep_Years | Років |
| Dep_Depr | Метод амортизації словами |
| Dep_Depr_per | Період амортизації словами |
Часті ситуації
Змінив модель — старі нарахування не перерахувались. І не мають: модель читається в момент запуску служби. Виправляйте наперед, минуле чіпати не треба.
Об'єкт замортизувався «в нуль», а мав лишитись з копійкою. Неснижуваний залишок задається в картці об'єкта («Лікв. вартість» на вкладці «Сума»), не в моделі — модель лише вважає крок.
Модель не видаляється: «Запис реєстру «Моделі розрахунку амортизації» використовується в: Основні засоби!» Модель стоїть у картці ОЗ («Модель 1» чи «Модель 2») або в категорії — відмова назве перше місце. Без моделі картка вже не збережеться, а нарахування за нею відмовить. Модель, яку тримають картки, лиште як є.
Дві моделі на картці. «Модель 1» — основний облік, «Модель 2» — паралельний (податковий): служба амортизації питає, за якою моделлю проводити, і пише на рахунки відповідного набору виду.