Звіт статусу рахунків-фактур
Доля одного рахунка на одному екрані: скільки виставили, що з цього оплатили, що повернули кредит-нотою, який аванс зарахували — і скільки в підсумку лишилось. Відповідь на найчастіше питання менеджера: «клієнт каже, що платив, — а в нас борг; що з цим рахунком узагалі відбувалось?»
Де шукати: Модулі → Розрахунки з клієнтами → Звіти → Звіт статусу рахунків-фактур
Розбір на прикладі
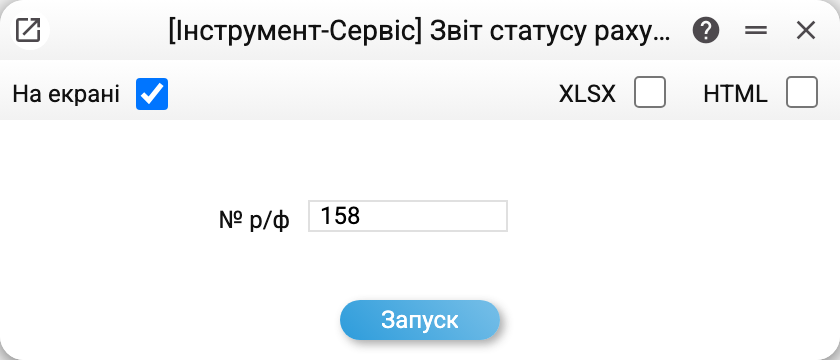
Параметр один — «№ р/ф», і він обов'язковий: звіт будується по конкретному рахунку, з порожнім полем не запуститься.
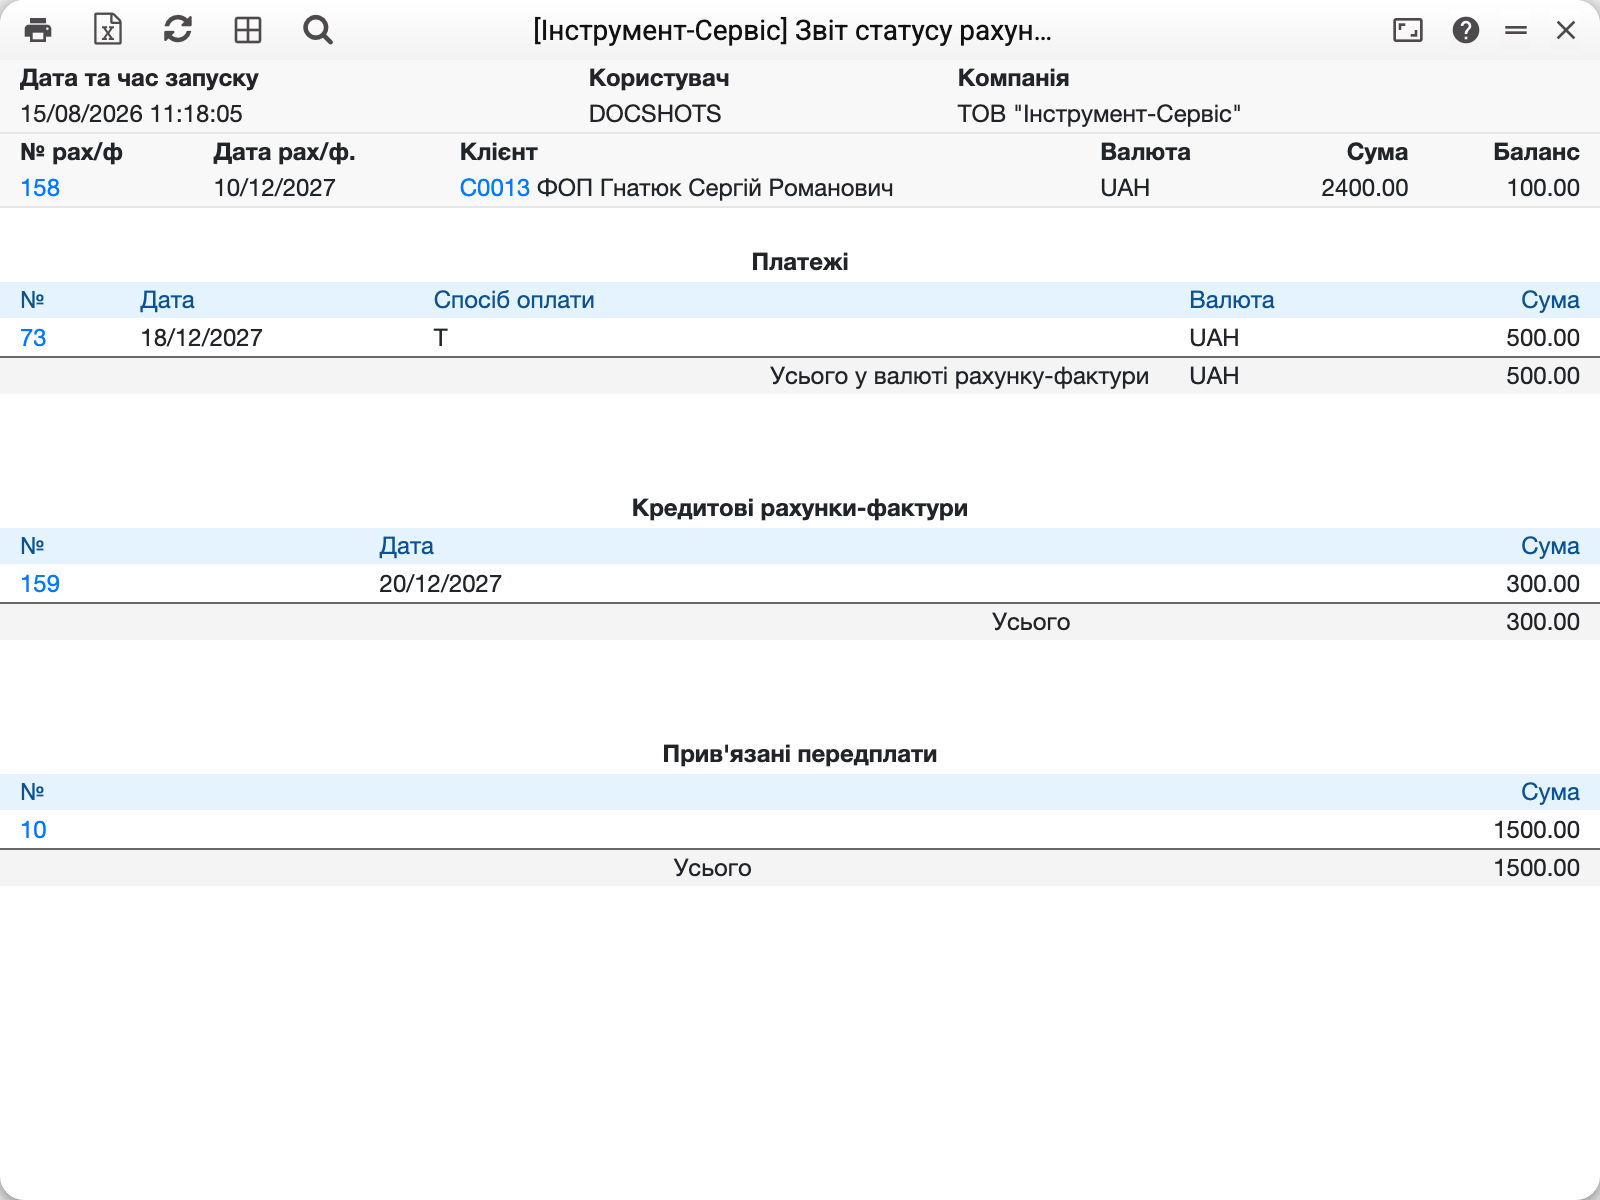
Верхній рядок — сам рахунок: №158 від 10/12/2027, ФОП Гнатюк, 2400.00 UAH, баланс 100.00. Нижче три блоки, кожен зі своїм підсумком:
- Платежі — №73 від 18/12/2027, спосіб «T» (термінал), 500.00;
- Кредитові рахунки-фактури — №159 від 20/12/2027 на 300.00: повернення частини робіт;
- Прив'язані передплати — аванс №10 на 1500.00.
Звідси й баланс: 2400 − 500 − 300 − 1500 = 100.00. Три різні способи зменшити борг зведені в одну картину, і видно, що клієнт має рацію — гроші він платив, просто рахунок закритий не повністю.
Звідки беруться числа
Сума — підсумок рахунка з ПДВ, як він стоїть у документі.
Платежі — рядки проведених платежів, у яких вказано номер цього рахунка. Платіж без прив'язки (аванс) у цей блок не потрапляє — він піде в «Прив'язані передплати», і лише після того, як його зарахують у сам рахунок.
Кредитові рахунки-фактури — проведені кредит-ноти, виписані на цей рахунок. Кредит-нота живе окремим документом і зменшує залишок, не змінюючи суму самого рахунка.
Прив'язані передплати — аванси з вкладки «Передплата» рахунка, і лише вони.
POS Сплата — суми, прийняті касою прямо при продажу: спосіб оплати й сума з вкладки «POS Сплата» рахунка. Це не аванс — чек каси оплачено в момент продажу, тому блок стоїть першим, одразу під рахунком.
Баланс — сума мінус усі блоки. Нуль означає, що рахунок закрито; від'ємне число — переплату. У самостійної кредит-ноти (без вихідного рахунка) баланс починається з мінус її суми: це борг перед клієнтом, а не переплата, і повернення грошей клієнту наближає його до нуля. У рахунка з типом «Готівка» (вікно ставить його за готівковою умовою оплати) колонка «Баланс» на екрані порожня (в Excel — 0): його оплачено при продажу, і кредит-нота на нього цього не змінює. Звіт судить за умовою оплати, як і проведення рахунку: рахунок із готівковою умовою, але типом «Звичайний» (створений повз вікно — API, імпорт), теж вважається оплаченим при продажу — баланс 0.
Незатверджений рахунок і кредит-нота, виписана на рахунок, звіту не дають — він буде порожнім. Для такої кредит-ноти вводьте номер вихідного рахунка: затверджена кредит-нота з'явиться в його блоці «Кредитові рахунки-фактури».
Типові ситуації
Звіт не запускається. Порожній «№ р/ф» — номер рахунка обов'язковий; це звіт по одному документу, а не список.
Платежі порожні, а гроші клієнт переказував. Платіж не прив'язано до рахунка: відкрийте платіж і перевірте колонку «№ рах/ф» у рядку. Поки прив'язки немає, гроші лежать авансом і рахунок числиться неоплаченим — те саме видно у відомості розрахунків.
Баланс не нульовий, хоча оплата була повна. Порівняйте суму платежу з сумою рахунка: залишок у кілька одиниць дає часткова оплата (у колонці «Отримано» рядка платежу менше, ніж сума рахунка) або курсова різниця по валютному рахунку. Оплата в іншій валюті рахується тією сумою, яку платіж зарахував у валюті рахунку, — як у звітах заборгованості; курсом дня платежу — лише коли такої суми в рядку немає, і тоді курсова різниця можлива. Банківська комісія сама залишку не дає: колонка «Ком. банку» віднімається від підсумку платежу («На р.р.» мінус комісія), а рахунок закриває «Отримано». «На р.р.» вводьте повною сумою: якщо вписати її вже за вирахуванням комісії, комісія відніметься вдруге.
Треба побачити всі борги, а не один рахунок. Це сусідні звіти: неоплачені рахунки — список із термінами, старіння боргів — розподіл за глибиною прострочки.