Статус митного оформлення
Імпортна поставка обростає витратами: рахунок постачальника у валюті, мито, ПДВ, послуги брокера, доставка. Поки все це лежить у різних документах, зрозуміти, у скільки насправді обійшовся товар, неможливо.
Де шукати: Модулі → Склад → Звіти → Статус митного оформлення
Цей звіт збирає одну поставку в одну сторінку: що замовили, скільки заплатили митниці, які додаткові витрати виникли — і яка в підсумку собівартість кожної позиції.
Розбір на прикладі
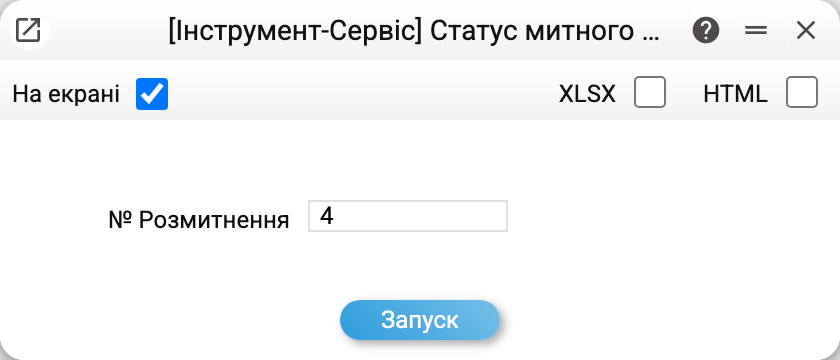
Параметр один і обов'язковий — № Розмитнення, тобто номер документа «Розмитнення», яким оформлювали поставку. Звіт завжди про одну конкретну поставку.
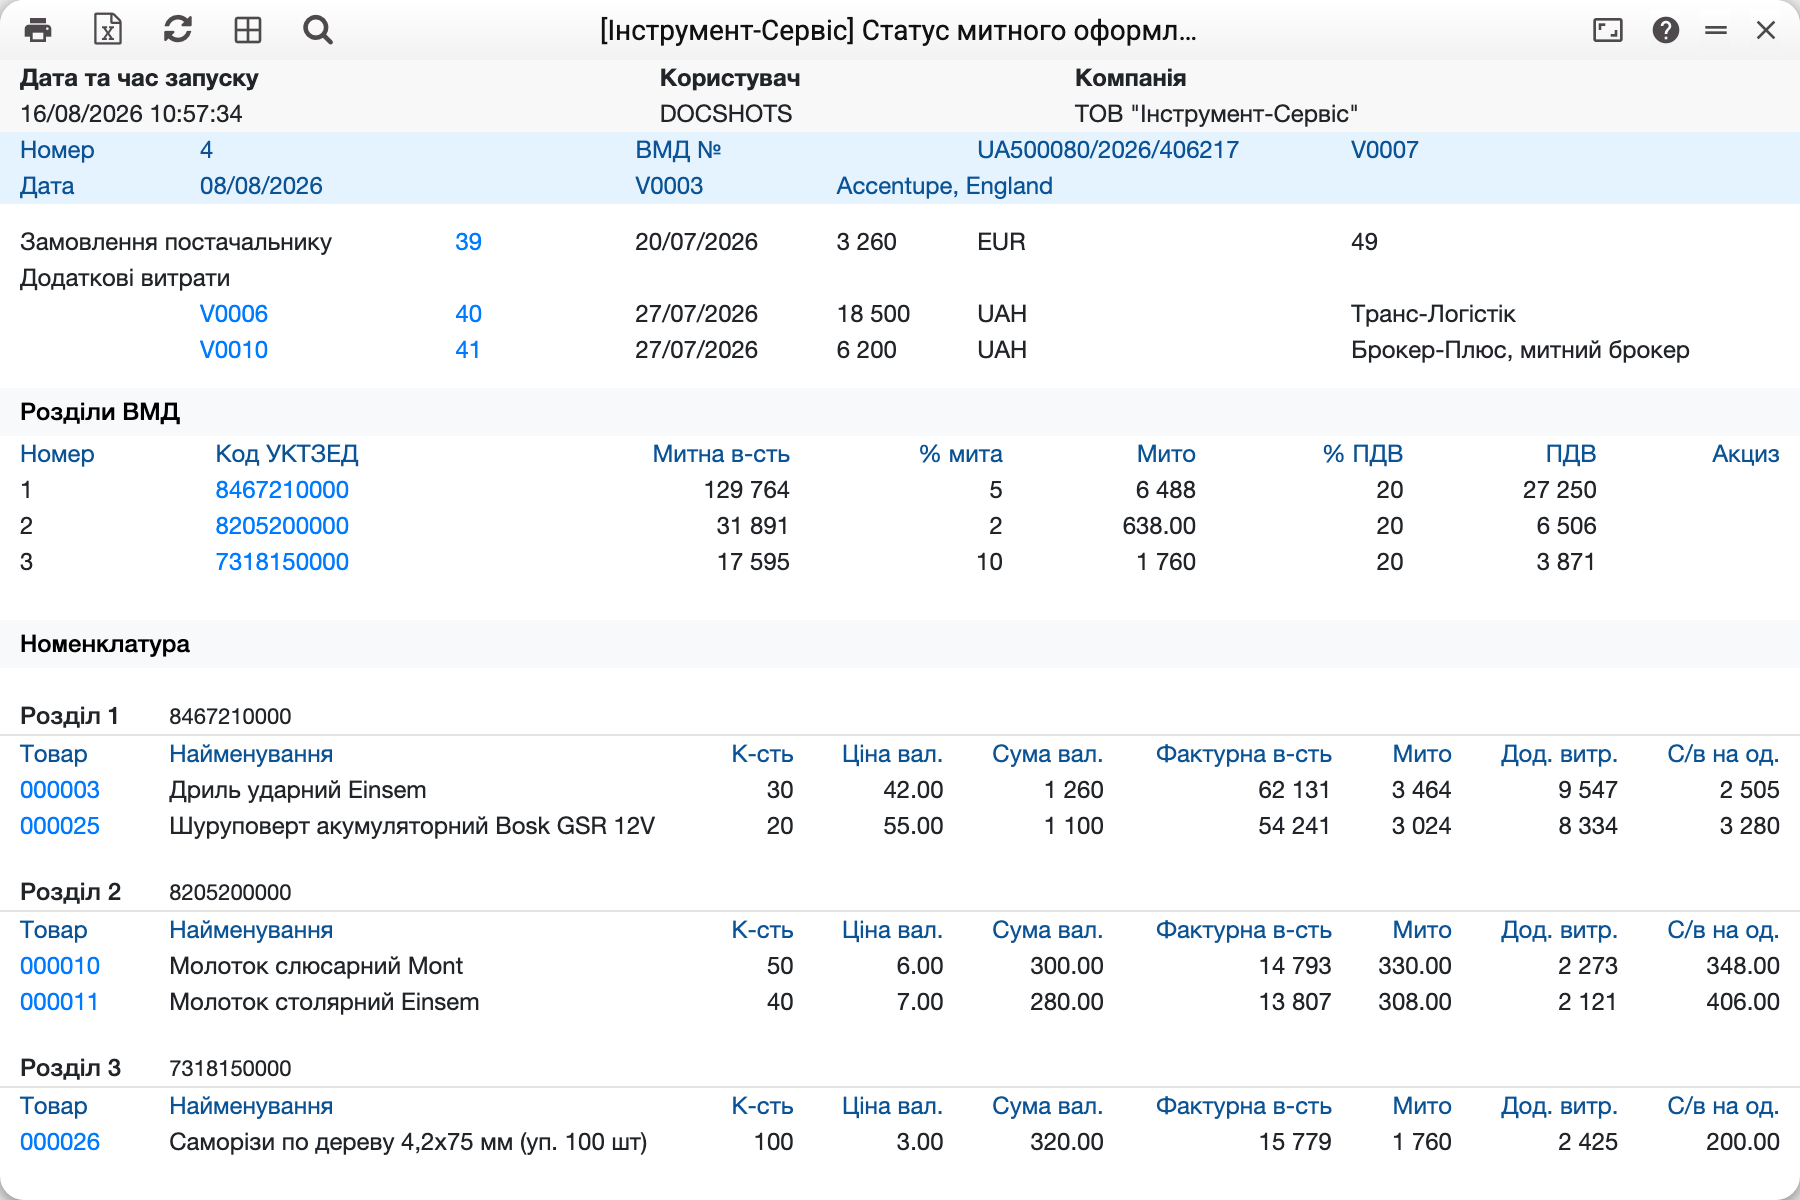
Документ №4 від 08.08.2026, ВМД UA500080/2026/406217, митниця V0007, постачальник V0003 (Accentupe, England).
Далі три блоки.
Підстава. Замовлення постачальнику №39 від 20.07.2026 на 3 260 EUR і блок «Додаткові витрати» — замовлення постачальникам на послуги, вказані в документі: №40 на 18 500 ₴ від «Транс-Логістік» (доставка) і №41 на 6 200 ₴ від «Брокер-Плюс» (митний брокер). Якщо під замовлення сплачували передоплату, вище йде ще блок «Платежі».
Розділи ВМД. Митна декларація ділиться на розділи за кодами УКТЗЕД, і для кожного своя ставка:
| № | Код УКТЗЕД | Митна в-сть | % мита | Мито | % ПДВ | ПДВ |
|---|---|---|---|---|---|---|
| 1 | 8467210000 | 129 764 | 5 | 6 488 | 20 | 27 250 |
| 2 | 8205200000 | 31 891 | 2 | 638 | 20 | 6 506 |
| 3 | 7318150000 | 17 595 | 10 | 1 760 | 20 | 3 871 |
Номенклатура. Кожен розділ розкривається до товарів, і в рядку видно весь шлях ціни: кількість, ціна у валюті, сума у валюті, фактурна вартість у гривні, мито, додаткові витрати, що впали на цю позицію, і собівартість одиниці. Дриль, куплений по 42 EUR, після мита й доставки коштує 2 505 ₴ за штуку.
Що система рахує сама
- Фактурна вартість — сума у валюті, перерахована за курсом, який визначає настройка курсу надходжень;
- Мито і ПДВ — за ставками розділу ВМД, тобто за кодом УКТЗЕД, а не за карткою товару;
- Додаткові витрати розподіляються між позиціями пропорційно собівартості чи кількості — як задано в рядку витрати («Спосіб розподілу суми»);
- Собівартість одиниці = фактурна вартість + мито + акциз + частка витрат (і ПДВ, якщо компанія не платник ПДВ), поділені на кількість. Саме вона потрапляє в надходження і далі в облік запасів.
Звіт порівнює свій розрахунок із сумою, записаною в документі, і якщо вони розходяться — показує «Невідповідність кінцевої собівартості!». Фактурну частину свого розрахунку звіт бере з рядків цього розмитнення (тієї самої суми у валюті, з якої рахує й документ), за курсом із налаштування; мито й акциз розділів у розрахунок входять, як і в підсумок документа, а з 01.11.2026 акциз має в розрахунку свій рядок. Тож розбіжність означає, що документ правили після розрахунку, або що налаштування бере курс замовлення, а документ — свій. До 01.11.2026 звіт брав суму всього замовлення, і розмитнення лише частини замовлення завжди показувало «Невідповідність».
Типові ситуації
«Митне оформлення не знайдено!». Поле чекає номер документа «Розмитнення», а не замовлення й не надходження. З порожнім полем вікно звіт не запустить: «Виберіть документ «Розмитнення»!» (запит через API/MCP без номера отримує відмову з адресою поля).
Немає колонки акцизу. Вона з'являється, лише коли в документі є акцизні позиції.
Собівартість не збігається з надходженням. Порівняйте курс: якщо в настройці стоїть «Із замовлення постачальнику», надходження успадкує курс замовлення, а не курс дня.
Куди дивитися далі
- Розмитнення — документ, з якого росте цей звіт.
- Коди УКТЗЕД — довідник, за яким рахуються ставки.
- Настройка курсу надходжень — за яким курсом оприбутковується імпорт.