Різниця собівартості
Товар приходить на склад раніше, ніж приходить рахунок від постачальника. Надходження оприбутковує його за ціною замовлення — це і стає собівартістю. Потім приходить рахунок-фактура, а в ньому ціна вже інша: постачальник підняв прайс, дав знижку або дорахував доставку.
Де шукати: Модулі → Склад → Звіти → Різниця собівартості
Цей звіт показує, де саме собівартість на складі розійшлася з ціною рахунку і на скільки.
Розбір на прикладі
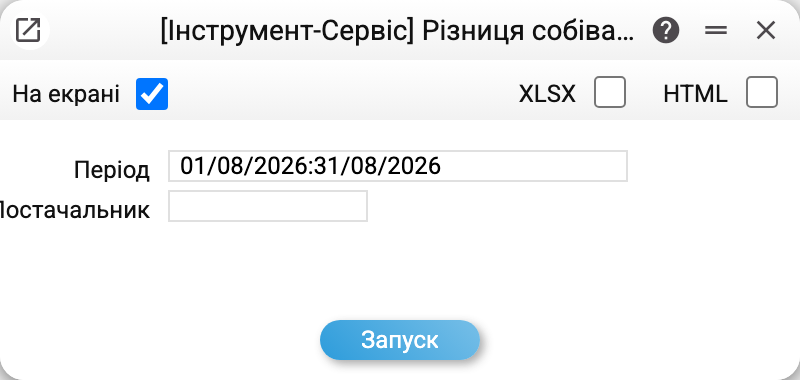
Параметрів два: Період — за датами надходжень, і Постачальник — щоб подивитися лише по одному контрагенту.
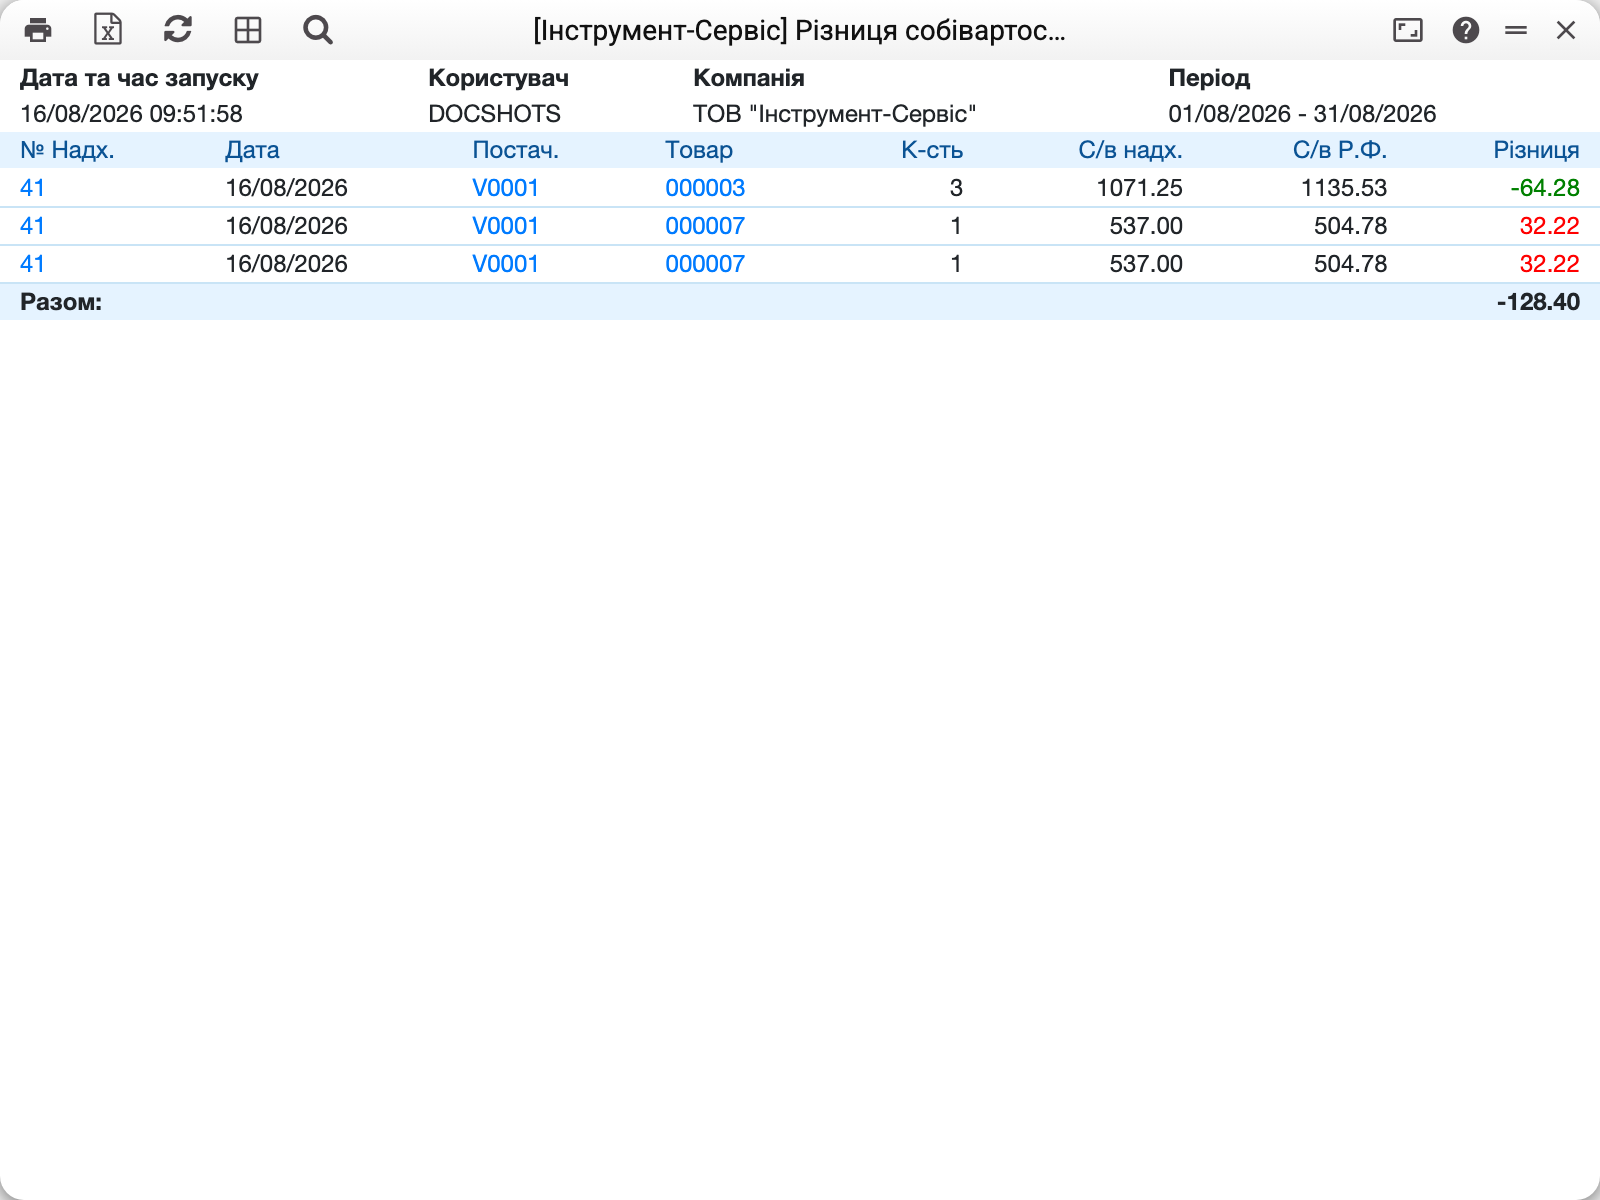
За серпень 2026 звіт знайшов одне надходження з розбіжністю — №41 від постачальника V0001:
| Товар | К-сть | С/в надх. | С/в Р.Ф. | Різниця | Сума різниці |
|---|---|---|---|---|---|
| 000003 дриль | 3 | 1071.25 | 1135.53 | −64.28 | −192.84 |
| 000007 болгарка | 1 | 537.00 | 504.78 | +32.22 | +32.22 |
| 000007 болгарка | 1 | 537.00 | 504.78 | +32.22 | +32.22 |
Читається так: дриль оприбуткували по 1071.25 (ціна замовлення), а в рахунку вона виявилася по 1135.53 — собівартість занижена на 64.28 за штуку. Болгарку, навпаки, постачальник виставив дешевше, ніж очікували, — собівартість завищена на 32.22.
Дві однакові рядки болгарки — не помилка: це серійний товар, і надходження розбило дві штуки на окремі рядки, кожна зі своїм серійним номером.
Усього: −128.40 — сума колонки «Сума різниці»: −192.84 + 32.22 + 32.22. У колонці «Різниця» — різниця за одиницю, у «Сумі різниці» — на всю кількість рядка.
Сума різниці рахується з точних цін, а не з округлених до копійки: рядок на 1000 штук по 10.004 проти 10.001 у рахунку покаже за одиницю 0.00, а сумою — 3.00, і в звіті він є. До 01.11.2026 звіт множив на кількість уже округлену різницю за одиницю: такий рядок зникав, а «Усього» розходилось із точною сумою. Колонки «Сума різниці» тоді не було — на знімку вище її ще немає.
Що система порівнює насправді
- Ліва частина — собівартість рядка надходження. Це ціна замовлення плюс віднесені на рядок додаткові витрати.
- Права частина — ціна того ж товару в рахунку-фактурі постачальника, теж «повна»: сума товарного рядка береться без ПДВ, так, як її проводить рахунок, і до неї додається частка витратних рядків рахунку (доставка, страхування), розподілена пропорційно сумам товарних рядків. Рахунок, у якому є лише витрати замовлення і жодного товару, розкладається на всі проведені надходження цього замовлення пропорційно вартості їхніх рядків. Якщо рахунок у валюті — сума перераховується за курсом рахунку.
- Зв'язок між рядками — через рядок замовлення: рядок надходження порівнюється з ціною рахунків-фактур, у яких стоїть той самий рядок замовлення. Якщо таких рахунків кілька (скажімо, на дві поставки за різними цінами), береться середньозважена ціна за одиницю всіх цих рахунків.
- Рядок без такого зв'язку. Якщо на рядок замовлення рахунків немає, беруться рядки рахунків того самого замовлення з тим самим товаром, не прив'язані до жодного рядка замовлення; рахунок на інший рядок замовлення, навіть із тим самим товаром, ціни не дає. Рядок надходження, не прив'язаний до рядка замовлення, порівнюється з усіма рахунками замовлення на цей товар, а надходження без замовлення — з рахунками, створеними з нього. Якщо такого рахунку немає, рядок у звіт не потрапляє.
У звіт потрапляють лише проведені документи: надходження з ОК за період і проведені рахунки-фактури. Кредит-ноти (тип «Кредитний») до розрахунку не входять. Рядки, у яких сума різниці на всю кількість менша за копійку, система не показує.
Типові ситуації
Звіт порожній. Найчастіше це означає, що розбіжностей справді немає: усі рахунки виставлені за цінами замовлення. Перевірте також період — він фільтрує за датою НАДХОДЖЕННЯ, а не рахунка.
Різниця там, де рахунок ще не прийшов. Таке буває, коли замовлення привезли частинами, а рахунок поки є лише на першу поставку: рядки другої порівнюються з ціною цього рахунку. Рядок, на який рахунку ще немає, у звіт не потрапляє (див. вище). «Немає різниці» і «немає рахунка» — різні стани, друге видно в журналі закупівель.
Різниця дорівнює доставці. Значить, доп. витрати в рахунку є, а в надходження їх не рознесли. Дивіться Додаткові витрати — саме там доставка потрапляє в собівартість.
Що робити з різницею. Звіт лише показує її. Виправляють двома способами: або переоцінкою підтягують собівартість залишку, або лишають як є, і різниця осідає на транзитному рахунку закупівлі (685), де її видно в оборотці.
Куди дивитися далі
- Надходження — звідки береться ліва частина.
- Рахунки-фактури постачальників — звідки права.
- Додаткові витрати — як доставка й митні збори лягають у собівартість.