Відомість за розрахунками з постачальниками
Відповідь на питання «хто кому винен» по кожному постачальнику: скільки ми були винні на початок періоду, що сталося за період і скільки лишилося на кінець. Це не список неоплачених рахунків, а рух розрахунків — з обома напрямками боргу одразу.
Де шукати: Модулі → Розрахунки з постачальниками → Звіти → Відомість за розрахунками з постачальниками
Розбір на прикладі
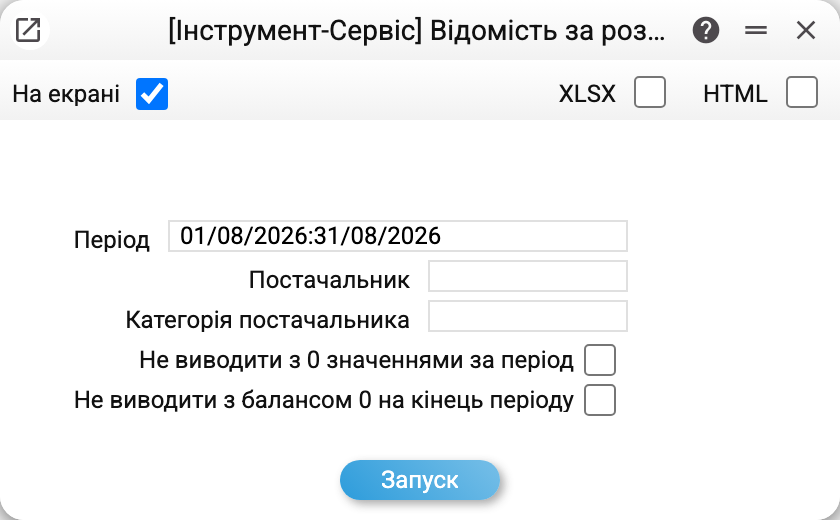
Беремо серпень 2026 року. Спершу звіт показує загальну картину — один рядок на постачальника:
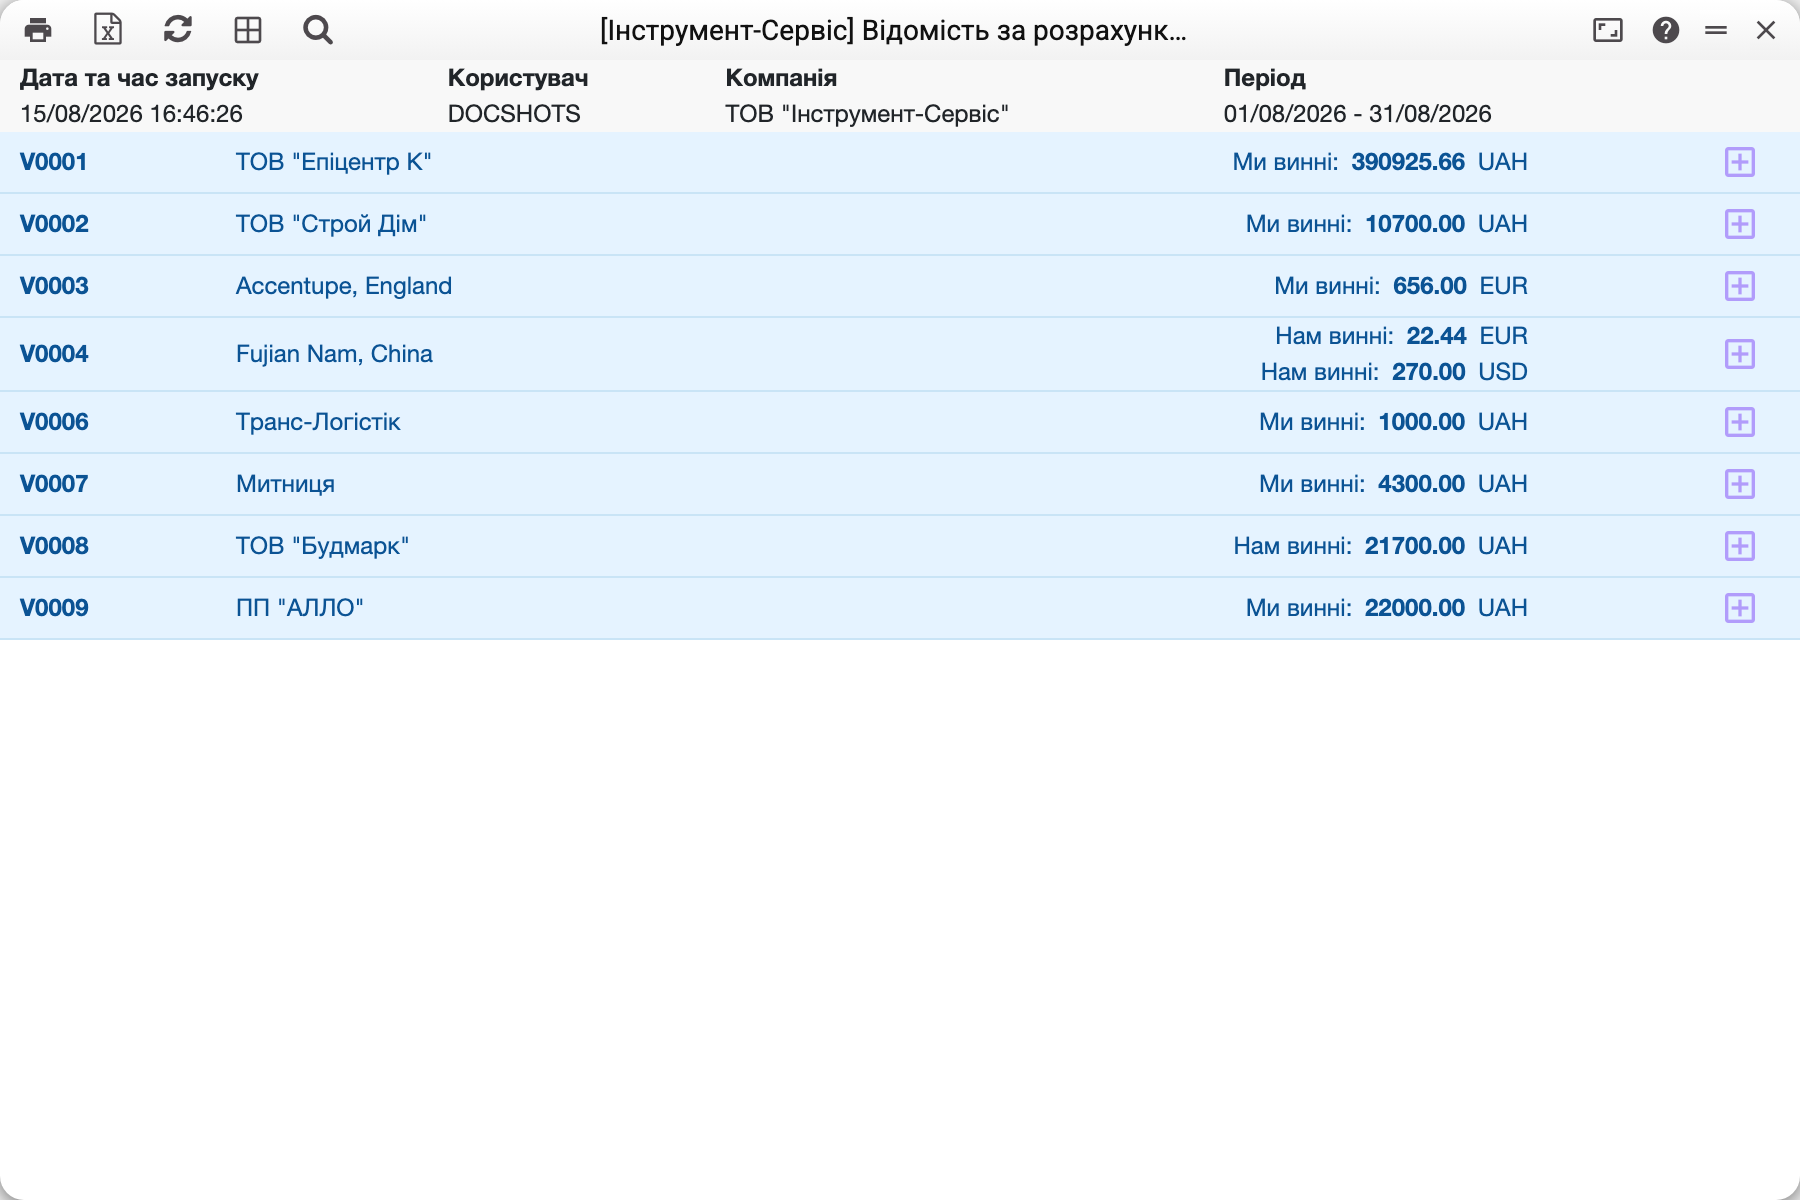
Читається просто: «Ми винні» — наш борг постачальнику, «Нам винні» — його борг нам (переплата або незакритий аванс). ТОВ «Будцентр Плюс» — ми винні 390 925.66 ₴; ТОВ «Будмарк» — навпаки, нам винні 21 700.00; Fujian Nam має два рядки, бо розрахунки з ним ідуть у двох валютах, і кожна валюта рахується окремо.
Тепер розкриваємо рядок постачальника кнопкою праворуч:
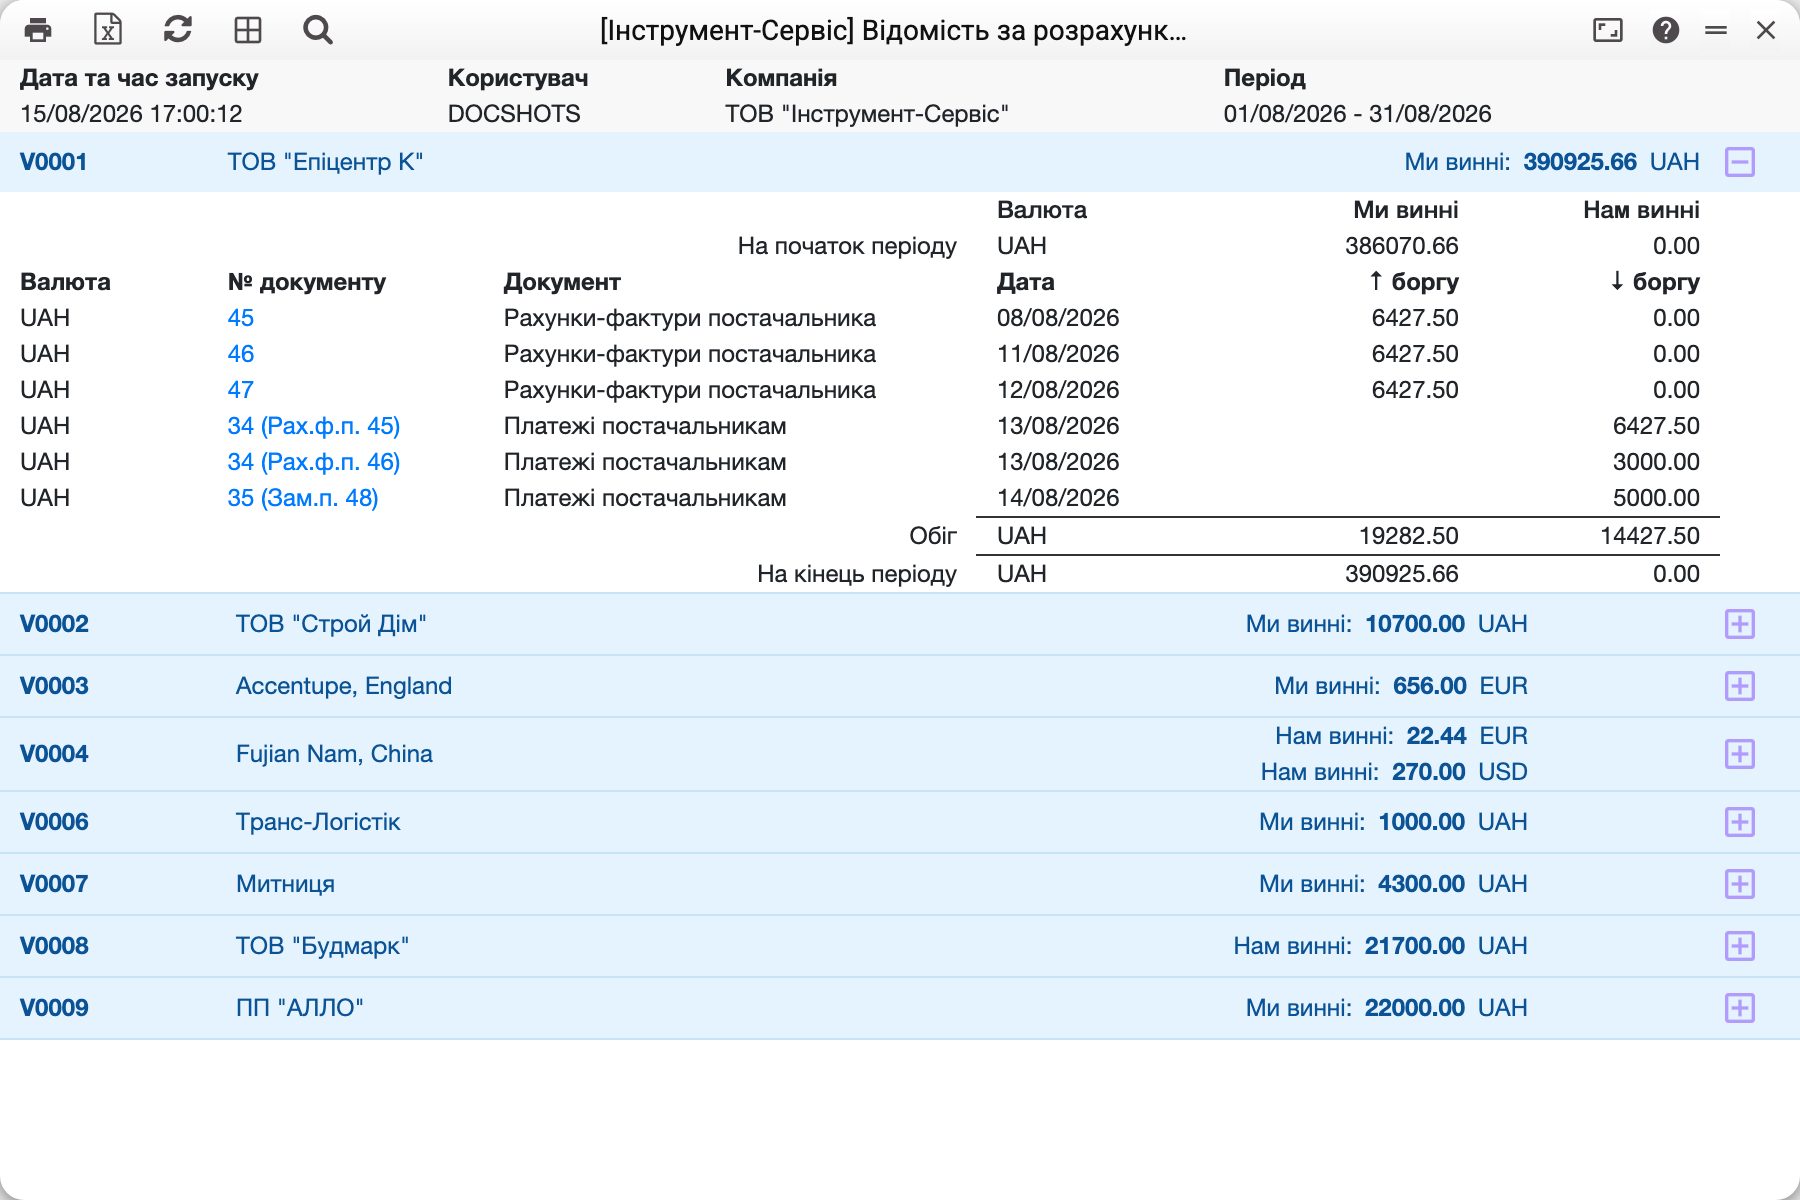
Усередині — повна історія за період:
| Що | Сума |
|---|---|
| На початок періоду, ми винні | 386 070.66 |
| Рахунки-фактури №45, №46, №47 (08–12/08) | +6427.50 кожен |
| Платіж №34 за рахунком 45 (13/08) | −6427.50 |
| Платіж №34 за рахунком 46 (13/08) | −3000.00 |
| Платіж №35 за замовленням 48 (14/08) | −5000.00 |
| Оборот | 19 282.50 / 14 427.50 |
| На кінець періоду, ми винні | 390 925.66 |
Колонка «↑ боргу» — те, що збільшує наш борг (рахунки постачальника), «↓ боргу» — те, що зменшує (платежі). Біля номера платежу в дужках стоїть підстава: «Рах.ф.п. 45» — оплата за рахунком, «Зам.п. 48» — аванс за замовленням.
Звідки беруться числа
Сальдо на початок рахується з усіх проведених документів до першої дати періоду, а не переноситься нізвідки. Тому звіт можна побудувати за будь-який проміжок, і початок завжди зійдеться з кінцем попереднього.
Оборот за період — це проведені рахунки постачальників (борг росте) і проведені платежі (борг падає). Непроведені документи не враховуються взагалі.
Аванс зменшує борг у день платежу: платіж без рахунку (передоплата, наприклад за замовленням) одразу йде в «↓ боргу». Коли рахунок потім зараховує цю передоплату, окремого руху у відомості немає — рахунок проходить повною сумою в «↑ боргу», і сальдо сходиться. Рахунок з умовою оплати типу «Готівка» відомість вважає оплаченим одразу: його сума стоїть і в «↑ боргу», і в «↓ боргу». Якщо в такий рахунок зараховано аванс, у «↓ боргу» стоїть лише частина, оплачена одразу, — сума рахунку мінус зарахований аванс: решту рахунку закрив аванс, і на стільки ж меншає «Нам винні».
Кожна валюта — окремий рядок. Розрахунки в гривні, євро й доларах не змішуються й не перераховуються в базову валюту: у відомості ви бачите борг таким, яким його треба платити.
Параметри
| Параметр | Що робить |
|---|---|
| Період | Проміжок, за який рахується обіг; сальдо на початок береться з усього, що було раніше |
| Постачальник | Один постачальник |
| Категорія постачальника | Усі постачальники однієї категорії — наприклад, лише вітчизняні |
| Не виводити з 0 значеннями за період | Прибрати тих, з ким за період нічого не відбувалося (сальдо при цьому може бути) |
| Не виводити з балансом 0 на кінець періоду | Прибрати тих, з ким повністю розрахувалися |
Дві останні галочки разом дають короткий робочий список: лише ті, з ким є що з'ясовувати.
Типові ситуації
Постачальник у списку, але суми нульові. З ним були рухи в періоді, які закрилися в нуль. Приберіть галочкою «Не виводити з балансом 0 на кінець періоду».
«Нам винні», хоча ми нічого не переплачували. Так виглядає незакритий аванс: гроші пішли, а рахунку ще немає. Перевірте історію передоплат — саме там видно, який аванс висить незарахованим.
Сума не збігається зі звітом зі старіння боргів. Це різні погляди: старіння рахує неоплачені рахунки за строками, а відомість — сальдо розрахунків разом з авансами. Постачальник з великим авансом у старінні виглядатиме інакше, ніж у відомості.
Треба звірка з підписами. Для акта звірки є окремий звіт — звірка розрахунків із постачальником; ця відомість призначена для внутрішнього контролю.