Назви додаткових витрат
Товар рідко коштує рівно стільки, скільки написано в рахунку постачальника. До ціни додається доставка, митні збори, страхування, послуги брокера, розвантаження — і все це має лягти в собівартість, інакше прибуток від продажу виявиться завищеним.
Де шукати: Модулі → Замовлення постачальникам → Налаштування → Назви додаткових витрат
У замовленні постачальнику і в надходженні для таких витрат є п'ять окремих колонок. Ця настройка вирішує одне-єдине питання: як вони називаються. Поки вона порожня, у документах стоять безликі «Додаткові витрати 1»…«Додаткові витрати 5», і людина, яка заповнює прихід, не знає, що куди писати.
Розбір на прикладі
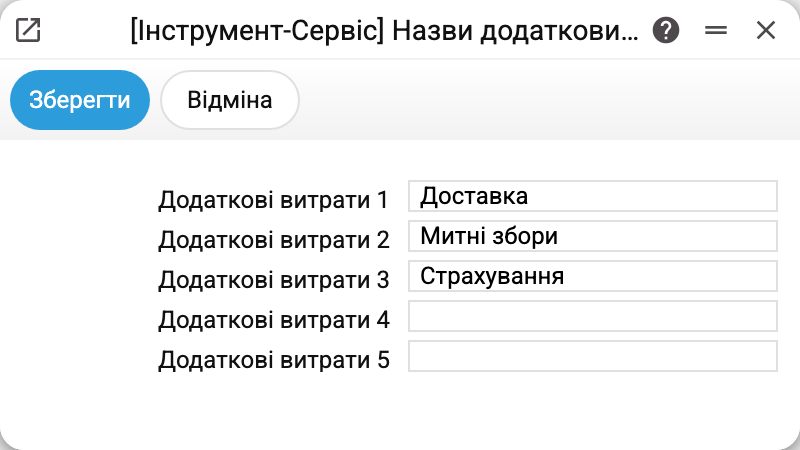
У демонстраційній компанії заповнені три колонки з п'яти:
| Поле | Назва |
|---|---|
| Додаткові витрати 1 | Доставка |
| Додаткові витрати 2 | Митні збори |
| Додаткові витрати 3 | Страхування |
Після збереження ці слова стають підписами полів у документах: у шапці замовлення й приходу, у рядках матриці, а також у настройці використання фінансових рахунків на вкладці закупівельної собівартості — там навпроти «Доставки» вказують рахунок, на якому доставка накопичується.
Дві порожні колонки нікуди не зникають, вони просто лишаються з типовими назвами. Заповнювати всі п'ять не обов'язково.
Що відбувається з цими сумами
Назва — це лише підпис, але за кожною колонкою стоїть жива механіка. У рядку надходження додаткова витрата вказується на одиницю товару, а при проведенні документа — якщо в налаштуванні «Записи із підсистем» на закладці «Логістика» стоїть позначка «Надходження»; без неї проводки немає взагалі — система:
- дебетує рахунок запасів на повну суму рядка — тобто разом із доставкою й митом;
- кредитує на суму витрати той рахунок, який заданий для цієї колонки в «Використанні фінансових рахунків» (фрахт — рахунок «Фрахт» звідти ж);
- кредитує на решту — вартість самого товару, а з нею й частки колонок, для яких рахунку не задано, і фрахт, коли рахунку «Фрахт» немає, — рахунок рядка «Кредит. рахунок» (за замовчуванням «Контр. рахунок закупівель» із «Використання фінансових рахунків»). Постачальника надходження не кредитує: борг перед ним створює рахунок постачальника.
Іншими словами, витрати, раніше нараховані окремим документом (рахунок перевізника, платіж брокеру), переносяться з витратного рахунку в собівартість конкретної партії товару.
Типові ситуації
Порядок колонок важливіший за назву. Рахунки в «Використанні фінансових рахунків» прив'язані до номера колонки, а не до слова. Якщо поміняти місцями «Доставку» і «Митні збори», старі документи не переміняться, а нові підуть на чужі рахунки — переставляти назви можна тільки разом із рахунками.
Перейменування не чіпає введені дані. Змінили «Доставку» на «Логістику» — суми в старих приходах лишилися там, де були; змінився лише підпис на екрані.
П'яти колонок не вистачає. Об'єднуйте близькі витрати в одну: «Митне оформлення» замість окремих «Мито», «Збір», «Послуги брокера». Дрібні різнорідні витрати краще проводити окремим документом, а не розтягувати на п'ять полів.
Назви — спільні для всієї компанії. Це настройка з одним записом, а не довідник: у кожної компанії свій набір із п'яти назв, всередині компанії він один на всі документи.
Куди дивитися далі
- Замовлення постачальникам — де ці колонки заповнюються вперше;
- Надходження — де витрати потрапляють у собівартість;
- Використання фінансових рахунків — які рахунки закриваються цими сумами.