Історичний аналіз дебіторської заборгованості
Головна відповідь на питання «хто нам винен і наскільки давно». Звіт бере всі відкриті рахунки клієнтів на вибрану дату, рахує по кожному фактичну прострочку в днях і розкладає суми по інтервалах: свіжий борг окремо, місячний окремо, піврічний окремо. Дивитись на нього варто перед дзвінками боржникам і перед тим, як відвантажувати черговому клієнту в борг.
Де шукати: Модулі → Розрахунки з клієнтами → Звіти → Історичний аналіз дебіторської заборгованості
Сусідній звіт неоплачених рахунків відповідає на простіше питання — «які рахунки не закриті»; тут же головне не перелік, а розподіл боргу за віком.
Розбір на прикладі
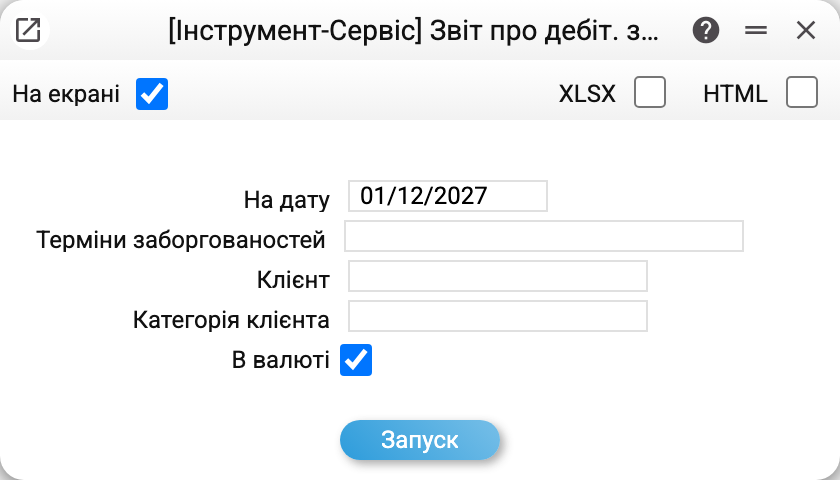
Головний параметр — «На дату»: усе рахується так, ніби сьогодні цей день. Заповнювати його не треба, вікно підставляє сьогоднішню дату саме; змінюють його, коли дивляться борги на минуле число. Запускаємо на 01/12/2027:
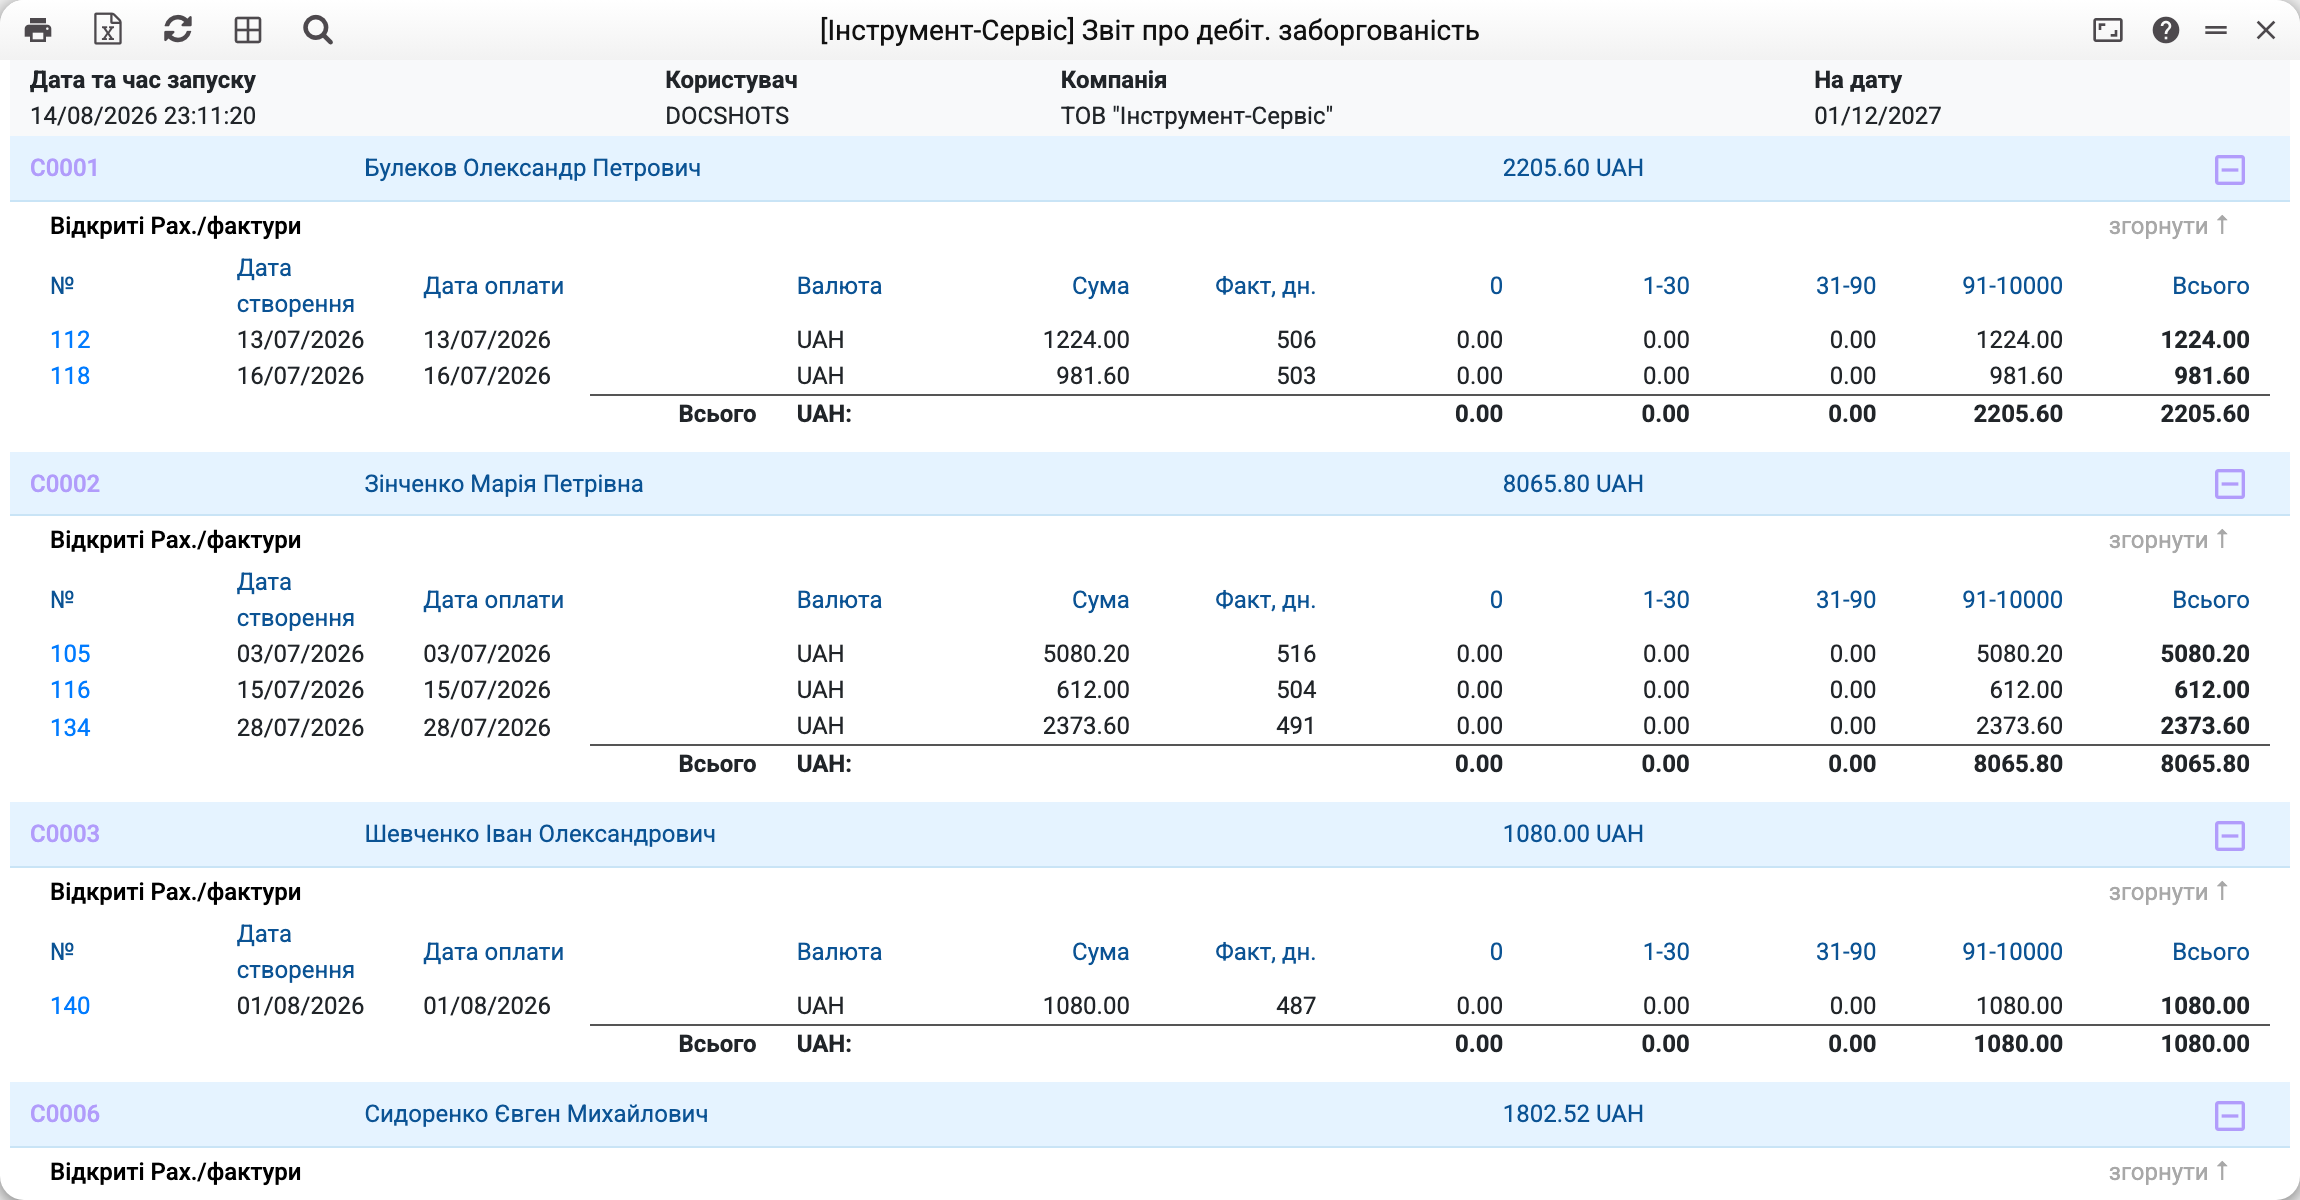
Кожен клієнт — окремий блок із загальною сумою боргу в шапці; усередині перелічені його відкриті рахунки. Колонки праворуч — інтервали прострочки; залишок рахунку потрапляє рівно в одну з них, а внизу блоку — підсумок по кожному інтервалу. Рахунок, вік якого не покриває жоден інтервал, у звіті все одно є: у колонках інтервалів нулі, сума — у «Усього».
Ключова колонка — «Факт, дн.»: скільки днів минуло від дати оплати рахунку (не від дати виписки) до дати звіту. Тому:
- рахунок №157 з датою оплати 15/12/2027 має −14 днів — строк ще не настав, сума лежить у колонці «0»;
- рахунок №155 (оплата до 05/11/2027) прострочений на 26 днів → колонка «1-30»;
- рахунок №154 (оплата до 20/09/2027) — 72 дні → «31-90»;
- давні борги 2026 року — у колонці «91-10000».
Внизу звіту — «Усього заборгованості» по всій фірмі.
Звідки беруться цифри
Що вважається боргом. Беруться затверджені (ОК) рахунки клієнтам, за винятком готівкових (їх борг не утворює), і всі затверджені платежі на дату звіту. Різниця — залишок боргу. Кредит-нота зменшує борг клієнта.
Дата, від якої рахується прострочка — «Дата оплати» рахунку. Її ставить не менеджер, а умови сплати: дата рахунку + N днів відстрочки. Умови з 0 днів дають дату оплати, рівну даті рахунку, — борг стає простроченим наступного дня. Без умов оплати й дати оплати рахунок не затвердити, тож у кожного рахунку звіту дата оплати є.
Передоплати клієнта. Передоплата, зарахована в рахунок, уже зменшила його залишок. Незараховану передоплату звіт показує в клієнта окремим розділом — номер, дата, залишок на дату звіту. Що далі, залежить від рахунку, на який її проведено («Рахунок авансу» в картці клієнта, а якщо там порожньо — у налаштуванні «Використання фінансових рахунків»):
- на рахунок дебіторів — розділ «Незараховані передоплати (зменшують борг)», суми з мінусом, і вони зменшують борг клієнта та загальний підсумок: звіт сходиться з рахунком дебіторів. Колонки термінів показують лише рахунки — передоплату за термінами не розкладено, тож у рядку «Усього заборгованості» сума колонок більша за «Усього» саме на неї;
- на окремий рахунок авансів — розділ «Незараховані передоплати — на рахунку авансів, борг не зменшують»: суми для довідки, підсумки їх не віднімають, бо дебітори й аванси в обліку окремо.
Інтервали задаються не тут. Порожнє поле «Терміни заборгованостей» означає «взяти інтервали з налаштування». Якщо і там порожньо, звіт не запуститься: «Заповніть налаштування звіту про дебіторську заборгованість» — впишіть інтервали в поле або в налаштування.
Параметри
| Параметр | Що робить |
|---|---|
| На дату | День, на який рахується борг і прострочка |
| Терміни заборгованостей | Свої інтервали замість налаштування, через кому: 0,1-30,31-90 |
| Клієнт | Один клієнт |
| Категорія клієнта | Група клієнтів (наприклад, тільки оптовики) |
| В валюті | Увімкнено (типово) — суми у валюті рахунку; знято — перераховані в базову валюту за курсом документа |
Часті ситуації
Клієнта немає у звіті, хоча він винен. Перевірте затвердження документів: незатверджений рахунок для звіту не існує. Друга причина — рахунок готівковий (такі до боргу не входять). Сума в колонці «0» при простроченому рахунку. Колонка «0» — це «строк ще не настав». Подивіться «Факт, дн.»: від'ємне число означає, що до дати оплати ще є час.
Борг не збігається з сумою рахунку. Отже, є часткова оплата або зарахована передоплата — звіт показує саме залишок.
Потрібен звіт у гривні, а суми у валюті. Зніміть галочку «В валюті» — суми перерахуються в базову валюту за курсом кожного документа.