Разница себестоимости
Товар приходит на склад раньше, чем приходит счёт от поставщика. Поступление приходует его по цене заказа — это и становится себестоимостью. Потом приходит счёт-фактура, а в нём цена уже другая: поставщик поднял прайс, дал скидку или досчитал доставку.
Где искать: Модули → Склад → Отчеты → Разница себестоимости
Этот отчёт показывает, где именно себестоимость на складе разошлась с ценой счёта и на сколько.
Разбор на примере
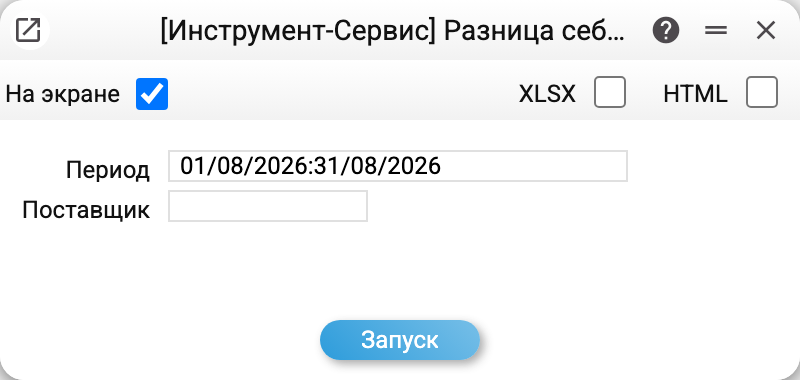
Параметров два: Период — по датам поступлений, и Поставщик — чтобы посмотреть только по одному контрагенту.
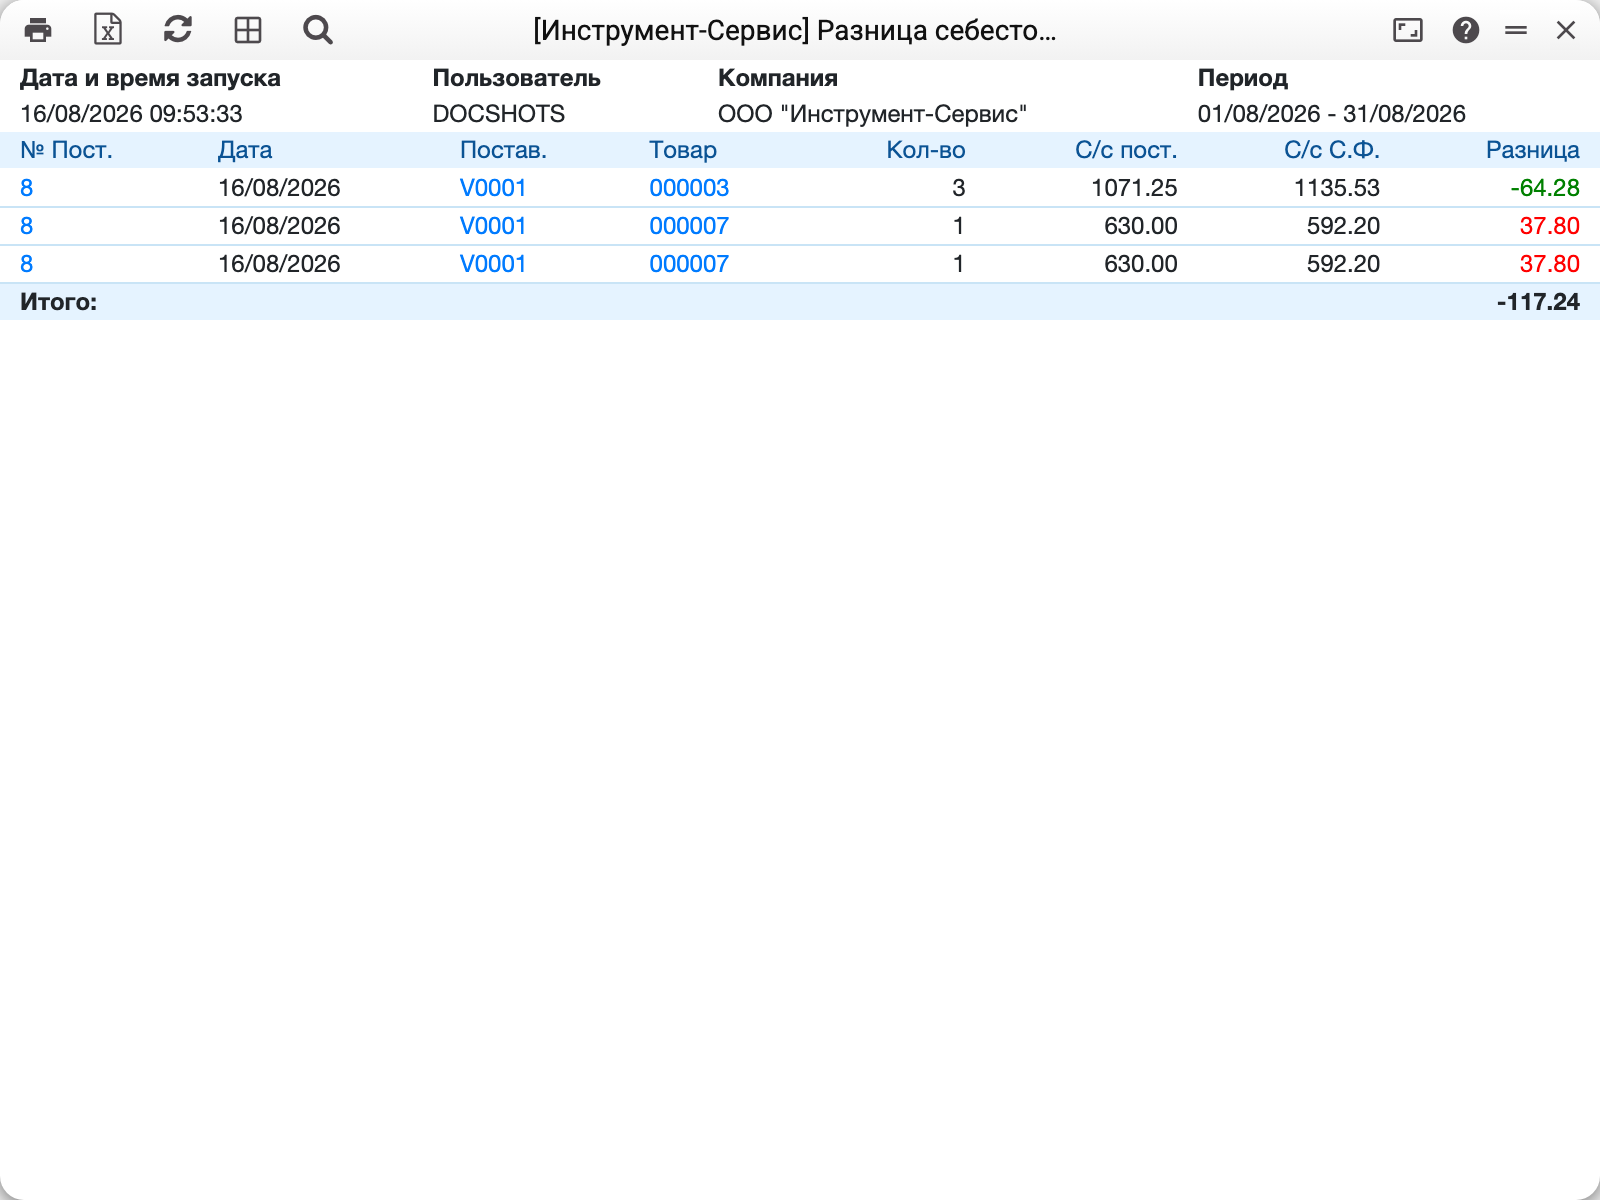
За август 2026 отчёт нашёл одно поступление с расхождением — №8 от поставщика V0001:
| Товар | Кол-во | С/с пост. | С/с С.Ф. | Разница | Сумма разницы |
|---|---|---|---|---|---|
| 000003 дрель | 3 | 1071.25 | 1135.53 | −64.28 | −192.84 |
| 000007 болгарка | 1 | 630.00 | 592.20 | +37.80 | +37.80 |
| 000007 болгарка | 1 | 630.00 | 592.20 | +37.80 | +37.80 |
Читается так: дрель оприходовали по 1071.25 (цена заказа), а в счёте она оказалась по 1135.53 — себестоимость занижена на 64.28 за штуку. Болгарку, наоборот, поставщик выставил дешевле, чем ожидали, — себестоимость завышена на 37.80.
Две одинаковые строки болгарки — не ошибка: это серийный товар, и поступление разбило две штуки на отдельные строки, каждую со своим серийным номером.
Итого: −117.24 — сумма колонки «Сумма разницы»: −192.84 + 37.80 + 37.80. В колонке «Разница» — разница за единицу, в «Сумме разницы» — на всё количество строки.
Сумма разницы считается из точных цен, а не из округлённых до копейки: строка на 1000 штук по 10.004 против 10.001 в счёте покажет за единицу 0.00, а суммой — 3.00, и в отчёте она есть. До 01.11.2026 отчёт умножал на количество уже округлённую разницу за единицу: такая строка пропадала, а «Итого» расходилось с точной суммой. Колонки «Сумма разницы» тогда не было — на снимке выше её ещё нет.
Что система сравнивает на самом деле
- Левая часть — себестоимость строки поступления. Это цена заказа плюс отнесённые на строку дополнительные расходы.
- Правая часть — цена того же товара в счёте-фактуре поставщика, тоже «полная»: сумма товарной строки берётся без НДС, так, как её проводит счёт, и к ней добавляется доля расходных строк счёта (доставка, страхование), распределённая пропорционально суммам товарных строк. Счёт, в котором есть только расходы заказа и ни одного товара, раскладывается на все проведённые поступления этого заказа пропорционально стоимости их строк. Если счёт в валюте — сумма пересчитывается по курсу счёта.
- Связь между строками — через строку заказа: строка поступления сравнивается с ценой счетов-фактур, в которых стоит та же строка заказа. Если таких счетов несколько (скажем, на две поставки по разным ценам), берётся средневзвешенная цена за единицу всех этих счетов.
- Строка без такой связи. Если на строку заказа счетов нет, берутся строки счетов того же заказа с тем же товаром, не привязанные ни к одной строке заказа; счёт на другую строку заказа, даже с тем же товаром, цены не даёт. Строка поступления, не привязанная к строке заказа, сравнивается со всеми счетами заказа на этот товар, а поступление без заказа — со счетами, созданными из него. Если такого счёта нет, строка в отчёт не попадает.
В отчёт попадают только проведённые документы: поступления с ОК за период и проведённые счета-фактуры. Кредит-ноты (тип «Кредитный») в расчёт не входят. Строки, в которых сумма разницы на всё количество меньше копейки, система не показывает.
Типичные ситуации
Отчёт пустой. Чаще всего это значит, что расхождений действительно нет: все счета выставлены по ценам заказа. Проверьте также период — он фильтрует по дате ПОСТУПЛЕНИЯ, а не счёта.
Разница там, где счёт ещё не пришёл. Такое бывает, когда заказ привезли частями, а счёт пока есть только на первую поставку: строки второй сравниваются с ценой этого счёта. Строка, на которую счёта ещё нет, в отчёт не попадает (см. выше). «Нет разницы» и «нет счёта» — разные состояния, второе видно в журнале закупок.
Разница равна доставке. Значит, доп. расходы в счёте есть, а в поступление их не разнесли. Смотрите Дополнительные расходы — именно там доставка попадает в себестоимость.
Что делать с разницей. Отчёт только показывает её. Исправляют двумя способами: либо переоценкой подтягивают себестоимость остатка, либо оставляют как есть, и разница оседает на транзитном счёте закупки (685), где её видно в оборотке.
Куда смотреть дальше
- Поступления — откуда берётся левая часть.
- Счета-фактуры поставщиков — откуда правая.
- Дополнительные расходы — как доставка и таможенные сборы ложатся в себестоимость.