Ведомость амортизации ОС и НА
Главный отчёт модуля: в нём видно, сколько стоил каждый объект изначально, сколько износа начислили за период и что осталось на конец.
Где искать: Модули → Основные средства → Отчеты → Ведомость амортизации ОС и НА
Разбор на примере
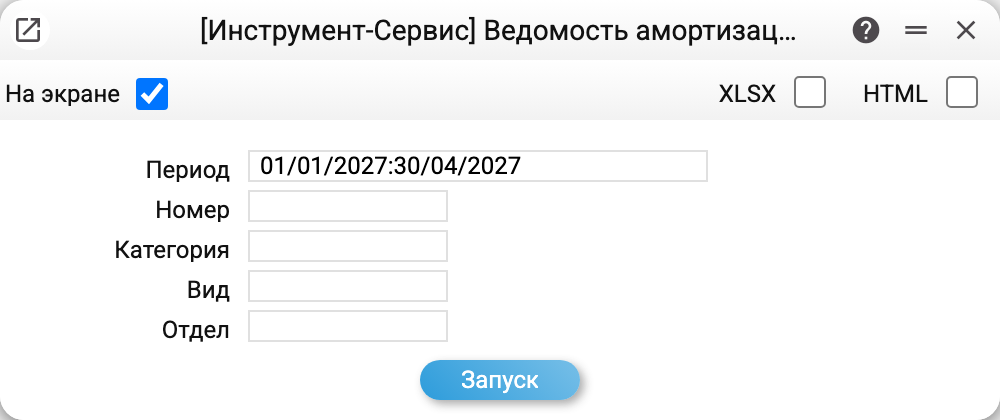
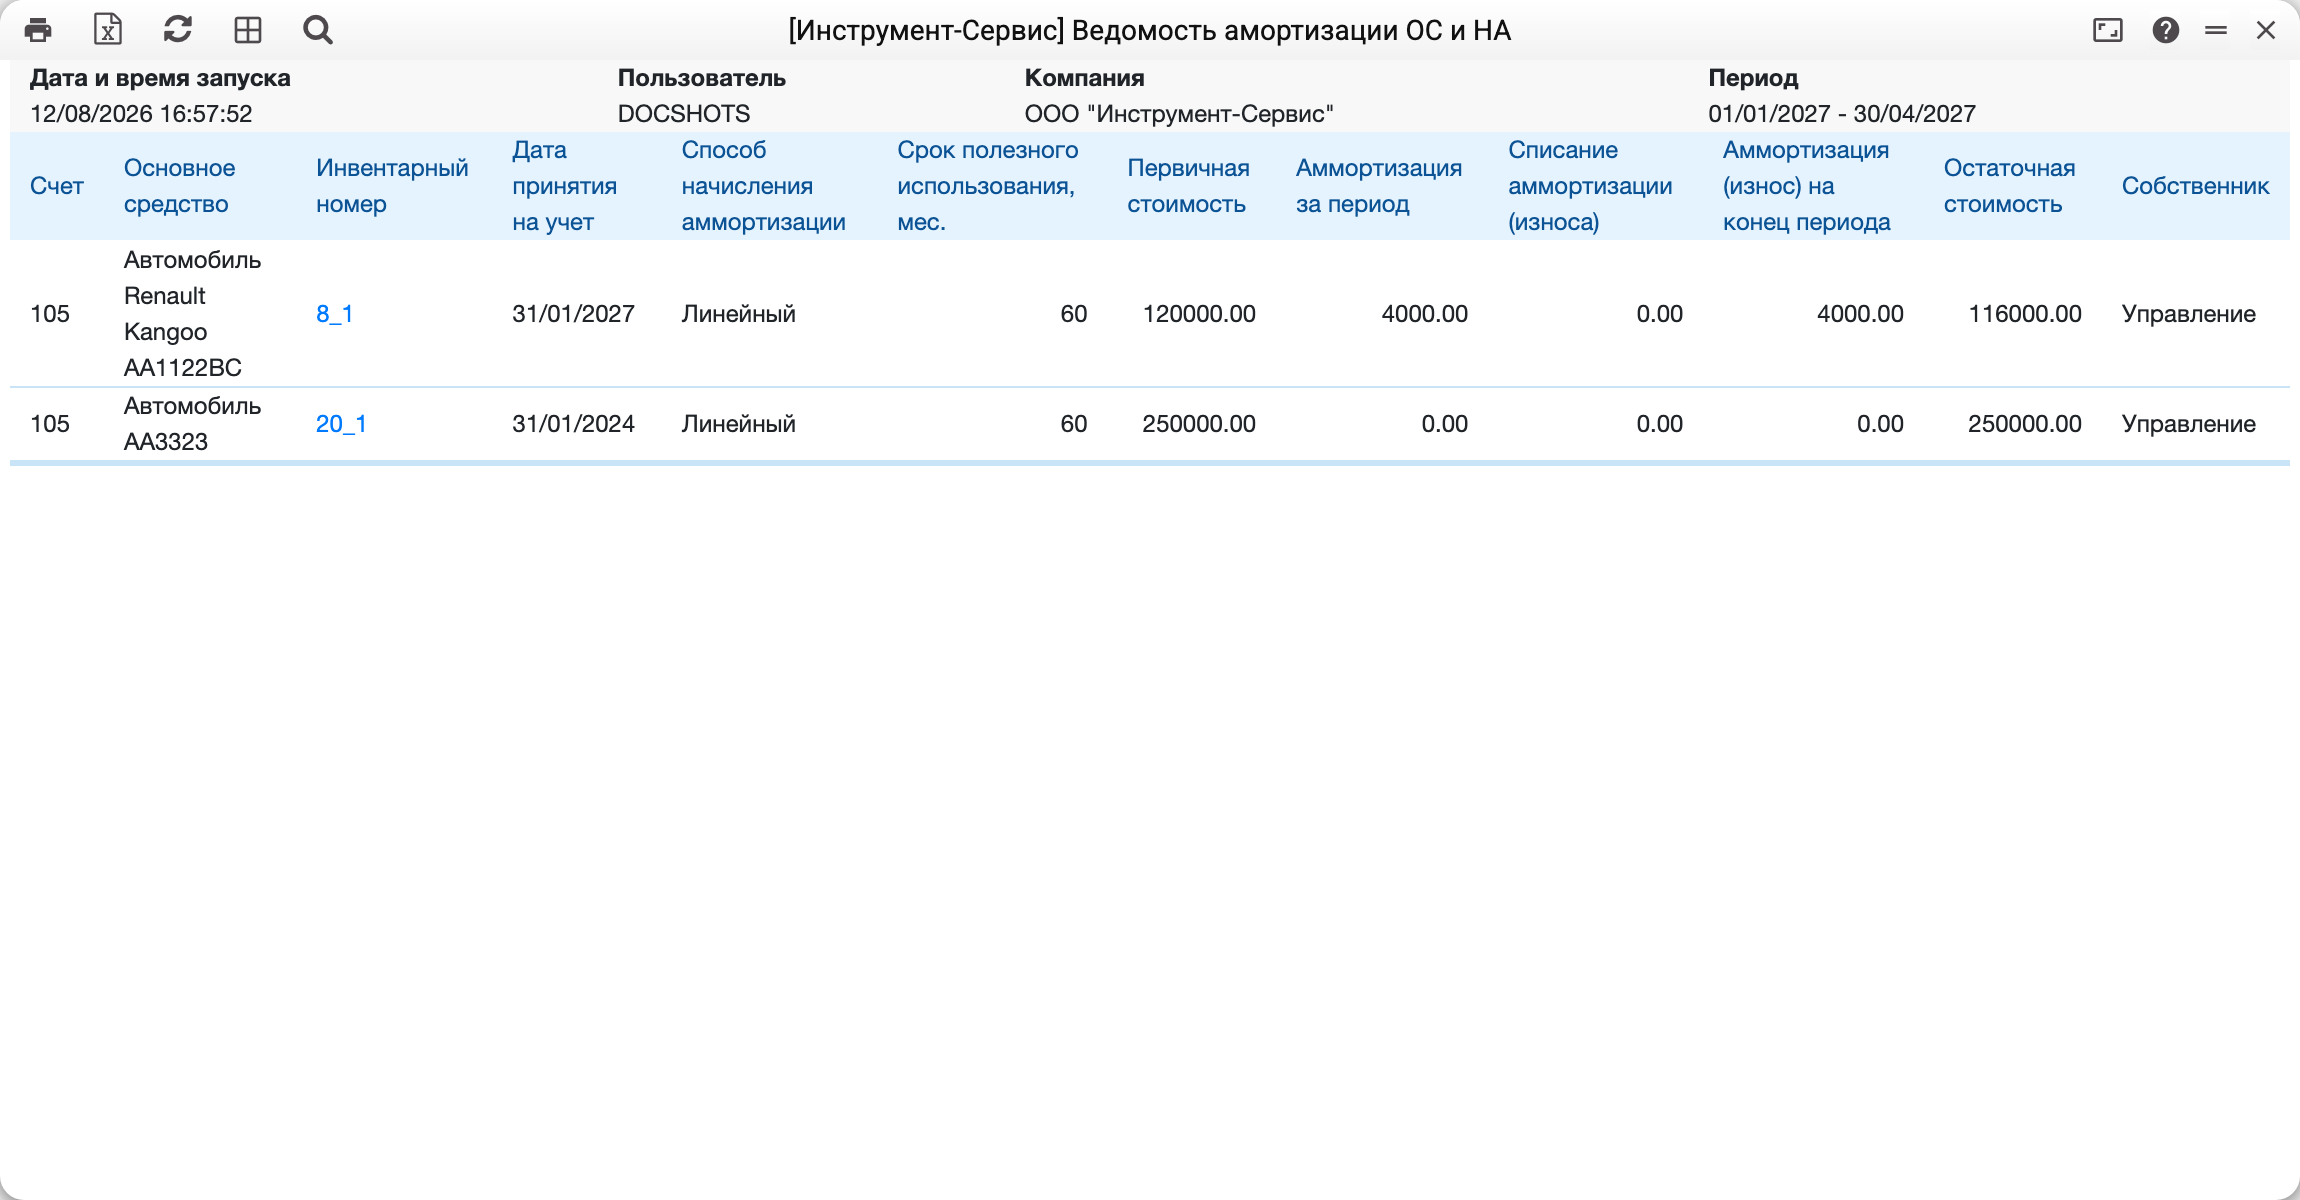
Период — первые четыре месяца 2027 года, и два автомобиля ведут себя по-разному:
| 20_1 | 48_1 | |
|---|---|---|
| Первоначальная стоимость | 250 000 | 120 000 |
| Амортизация за период | 0.00 | 4 000 |
| Износ на конец периода | 12 500.01 | 4 000 |
| Остаточная стоимость | 237 499.99 | 116 000 |
Первый взят на учёт ещё в 2024-м, и за этот период амортизацию не начисляли — износ на конец есть, а движения за период нет. Второй принят к учёту в январе 2027-го, и все 4 000 его износа заработаны именно здесь.
Как читать строку
Слева направо она рассказывает историю объекта: счёт учёта, инвентарный номер, дата принятия, способ начисления (в примере — линейный) и срок полезного использования в месяцах. Дальше — деньги: первоначальная стоимость, движение за период, накопленный износ и остаточная стоимость. В конце — владелец, то есть подразделение, за которым закреплён объект.
Первоначальная стоимость — всей карточки: цена за единицу × количество (у карточки на 4 шт. по 200 000 — 800 000, как и её ввод в эксплуатацию; до 05.10.2026 ведомость показывала здесь цену одной штуки). Остаточная стоимость — первоначальная минус износ на конец; если объект выбыл по акту выбытия, ведомость вычитает ещё и списанную стоимость (а износ на конец уже уменьшен на списанный износ): у выбывшего целиком объекта остаточная 0, хотя первоначальная в строке остаётся полной. Объекта, выбывшего целиком раньше начала периода, в ведомости нет вовсе. Если до периода выбыла лишь часть количества, строка есть и считается так же: остаточная — оставшейся части (до 11.10.2026 любой акт, датированный раньше периода, убирал из ведомости всю карточку, даже когда выбыла одна штука из четырёх).
По какой модели
Модель ведомости — из настроек основных средств: «Модель 2» — ведомость параллельного (напр., налогового) учёта, иначе — модель 1. Всё в строке тогда одной модели: дата принятия — «Используется с» этой модели, способ и срок — из её модели амортизации, счёт — её основной счёт из вида, начисления — её проводки («Амортизация ОС» или «Амортизация ОС (модель 2)»). Исключение — износ, списанный актом выбытия: он посчитан по модели, которая стояла в настройке, когда заполняли строку акта, и вычитается из износа любой выбранной модели — переключили модель после акта, и строка выбывшего объекта разойдётся. В ведомость попадают объекты, введённые в эксплуатацию именно этой моделью.
Типичные ситуации
Амортизация за период нулевая. Либо начисление не запускали, либо объект уже самортизирован полностью, либо проводку начисления сделали не службой «Амортизация ОС»: ведомость считает проводки начисления с инвентарным номером карточки (так их пишет служба) или связанные с карточкой. До 01.11.2026 она считала только связанные, и проводка службы без связи с карточкой в ведомость не попадала.
Объекта нет в ведомости. Проверьте дату принятия к учёту: если она позже периода, строки не будет. Не будет её и тогда, когда объект целиком выбыл раньше периода. Для ведомости модели 2 смотрите дату «Используется с» именно модели 2 — объект, введённый только моделью 1, в ней не появится.
Износ больше ожидаемого. Смотрите в модели амортизации способ начисления, срок использования и период амортизации (месяц, день, квартал или год) — вместе они задают сумму одного начисления: линейно 120 000 на 5 лет — это 2 000 за месячный шаг и 24 000 за годовой.
Куда смотреть дальше
- Статус ОС — та же информация, но по одному объекту с документами.
- Инвентаризация активов — бланк для пересчёта.
- Настройки основных средств — по какой модели (1 или 2) строится ведомость.